13/04/2026: Semana sólida con apertura incierta
Daily Report


La bolsa española cerró el pasado viernes con un tono razonablemente positivo, con la esperanza puesta en las negociaciones entre EE. UU. e Irán. Pero el fracaso de las mismas y el anuncio de EE. UU. de un bloqueo de Ormuz, ya está produciendo un repunte del precio del crudo por encima de 102 USD en la madrugada del lunes y los futuros apuntas a caídas en los mercados europeos en la apertura. La posibilidad de acuerdo no se ha roto al 100% pero hay que ver la resistencia del alto el fuego y si se reconducen las tensiones. El Ibex 35 terminó en los 18.204 puntos, con un avance del 0,55% que, sin ser espectacular en el día a día, confirma una semana claramente favorable. Conviene recordar que, con la plaza cerrada el lunes, el mercado ha concentrado buena parte del movimiento en apenas tres sesiones y aun así ha logrado sumar algo más de un 3%. Después del empujón del miércoles, el índice necesitaba algo de digestión y lo cierto es que ha sabido aguantar bien el tipo, una señal que no pasa desapercibida. Las subidas tuvieron un claro sesgo sectorial. BBVA y ArcelorMittal lideraron el grupo, apoyados más en el contexto que en noticias concretas. A los bancos con perfil internacional les sigue sentando bien un escenario de tipos todavía elevados y actividad razonable, mientras que las compañías industriales vinculadas a materias primas continúan jugando a favor de ciclo. En el lado opuesto, Repsol y Solaria concentraron las ventas. Lo de la petrolera puede sorprender a primera vista, dado el nivel del crudo, pero pierde dramatismo si se tiene en cuenta que el mercado llevaba semanas anticipando ese escenario y que las cifras conocidas no han cambiado sustancialmente el guion. En el caso de Solaria, vuelve a quedar en evidencia lo incómodo que resulta ahora mismo el mix de renovables cuando confluyen valoraciones exigentes, tipos altos y falta de catalizadores inmediatos. El trasfondo sigue dominado por la tensión en Oriente Medio. El alto el fuego anunciado entre Estados Unidos e Irán suena más a pausa que a solución definitiva, y los inversores actúan en consecuencia. El estrecho de Ormuz continúa siendo el punto crítico, con un tráfico de crudo muy alejado de la normalidad y una prima geopolítica que sigue incrustada en el precio del petróleo. De ahí que no resulte extraño ver al Brent y al WTI instalados en la zona de 95-100 dólares, eso sí, con vaivenes continuos al ritmo de declaraciones y rumores procedentes de la región. Este contexto también ayuda a entender algunos movimientos cruzados en otros activos. El oro mantiene su papel de refugio en momentos de incertidumbre, mientras que el euro gana algo de terreno frente al dólar. No tanto por una mejora clara del panorama europeo, sino por el reajuste de expectativas sobre la política monetaria en Estados Unidos, donde el debate vuelve a girar alrededor de la inflación y sus derivados. En el plano empresarial, Iberdrola avanzó en su estrategia en Brasil con la OPA sobre Neoenergia, una operación coherente con su apuesta de largo plazo por la región y que refuerza su control sobre un activo clave. Por su parte, Indra volvió a colocarse en el foco ante la reactivación de las conversaciones para integrar EM&E, un movimiento con evidente carga estratégica y política que el mercado aún está tratando de calibrar, pero que encaja con el creciente protagonismo del sector defensa en Europa. Las referencias macroeconómicas no alteraron en exceso el pulso del mercado, aunque dejaron matices relevantes. Alemania mostró un repunte del IPC en tasa interanual que recuerda que la desinflación en Europa no será un camino recto.
En Estados Unidos, el dato de precios confirmó el impacto del encarecimiento energético sin desbordar las previsiones. Lo más tranquilizador volvió a estar en la inflación subyacente, que sigue moderada y respalda la idea de que el repunte reciente responde más a factores externos que a una presión interna generalizada. Wall Street cerró el viernes con ligeros descensos, pero el balance semanal fue contundente. Que los índices estadounidenses firmen sus mejores resultados desde noviembre en un entorno de conflicto armado y petróleo al alza habla bien de la resiliencia del mercado, aunque también aconseja prudencia. Las expectativas de inflación a corto plazo de los consumidores empiezan a repuntar y, antes o después, eso acabará pesando en las decisiones de los bancos centrales. El mercado sigue avanzando, sí, pero lo hace sobre equilibrios frágiles. Mientras la tensión geopolítica no derive en algo más serio y la inflación subyacente se mantenga a raya, el sesgo puede continuar siendo constructivo. Las negociaciones de este fin de semana están lejos de encontrar un acuerdo por lo que la semana debería empezar con una toma de beneficios de la subida de la anterior.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
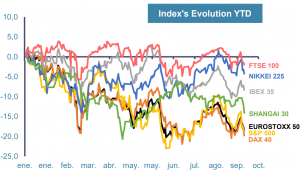
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
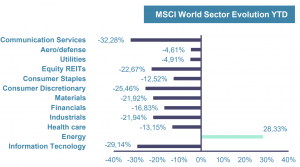
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
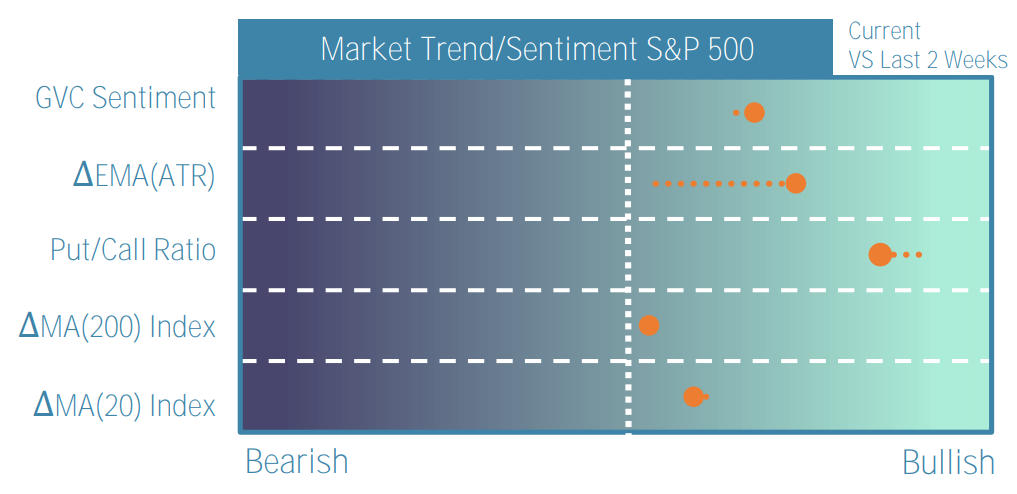
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
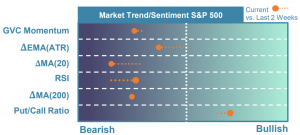
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
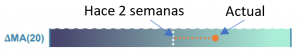
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
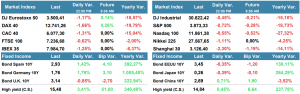
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
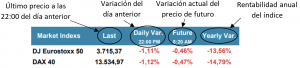
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
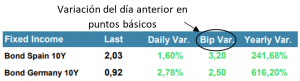
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
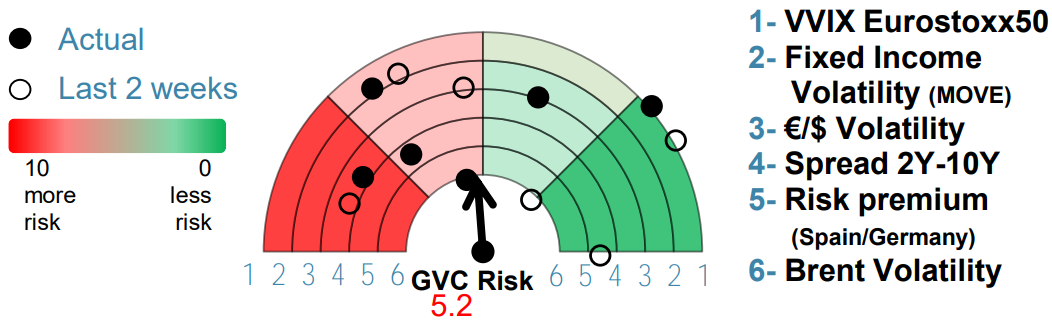
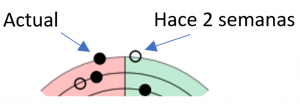
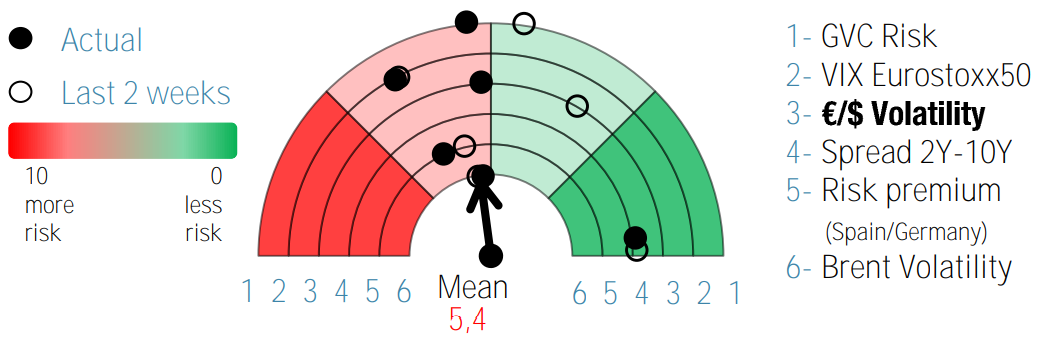
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
19/01/2024: Bases del mercado robustas
A pesar de los últimos repuntes en los índices seguimos pensando que continúa siendo necesaria una continuidad del proceso de ajuste que termine de consolidar el retraso y la menor cantidad de recortes potenciales para 2024. Consideramos que las bases de mercado siguen siendo buenas por cuatro motivos…
18/01/2024: Aterrizaje suave en US
Las referencias de ventas minoristas y producción industrial en Estados Unidos de diciembre, por encima ambas de lo previsto, vuelven a diluir las expectativas de que la FED rebaje tipos en marzo. Según el Libro Beige, el fuerte gasto de los consumidores americanos durante las últimas semanas ha contribuido a…
17/01/2024: Caídas generalizadas en Asia
Tras los últimos movimientos podríamos haber comenzado un proceso de ajuste en donde el Ibex pierde los 10.000 puntos y el Eurostoxx pone a prueba la cercanía a los 4.400 puntos, lo cual tendría todo el sentido. En Asia hemos visto caídas generalizadas en los parqués según los inversores reducían sus proyecciones…
16/01/2023: Caída en las bolsas
La referencia MSCI APAC corrige -1.1% por la caída de las bolsas en Australia, Sur Corea y Japón, mientras que Hong Kong sella su peor comportamiento en dos meses. Los futuros europeos vienen bajando -0.50%, extendiendo las correcciones de la sesión previa después de que algunos consejeros del BCE enfriasen los…
15/01/2023: Precios persistentes en UE y US
Continuamos en un contexto heredado del 2023 en donde debería de producirse un ajuste de las cotizaciones por una cuestión de posibles retrasos en la agenda de recortes de tipos. Los últimos datos de inflación (dic) tanto en la UE como en US han sugerido que los precios se están empezando a mostrar más persistentes…
12/01/2024: Impacto de rendimientos en renta variable
El dato de inflación consiguió finalmente enfriar el ánimo de los inversores con una referencia publicada una décima por encima de lo previsto, llevando así a los índices a cerrar la sesión en el umbral negativo. Los swaps ahora descuentan una menor probabilidad de recorte de tipos en marzo, volviendo a niveles…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
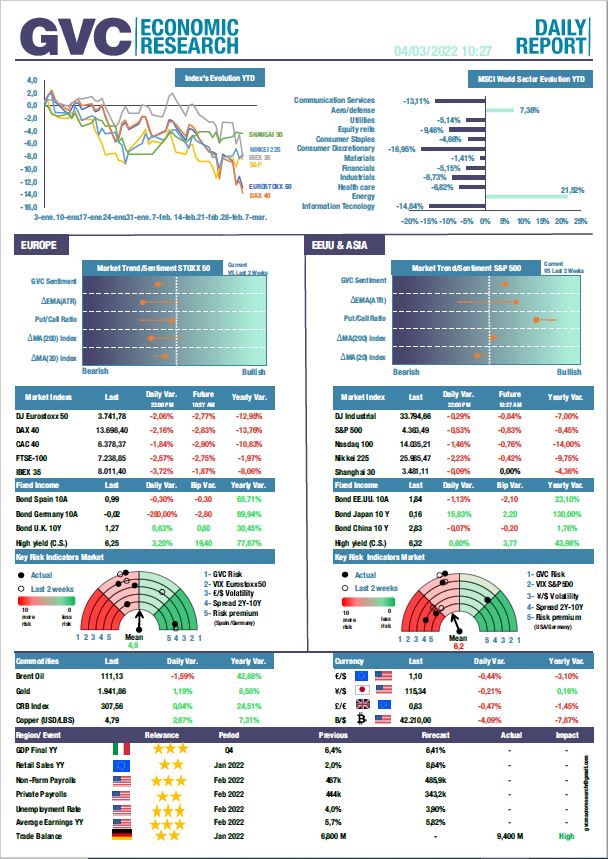
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein