09/04/2026: Tregua temporal impulsa al Ibex
Daily Report


La sesión tuvo ese aire de alivio prudente que suele aparecer cuando el mercado ya se había mentalizado para un escenario bastante peor. Con todo el foco puesto en Oriente Medio y el reloj corriendo, el acuerdo apareció casi en el último minuto, impulsado por Pakistán y aceptado justo cuando Wall Street echaba el cierre y los grandes índices americanos daban la vuelta. Fue entonces cuando empezó a cambiar el tono. Pero el verdadero punto de inflexión llegó después, con ese alto el fuego de dos semanas aceptado por Irán y, sobre todo, por Estados Unidos, acompañado de una lista de compromisos que ya se están discutiendo. No es la paz definitiva, ni mucho menos, pero sí un paréntesis que el mercado necesitaba como el comer. La reacción fue inmediata y bastante contundente, sobre todo en un entorno tan cargado de tensión previa. El Ibex destacó con claridad, firmando la mayor subida del año y la más relevante desde que los mercados digirieron la vuelta de los aranceles a comienzos de abril. En los mejores momentos del día llegó a rebotar más de un 4%, algo que no veíamos desde entonces, y aunque acabó cediendo algo en el tramo final, cerró en torno a los 18.100 puntos con una subida cercana al 4%. Técnicamente, el mensaje es claro: el mercado español vuelve a colocarse en la rampa de salida hacia máximos. Otra cosa es que el camino vaya a ser recto, porque la noticia de última hora sobre el Estrecho de Ormuz sirvió para recordar lo frágil que sigue siendo el equilibrio. Ese titular tuvo un efecto inmediato en el petróleo y en todo lo que cuelga de él. El crudo se vino abajo con rapidez y pasó factura al sector energético, con Repsol claramente en el punto de mira y caídas que no sorprendieron a nadie. Tampoco acompañaron las utilities. Al mismo tiempo, el dinero entró sin demasiadas dudas en los valores más cíclicos. ArcelorMittal volvió a hacer de termómetro del apetito por riesgo, IAG se apoyó tanto en el contexto general como en sus propias noticias, e Indra sigue siendo uno de esos valores donde confluyen demasiados temas como para pasar desapercibido. En el plano corporativo hubo movimientos interesantes. Telefónica dio otro paso lógico en su proceso de simplificación con la venta de su negocio en México. No es una operación transformacional, pero encaja bien en la hoja de ruta: menos dispersión, menos capital inmovilizado y menos ruido. IAG sumó con la reanudación de vuelos a Venezuela, más por lo que simboliza que por el impacto directo en cifras. Y, de fondo, el mercado empezó a especular con ajustes regulatorios que podrían facilitar operaciones corporativas de calado, tanto en consumo como en defensa, con el caso de Indra y EM&E siempre presente. Europa acompañó sin fisuras. Subidas generalizadas, con los grandes índices avanzando a ritmos poco habituales y un claro liderazgo de industriales y bancos. Nombres como Siemens Energy, Infineon, Safran o Schneider volvieron a atraer flujos, reflejando bien ese movimiento típico de rotación hacia activos castigados cuando el riesgo geopolítico se relaja, aunque sea solo de forma provisional.
En Estados Unidos el tono fue parecido. La temporada de resultados empezó a aportar algo de sustancia al rebote, con compañías como Levi Strauss o Delta mostrando que, más allá del ruido macro, hay negocios que siguen defendiendo márgenes y visibilidad. Eso sí, todo este mejor tono convive con un trasfondo político que no se va a esfumar. El anuncio de nuevos aranceles a países que suministren armas a Irán es un recordatorio bastante claro de que el alto el fuego no equivale a estabilidad. De momento, al mercado le vale con este respiro. Lo demás, como casi siempre, se irá viendo sesión a sesión.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
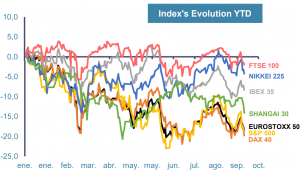
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
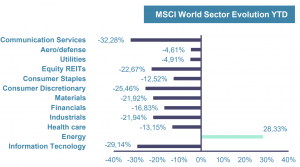
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
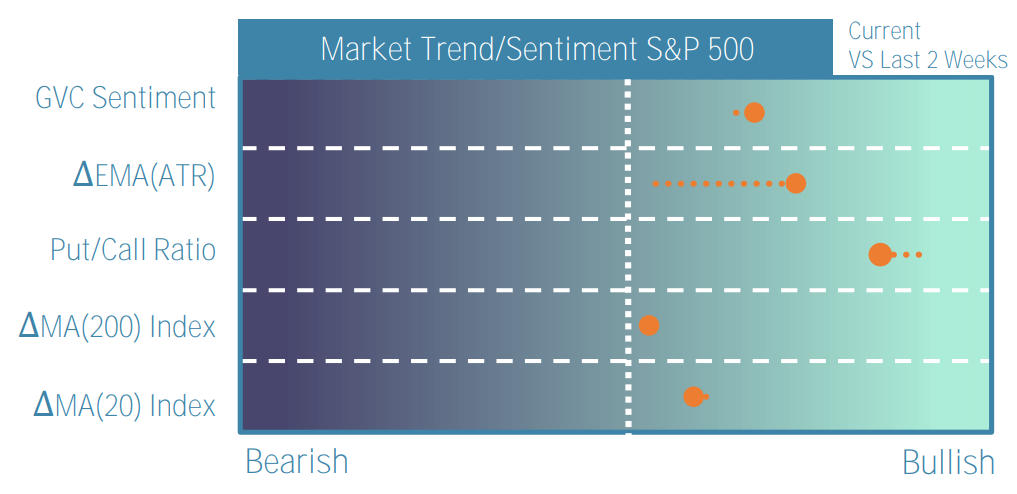
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
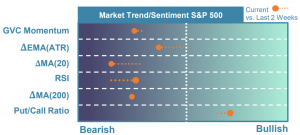
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
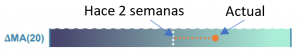
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
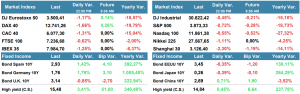
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
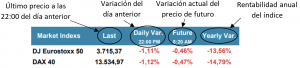
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
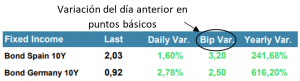
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
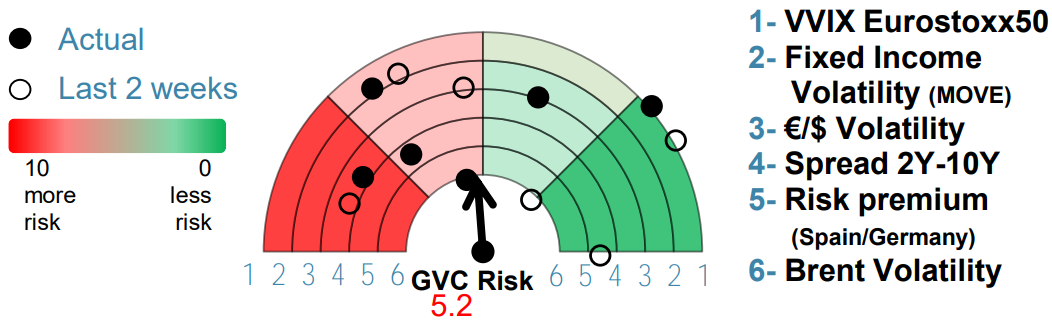
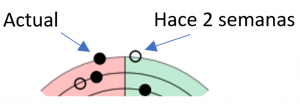
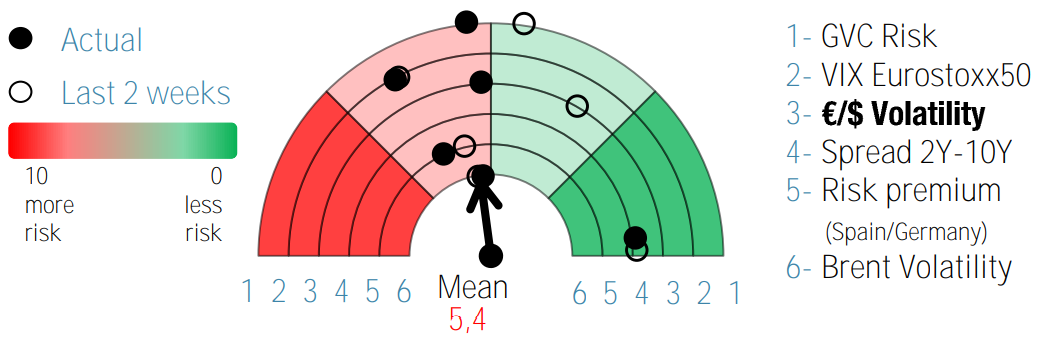
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
03/01/2024: Bancos a la alza, Apple a la baja
Comenzamos 2024 con datos mixtos en donde la mayor rentabilidad se vio reflejada en los índices más expuestos al sector bancario en detrimento de aquellos con mayor sesgo a la tecnología. El Nasdaq mostraba su mayor corrección en dos meses tras la caída de las acciones de Apple (a raíz de la rebaja de su…
02/01/2024: S&P enfrenta consolidación en niveles clave
Despedimos 2023 con revalorizaciones generalizadas de doble dígito, resaltando el excelente comportamiento del sector tecnológico, destacando una apreciación del Nasdaq 100 del +55%. El sentimiento de mercado refleja que, tras nueve semanas consecutivas de subidas, el S&P debería de consolidar niveles tomando…
29/12/2023: Elevada probabilidad de recortes en 2024
Llegamos a la última sesión del año habiendo encadenado movimientos planos durante las últimas jornadas, especialmente tras las últimas citas macro de hace ya dos semanas. Desde entonces hemos vivido un ambiente de transición navideña con unos volúmenes que se han minimizado acorde a la escasa agenda…
28/12/2023: Optimismo en índices Americanos y Europeos
Los índices americanos reaccionaban al optimismo de los datos que apuntan a que la inflación se aproximará al objetivo del 2% dentro del calendario previsto. Los índices europeos por su parte, han continuado su estela alcista en la transición post-navideña para afianzarse en zona de máximos del 2023…
27/12/2023: Fed cambia retórica ante mercados
Tras ocho semanas consecutivas de rentabilidad en el S&P, el selectivo se encuentra tan solo a 20 puntos de superar la resistencia de los 4.800 puntos, lo que le enfilaría a inaugurar nuevos máximos históricos. Esta última semana será muy corta, con escaso volumen de negociación y sin referencias macro relevantes…
22/12/2023: El PIB 3Q US por debajo de lo previsto
El S&P podría encadenar la octava semana consecutiva de ganancias después de que la última lectura del PIB 3Q US se publicara tres décimas por debajo de lo previsto. Paralelamente, el dato de consumo personal también se reflejó por debajo de consenso. La atención hoy estará centrada en la publicación…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
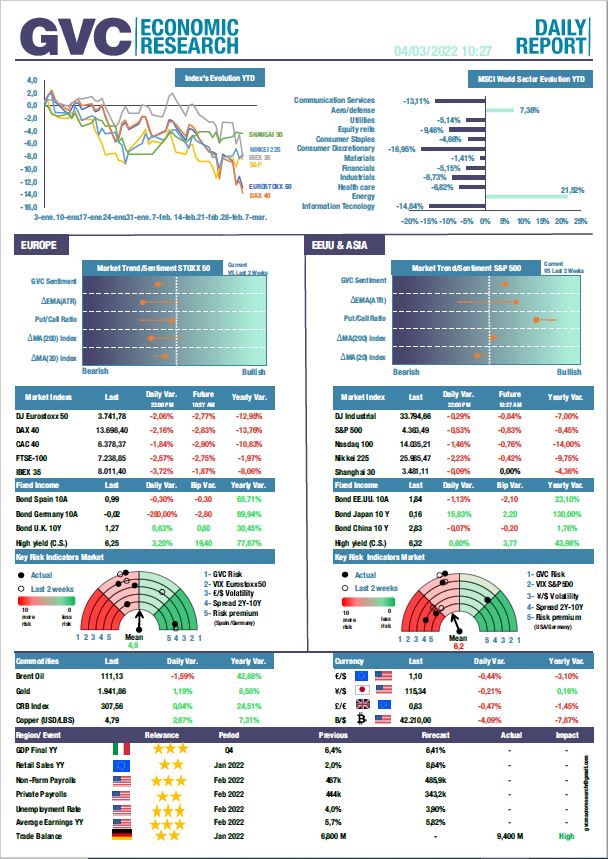
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein