19/03/2026: Geopolítica e inflación marcan la sesión
Daily Report


La sesión de ayer fue un recordatorio más de lo rápido que puede cambiar el pulso del mercado. La mañana avanzaba con cierta estabilidad, pero la noticia del ataque israelí a South Pars —un punto crítico para la energía global— alteró el tablero de inmediato. El petróleo volvió a subir con fuerza y las bolsas, que mantenían un tono constructivo, se dieron la vuelta casi al instante. No fue un simple movimiento táctico: con el crudo instalado desde hace semanas en niveles elevados y una guerra en Oriente Medio que ya entra en su tercera semana, cada titular se interpreta como un riesgo añadido para los precios y, por extensión, para las expectativas de inflación. En España, el Ibex arrancó con algo de tracción, pero el giro del mercado internacional acabó moderando el avance. El índice cerró con un leve repunte, apoyado sobre todo en el buen comportamiento de varios valores financieros —CaixaBank y Bankinter entre ellos— y en algunos nombres que mostraron más estabilidad que el conjunto del mercado. En el lado negativo, Acciona Energía, Puig y Amadeus registraron caídas claras, reflejo de un entorno en el que los inversores están siendo más selectivos y penalizan a las compañías más expuestas a la volatilidad general. En el frente corporativo, Iberdrola captó atención con la convocatoria de su Junta y los detalles sobre el dividendo. Puig anunció cambios relevantes en su equipo directivo. E Inditex volvió a ocupar un lugar destacado, tanto por la reorganización de sus estructuras en Estados Unidos como por la nueva colaboración de Zara con John Galliano, una jugada que el mercado lee más como decisión estratégica de marca que como un evento con impacto financiero inmediato. En el resto de Europa, el patrón fue similar al español. La sesión arrancó con un tono relativamente tranquilo, pero el flujo de noticias desde Oriente Medio deterioró el ánimo y los principales índices cerraron en negativo. No hubo un catalizador concreto, sino la percepción creciente de que la inestabilidad geopolítica podría prolongarse más de lo que el mercado anticipaba. En Estados Unidos, toda la atención estaba puesta en la Reserva Federal. La decisión de mantener los tipos en los niveles actuales no sorprendió, pero el comunicado dejó abierta la posibilidad de un recorte más adelante en el año, sin comprometer un calendario concreto. Las nuevas proyecciones reflejan un crecimiento algo más sólido y una inflación que sigue mostrando más resistencia de la que desearía el banco central, aunque la Fed intenta conservar margen para reaccionar en función de los próximos datos. El dato de inflación mayorista, claramente por encima de lo esperado, añadió presión inmediata. Los índices estadounidenses lo acusaron enseguida, con caídas notables. Los resultados de Macy’s y Lululemon quedaron en un segundo plano, porque ahora mismo el foco está en el comportamiento de los precios y en cómo eso condiciona los próximos movimientos de la Fed, que sigue totalmente dependiente de los datos. El repunte del petróleo no ayuda. Un barril acercándose a los 110 dólares no solo alimenta la discusión sobre la inflación, sino que comprime márgenes y actúa como freno para la actividad global. La Fed lo mencionó explícitamente como un factor de incertidumbre que puede retrasar cualquier intento de normalización monetaria. En conjunto, seguimos en un entorno frágil: los datos macro avanzan a ritmos desiguales, los bancos centrales tienen poco margen para errores y la geopolítica añade un nivel de ruido que puede cambiar la dirección de los mercados en cuestión de horas. Es un momento para mantener la cabeza fría y evitar lecturas excesivas en un sentido u otro, pero también para reconocer que el tablero se está moviendo y no hay una trayectoria clara todavía.
Incertidumbre es lo que cotizaron ayer los mercados frente a la ilusión del día anterior. Las contradicciones entre el optimismo de Trump y la realidad de un estrecho de Ormuz en el que se reportan cada vez más ataques a cargueros y petroleros se reflejaron en idas y venidas en el intradía de todos los mercados europeos y la falta de dirección de los mercados americanos, que acabaron casi sin cambios. Nuevos informes esta madrugada de ataques a barcos en esa vía de comunicación están haciendo que el petróleo vuelva a subir con fuerza acercándose a 100 USD/b, la mitad de los 200 EUR/b a los que Irán ha amenazado con llevar el precio de la materia prima. No solo es Ormuz, los puertos de Oriente Medio se han convertido en un objetivo, y a esta hora arde un importante puerto en Omán. Los países englobados en la Agencia internacional de la Energía han acordado la liberación de reservas estratégicas, pero la medida se califica como insuficiente a la vista de la fuerte subida de precios. Las conclusiones para el mercado son claras: vamos a seguir descontando estancamiento e inflación, mientras no se paren dichos ataques. La crisis energética se ha convertido en el foco de Irán y de los mercados, por ahora la factura es asumible y se espera que los gobiernos tomen medidas para contener el impacto en el consumidor, pero la incertidumbre seguirá pesando en el mercado hasta que se vea un giro en la evolución de la contienda. Así lo indican los futuros y los mercados asiáticos a esta hora. El Fondo Monetario Internacional estima que cada 10% que suba el precio del petróleo, incrementa la inflación global en 40 puntos básicos y resta 0,1% y 0,2% de crecimiento del PIB, pero esto es en base anual, con lo que la duración de las tensiones serán la clave.
Como siempre las bolsas son, además del precio del petróleo, los indicadores más visibles sobre el sentimiento del mercado, pero también hay que prestar atención a otros activos menos líquidos y menos sólidos financieramente.
En el plano macro, las rentabilidades de los bonos públicos están ya en la parte alta del rango de los últimos tres meses por ese riesgo de inflación. Y esto a pesar de que el IPC en USA en febrero se ajustó a lo esperado (2,4% general y 2,5% subyacente). Por otro lado, la reactivación del tema de los aranceles puede producirse en cualquier momento porque la administración USA está buscando formas de volver a implantarlos, lo que podría ser otro foco de tensión
Por el momento, y con un escenario central de duración de las tensiones en la energía de semanas, no meses, pensamos que mantener las posiciones y aprovechar caídas en valores atractivos sigue siendo una buena opción si miramos al horizonte completo del año.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
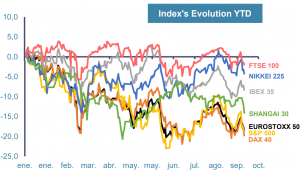
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
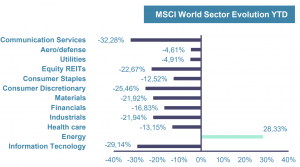
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
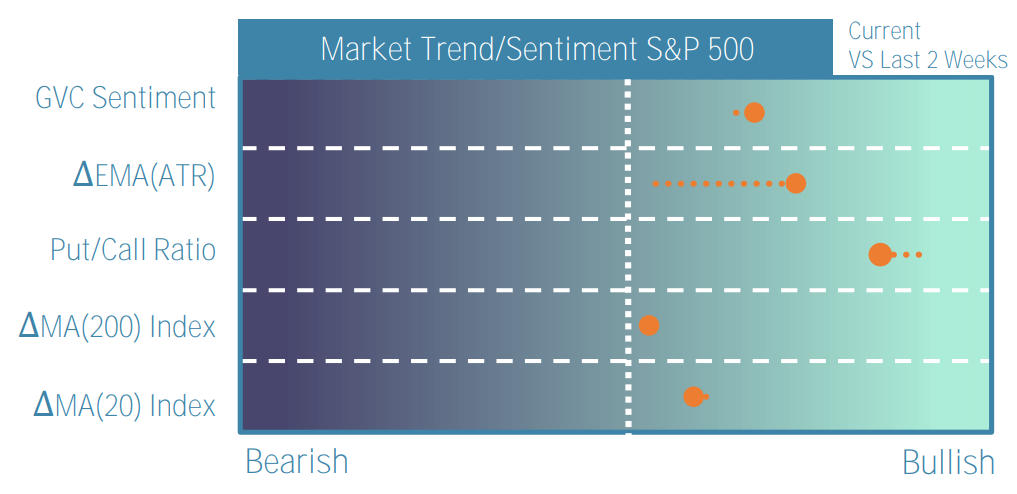
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
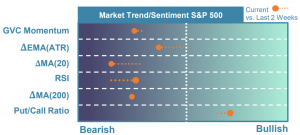
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
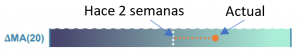
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
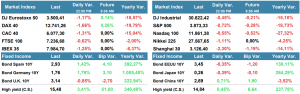
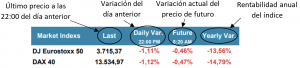
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
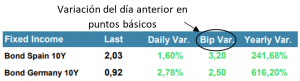
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
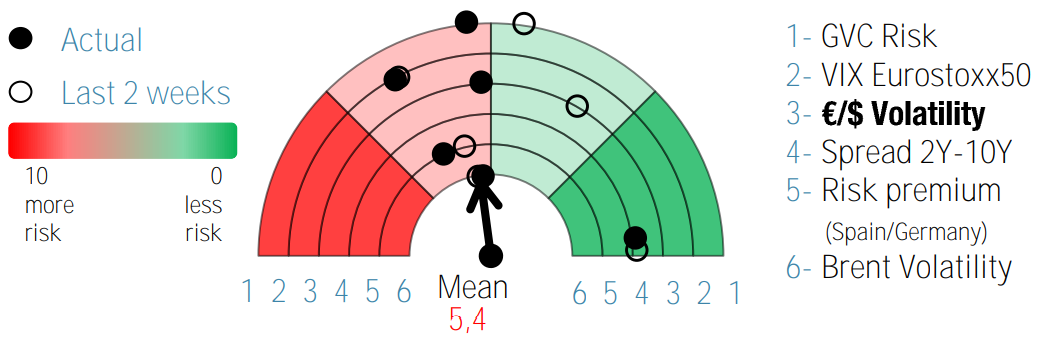
Velocímetro del Riesgo
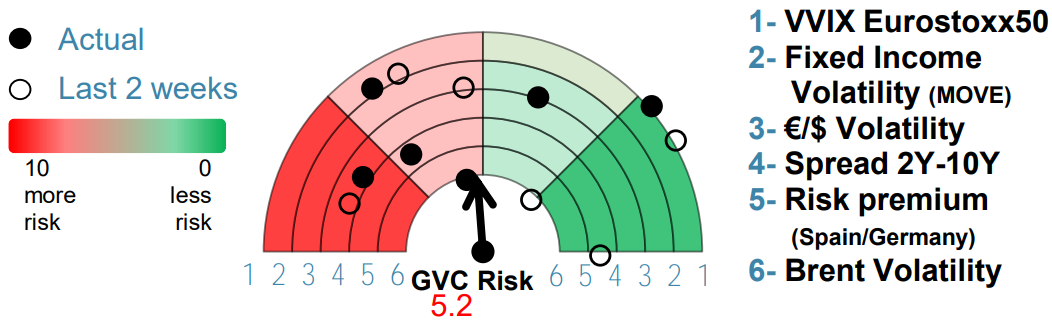
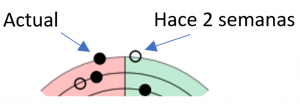
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
25/08/2023: Correcciones de los índices asiáticos
Los índices asiáticos corregían notablemente mientras que las yields de las curvas soberanas se normalizaban durante el preludio de proyecciones de tipos de interés de los banqueros desde Wyoming. Es probable que Powell utilice su intervención para esbozar cómo los consejeros de la FED evaluarán si…
24/08/2023: Nvidia impulsa los índices estadounidenses
Los índices asiáticos rebotaban notablemente siguiendo la publicación de un informe de la FED que ensombrecería la realidad económica, brindando así mayor soporte a que el órgano emprendiera punto y final al alza en tipos. En segundo lugar, un informe del Gobierno US proyectaba una revisión a la baja en la…
23/08/2023: Powell y ajustes restrictivos para el 2024
Como ocurre todos los años, nos encontramos en una semana con escasos volúmenes y tenues reposicionamientos de cartera a la espera del simposio de Jackson Hole. Desde la última reunión del FOMC los datos económicos han mostrado resiliencia, lo que podría consolidar todavía una última alza de tipos de la…
22/08/2023: Tesla y Nvidia impulsan rebote del mercado
Los índices asiáticos avanzaban siguiendo el buen comportamiento del Nasdaq ayer, aunque con el constante repunte de los Treasury Yields que sigue elevando la alerta sobre la calma en el mercado. El MSCI repuntaba +0.6% mientras que el Hang Seng rompía su secuencia de siete días consecutivos…
21/08/2023: Incertidumbre en China impacta crecimiento global
La incertidumbre para el medio plazo se dirigirá hacia la vertiente macro y corporativa en China las cuales, de continuar con evoluciones atenuadas, podrían tener trascendencia en el crecimiento global. Al desconcierto inicial en la región por el impago de dos bonos del gigante Evergrande, ahora le sucede un…
18/08/2023: Fortaleza en el mercado laboral de US
Veremos un inicio de sesión que continuará con la tendencia vista en las últimas sesiones, ventas en los mercados de renta variable por las preocupaciones sobre la situación de la economía China (cerrará su sexta jornada consecutiva con pérdidas) y la incertidumbre de las próximas decisiones…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
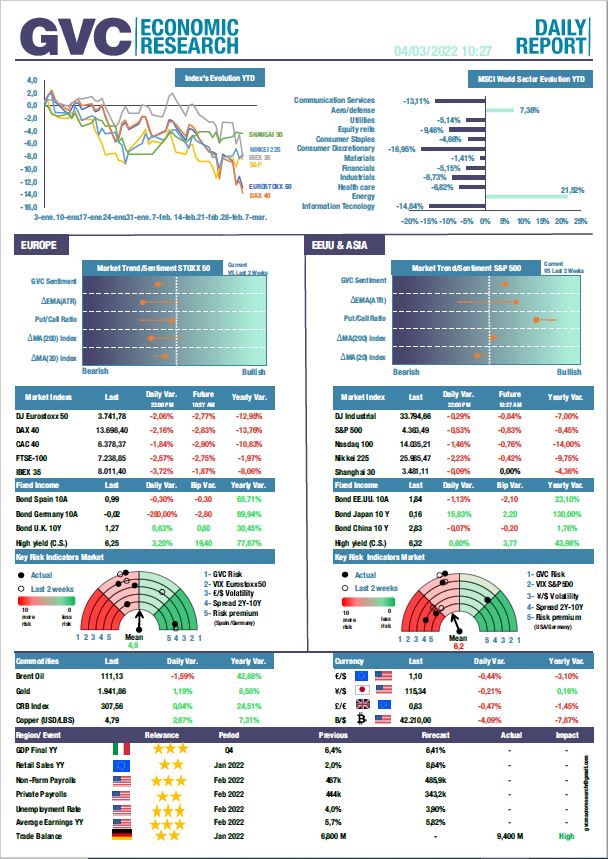
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein