16/03/2026: Ormuz mantiene la presión financiera
Daily Report


Entrando en la tercera semana de conflicto en Oriente Medio, la falta de información concreta de los bandos y la mezcla de esa información con propaganda no deja mucha claridad a inversores, por lo que no cabe nada más que mirar a los indicadores de percepción de riesgo. En ese sentido el precio del petróleo apunta a una continuidad en la volatilidad, ya que durante este fin de semana ha superado claramente la barrera de 100USD/b para cotizar en estos momentos a 104USD/b (aunque no está en máximos porque había llegado a 106 USD). Por su parte el índice de volatilidad del S&P 500 se sitúa en 27, en la parte media alta de los últimos cinco años, que sin ser un nivel preocupante no muestra bajada respecto a los últimos días. Por último, la rentabilidad de los bonos a 10 años está tanto en Alemania como en EE. UU. en la parte alta de los últimos tres meses. Por su parte el USD/EUR sigue ganando terreno y ya está en 1,14. Todos esos indicadores pensamos muestran esa falta de visibilidad sobre la finalización del conflicto y el hecho de que variables como la inflación ya están sufriendo. Todo dependerá de la duración de la guerra. Sin embargo, la falta de noticias a veces también permite la vuelta de algún dinero y hoy tanto los mercados asiáticos como los futuros de las bolsas europeas y americanas están en positivo a esta hora. Lo cierto es que la bajada de las bolsas ha sido contenida en las dos primeras semanas y de hecho la semana pasada terminó prácticamente sin cambios.
En el plano macro, la atención continuará centrada en como los actuales acontecimientos sigan afectando a la percepción de movimientos de tipos, ya que por ahora el mercado ha ido rebajando las probabilidades de que la FED recorte sus referencias. Desde el estrecho de Ormuz siguen viniendo noticias contradictorias y ese punto geográfico y sus alrededores es ahora el principal foco de inflación por el hecho de que los ataques ahora se están centrando en el sector energético (isla de Kharg y depósitos en aeropuerto de Dubai).
En China, las ventas minoristas han crecido un 2,8% en febrero, por encima de lo esperado que era de 2,5% y la producción industrial un 6,3% frente a 5,3% esperado. En EEU se esperan hoy indicadores de producción industrial de febrero y el indicador adelantado Empire manufacturing de marzo.
En valores destacamos que este entorno sigue beneficiando a las petroleras. Repsol adicionalmente, ha acordado con Venezuela, retomar el cobro de su actividad de extracción de gas en el país, mediante cargamentos de petróleo, algo que ya hacía hasta 2025 cuando EE. UU. lo vetó y ahora ya vuelve a permitir. El riesgo para estos valores es que el escenario se tranquilice, y la prima de guerra del precio del petróleo desaparezca.
Seguimos estando en una coyuntura de volatilidad, que continuará a no ser que los rumores de conversaciones entre Irán y EE. UU. avancen, lo cual parece complicado a corto plazo, o el plan de vigilancia de Ormuz que, reclamando Trump a varios países, ayuden a restablecer la seguridad en ese estrecho. Dicha volatilidad seguirá siendo una oportunidad de entrar en valores sólidos que se vean menos afectados por las consecuencias del conflicto.
Incertidumbre es lo que cotizaron ayer los mercados frente a la ilusión del día anterior. Las contradicciones entre el optimismo de Trump y la realidad de un estrecho de Ormuz en el que se reportan cada vez más ataques a cargueros y petroleros se reflejaron en idas y venidas en el intradía de todos los mercados europeos y la falta de dirección de los mercados americanos, que acabaron casi sin cambios. Nuevos informes esta madrugada de ataques a barcos en esa vía de comunicación están haciendo que el petróleo vuelva a subir con fuerza acercándose a 100 USD/b, la mitad de los 200 EUR/b a los que Irán ha amenazado con llevar el precio de la materia prima. No solo es Ormuz, los puertos de Oriente Medio se han convertido en un objetivo, y a esta hora arde un importante puerto en Omán. Los países englobados en la Agencia internacional de la Energía han acordado la liberación de reservas estratégicas, pero la medida se califica como insuficiente a la vista de la fuerte subida de precios. Las conclusiones para el mercado son claras: vamos a seguir descontando estancamiento e inflación, mientras no se paren dichos ataques. La crisis energética se ha convertido en el foco de Irán y de los mercados, por ahora la factura es asumible y se espera que los gobiernos tomen medidas para contener el impacto en el consumidor, pero la incertidumbre seguirá pesando en el mercado hasta que se vea un giro en la evolución de la contienda. Así lo indican los futuros y los mercados asiáticos a esta hora. El Fondo Monetario Internacional estima que cada 10% que suba el precio del petróleo, incrementa la inflación global en 40 puntos básicos y resta 0,1% y 0,2% de crecimiento del PIB, pero esto es en base anual, con lo que la duración de las tensiones serán la clave.
Como siempre las bolsas son, además del precio del petróleo, los indicadores más visibles sobre el sentimiento del mercado, pero también hay que prestar atención a otros activos menos líquidos y menos sólidos financieramente.
En el plano macro, las rentabilidades de los bonos públicos están ya en la parte alta del rango de los últimos tres meses por ese riesgo de inflación. Y esto a pesar de que el IPC en USA en febrero se ajustó a lo esperado (2,4% general y 2,5% subyacente). Por otro lado, la reactivación del tema de los aranceles puede producirse en cualquier momento porque la administración USA está buscando formas de volver a implantarlos, lo que podría ser otro foco de tensión
Por el momento, y con un escenario central de duración de las tensiones en la energía de semanas, no meses, pensamos que mantener las posiciones y aprovechar caídas en valores atractivos sigue siendo una buena opción si miramos al horizonte completo del año.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
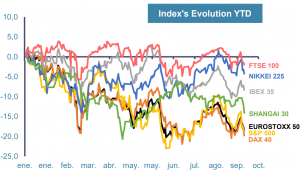
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
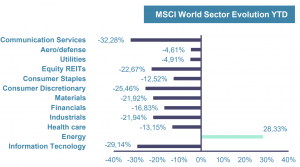
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
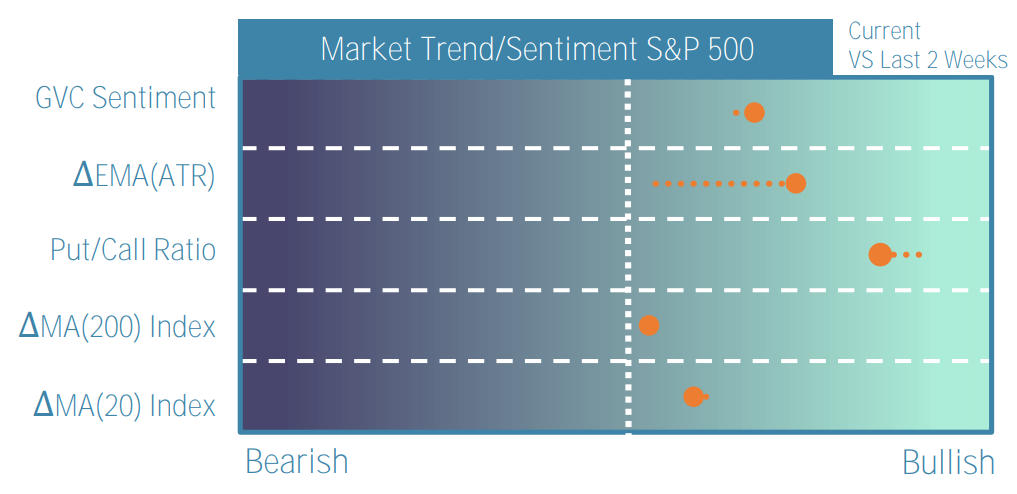
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
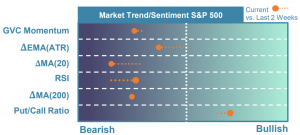
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
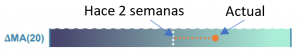
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
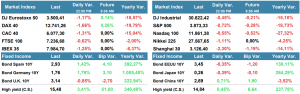
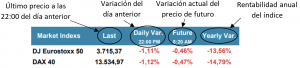
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
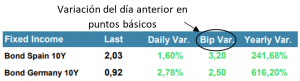
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
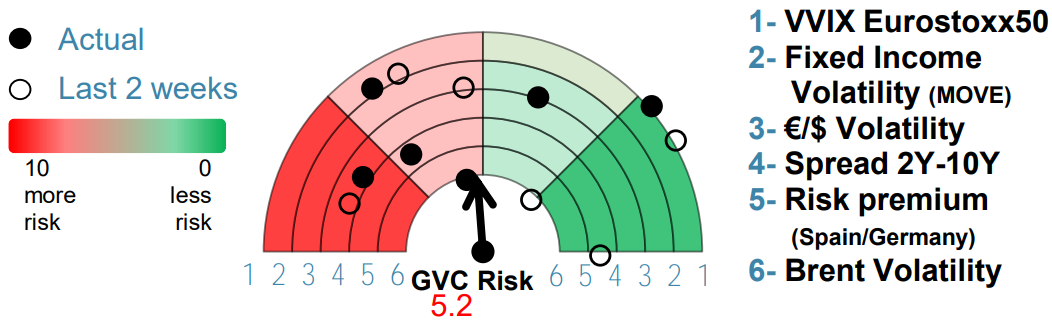
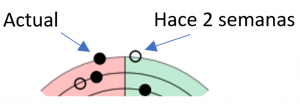
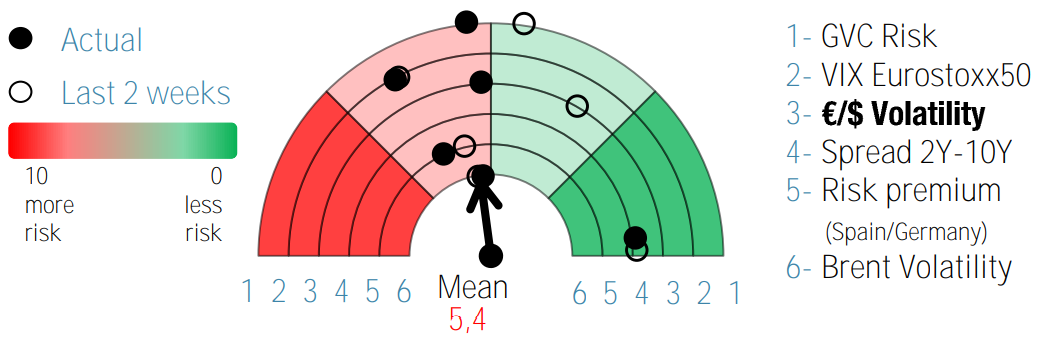
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
31/07/2023: El mercado se resiste a corregir
A pesar de que los inversores anticipan de manera generalizada una recesión, vemos como el mercado se resiste a corregir mostrando entradas de dinero que llegan a acumular un MTD por encima del 1.50% en Eurostoxx y cercano al 3% en S&P. Los factores son: 1) Una inflación que continúa…
28/07/2023: El BoJ propone un ajuste en su política
El Dow Jones pone fin a su mejor racha desde 1987 según el BoJ informaba que hoy se debatirá un ajuste de su política de control de la curva de rendimientos para permitir que los tipos de interés a 10Y suban por encima de su límite actual del 0.5%. De producirse este efecto, se trataría de un…
27/07/2023: Importantes referencias en US e intervención de Lagarde
El USD retoma su cruce por encima de EUR/USD 1.11 según la intervención de Powell especulaba con una cercanía al final del ciclo monetario, dejando así abierta la posibilidad a una última subida en función de los datos. El mercado tras anunciar la FED su nuevo rango en 5.25-5.50% (máximo en 22 años…
26/07/2023: Posible última subida de tipos
Los índices continúan testeando las zonas de máximos mientras que los inversores esperan que se produzca una corrección como consecuencia de un impacto retardado del endurecimiento monetario y también por la erosión de la inflación sobre el ahorro de los consumidores. Los niveles clave…
25/07/2023: Atentos a los resultados empresariales
Los índices chinos saldaron con ganancias la sesión tras el optimismo por la entrada de más medidas de estímulo desde Pekín. Los valores tecnológicos en la región rebotaron por encima del 4% mientras que el sector de Real Estate mostró su mejor comportamiento diario desde el pasado…
24/07/2023: Mercado continuista al que le cuesta caer
Adentrados en la temporada estival seguimos con un mercado continuista al que le cuesta caer y en donde la mayoría de los inversores auguran un ajuste de al menos el 5%. Tras unas revalorizaciones YTD de doble dígito, los gestores no encuentran estímulos para realizar ni entradas de calado…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
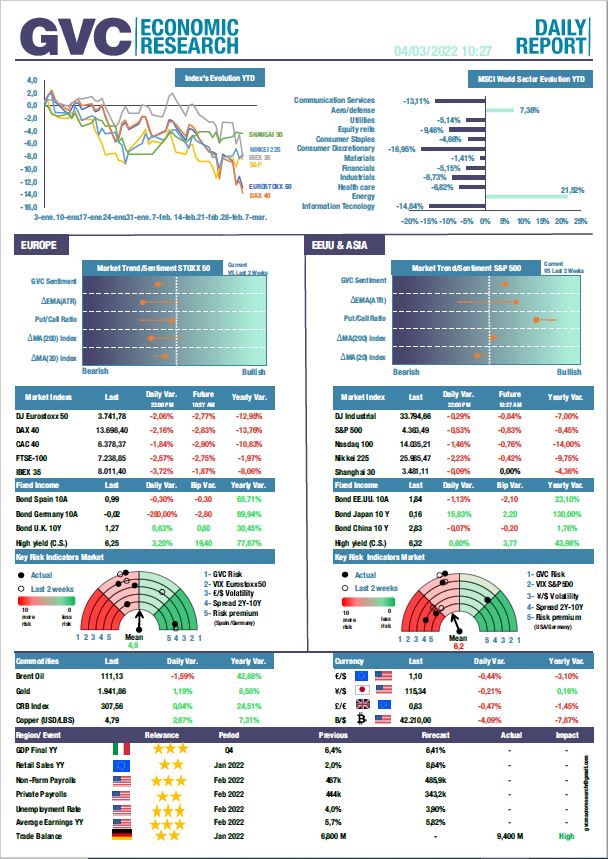
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein