06/05/2026: Empleo fuerte y mercado cauteloso
Daily Report


La sesión de ayer en el mercado español fue de esas que conviene leer despacio, sin levantar la voz, pero con el radar bien encendido. Después del golpe del lunes, una de esas caídas que dejan huella y obligan a recolocar ideas, el rebote del IBEX no fue el típico muelle. Hubo algo más detrás. Subir un 1,8%, hasta los 17.667 puntos, con una mayoría clara de valores sumándose, sugiere que el mercado sigue buscando dónde apoyarse, incluso con el ruido geopolítico de fondo y esa sensación de fragilidad que nunca termina de irse del todo. Eso sí, el movimiento estuvo muy focalizado. ACS fue, sin discusión, la protagonista del día. Un avance cercano al 10% no es habitual en un valor de ese tamaño y no se explica solo por una corrección técnica. Hay una reconsideración del papel que juegan las grandes infraestructuras en este entorno: flujos de caja visibles, contratos largos y una sensación de refugio que vuelve a cotizar. Acerinox e Indra siguieron caminos parecidos, cada una con su historia particular, pero favorecidas por el mismo viento de cola. Al otro lado, Cellnex y Grifols volvieron a quedarse atrás, una vez más. El mercado sigue siendo poco indulgente con la deuda elevada y con los relatos que aún piden tiempo. El telón de fondo no ayuda demasiado. Oriente Medio vuelve a recordarnos lo delicado que es cualquier alto el fuego y lo rápido que puede torcerse el clima. No hay pánico, pero sí prudencia. A eso se suma una temporada de resultados que, sin grandes sobresaltos, tampoco está dando demasiados motivos para el entusiasmo. Sabadell confirmó lo que ya estaba descontado: márgenes bajo presión, comisiones más flojas y costes puntuales, compensados en parte por el mensaje de compromiso con el accionista. Unicaja, en cambio, juega otra partida: crecimiento discreto, pero una política de remuneración muy agresiva, de las que suelen encontrar amplio eco cuando la visibilidad es reducida. El interés de Sabadell por las stablecoins ligadas al euro dice más sobre hacia dónde quiere desplazarse el sector que sobre sus cuentas inmediatas, pero deja claro que la banca no quiere perder el paso en la siguiente vuelta de la digitalización financiera. Fuera del ámbito bancario, siguieron apareciendo movimientos que conviene no pasar por alto. Indra continúa explorando operaciones de calado, con valoraciones que ya la colocan en una liga distinta a la de hace unos años. Amadeus reactiva las recompras, una señal clásica de confianza en el propio balance. Prosegur presentó un crecimiento moderado pero constante, mientras que el concurso de Tubos Reunidos recuerda que no todo el tejido industrial ha digerido igual el nuevo entorno de costes y financiación. En el frente macro, las cifras de empleo en España siguen sorprendiendo al alza. Bajar de los 2,4 millones de parados y superar los 22 millones de afiliados tiene un impacto psicológico evidente, aunque en buena medida ya esté en precio. En Europa, el tono fue constructivo en general, con la salvedad de Londres, y los índices recuperaron parte del terreno perdido. Fuera del continente, el ruido tampoco es menor. Australia volvió a subir tipos porque la inflación se resiste a ceder y, una vez más, el petróleo aparece como parte del problema. Mientras tanto, las grandes compañías globales siguen marcando referencias: Ferrari demuestra que el lujo bien gestionado juega en otra liga, Pfizer confirma que hay vida más allá de la COVID y las operaciones corporativas recuperan pulso, como ilustra el pulso entre EQT e Intertek. Pero si hay una noticia que conviene seguir con lupa es la que llega desde Washington. La posibilidad de que la Casa Blanca, bajo la presidencia de Donald Trump, empiece a revisar los modelos más avanzados de inteligencia artificial antes de su lanzamiento no es un detalle menor ni un debate técnico sin consecuencias. Es un cambio de enfoque. Si la IA entra de lleno en el radar regulatorio por razones de seguridad nacional, el impacto puede ir mucho más allá de las grandes tecnológicas: inversión, valoración y ritmo de innovación podrían verse afectados. El mercado aún no lo está poniendo en precio, pero haría bien en empezar a pensarlo. Ahí puede estar uno de los grandes temas no solo de los próximos meses, sino de los próximos años.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
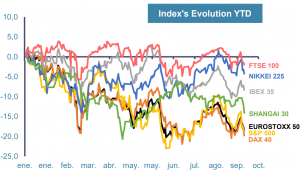
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
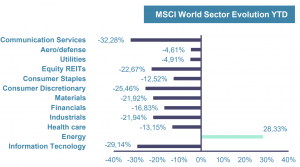
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
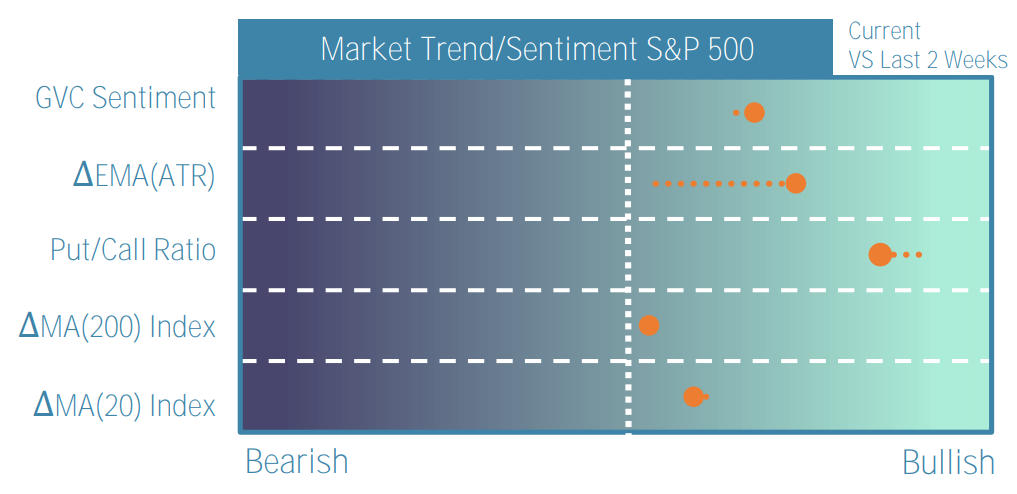
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
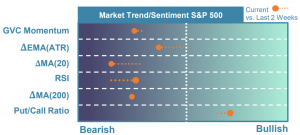
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
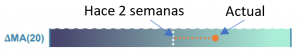
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
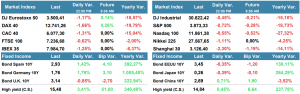
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
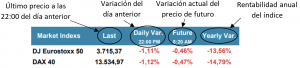
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
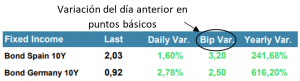
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
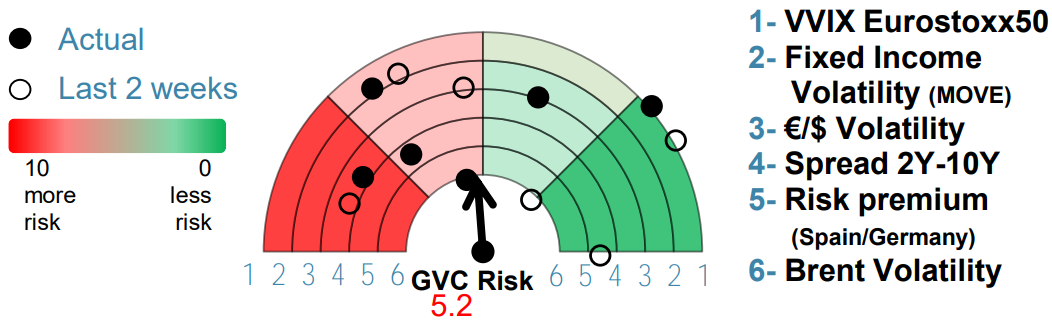
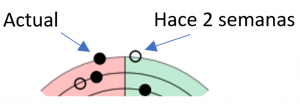
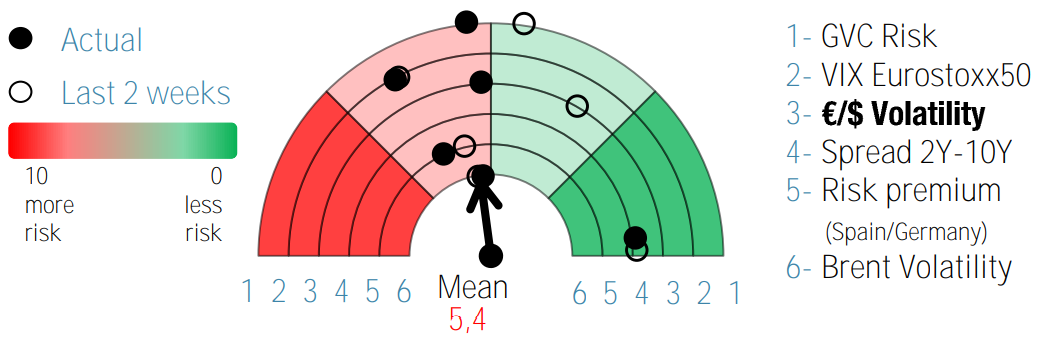
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
22/01/2024: Ambigüedades en el mercado
Los inversores no optan ni por tomar beneficios debido a que el momento del ciclo es bueno, ni tampoco por tomar parciales debido a que el mercado debería de seguir un proceso de ajuste por tipos. En China las bajas valoraciones no son suficientes para animar a los inversores debido a que una falta de estímulos…
19/01/2024: Bases del mercado robustas
A pesar de los últimos repuntes en los índices seguimos pensando que continúa siendo necesaria una continuidad del proceso de ajuste que termine de consolidar el retraso y la menor cantidad de recortes potenciales para 2024. Consideramos que las bases de mercado siguen siendo buenas por cuatro motivos…
18/01/2024: Aterrizaje suave en US
Las referencias de ventas minoristas y producción industrial en Estados Unidos de diciembre, por encima ambas de lo previsto, vuelven a diluir las expectativas de que la FED rebaje tipos en marzo. Según el Libro Beige, el fuerte gasto de los consumidores americanos durante las últimas semanas ha contribuido a…
17/01/2024: Caídas generalizadas en Asia
Tras los últimos movimientos podríamos haber comenzado un proceso de ajuste en donde el Ibex pierde los 10.000 puntos y el Eurostoxx pone a prueba la cercanía a los 4.400 puntos, lo cual tendría todo el sentido. En Asia hemos visto caídas generalizadas en los parqués según los inversores reducían sus proyecciones…
16/01/2023: Caída en las bolsas
La referencia MSCI APAC corrige -1.1% por la caída de las bolsas en Australia, Sur Corea y Japón, mientras que Hong Kong sella su peor comportamiento en dos meses. Los futuros europeos vienen bajando -0.50%, extendiendo las correcciones de la sesión previa después de que algunos consejeros del BCE enfriasen los…
15/01/2023: Precios persistentes en UE y US
Continuamos en un contexto heredado del 2023 en donde debería de producirse un ajuste de las cotizaciones por una cuestión de posibles retrasos en la agenda de recortes de tipos. Los últimos datos de inflación (dic) tanto en la UE como en US han sugerido que los precios se están empezando a mostrar más persistentes…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
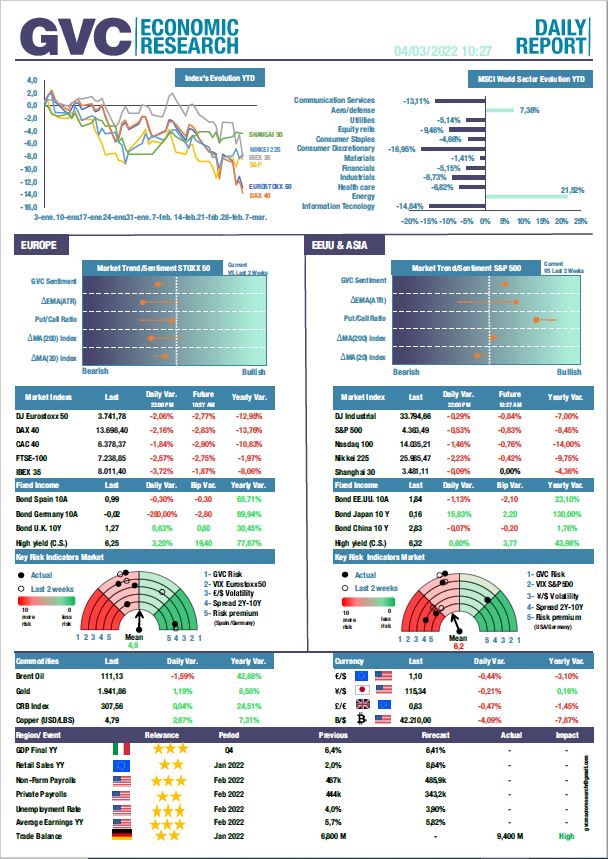
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein