24/04/2026: Geopolítica enfría el apetito inversor
Daily Report


El mercado lleva varios días moviéndose con una sensación incómoda, de esas que se notan más que se explican. Cuesta encontrar apoyos sólidos más allá del corto plazo y eso se refleja claramente en el comportamiento del Ibex, que ha perdido los 18.000 puntos tras encadenar cuatro sesiones consecutivas de caídas. Y lo hace, además, justo después de haber estado muy cerca de máximos históricos. No es tanto una cuestión técnica como de entorno. El bloqueo en el estrecho de Ormuz sigue siendo un lastre evidente y, mientras no haya una señal creíble de distensión entre Estados Unidos e Irán, el mercado seguirá aplicando una prima de riesgo que se cuela en casi todos los activos, de una forma u otra. Con ese telón de fondo, el movimiento del índice no sorprende.
Hemos visto un castigo selectivo, algún ajuste puntual de posiciones y, sobre todo, poca profundidad compradora. Indra y Grifols encabezaron los descensos, una muestra clara de lo exigente que está el mercado con los valores más sensibles a expectativas, incertidumbres o decisiones corporativas. Bankinter tampoco logró esquivar la corrección pese a presentar unas cifras sólidas. Conviene ponerlo en contexto. El banco mantiene una rentabilidad sobre recursos propios claramente por encima de la media europea y una posición de capital cómoda, pero en el momento actual cumplir ya no es suficiente. El mercado descuenta gran parte de lo bueno y penaliza cualquier señal que no refuerce el relato. Al mismo tiempo, hubo valores que se desmarcaron del tono general. Solaria destacó al alza, en buena medida por un movimiento de posicionamiento táctico y por el renovado interés en el sector de las renovables en un contexto de energía tradicional tensionada. En Telefónica, el apoyo vino de noticias concretas y de una mayor sensación de foco en la ejecución, algo que el mercado empieza a reconocer tras años de escepticismo y ajustes continuos. En el sector financiero, más allá de los resultados trimestrales, llaman la atención los movimientos de balance. Santander ha optado por poner en pausa su programa de recompra de acciones por motivos regulatorios ligados a una operación en Estados Unidos. No es una mala noticia en sí misma, pero sí recuerda que en este punto del ciclo la flexibilidad estratégica pesa tanto como la retribución al accionista. BBVA, por su parte, ha liberado capital en hipotecas mediante titulizaciones, una señal clara de gestión activa del riesgo en un entorno que invita, claramente, a la prudencia. En paralelo, la actividad corporativa sigue siendo notable. Acciona Energía avanza en su plan de rotación de activos con el objetivo de reforzar su balance, Sacyr consolida su presencia en Estados Unidos con proyectos que aportan visibilidad a largo plazo y Digi ha optado por aplazar su salida a bolsa en España. Esta última decisión resulta bastante reveladora. El interés por parte de los inversores existe, pero cuando la geopolítica empieza a afectar a los precios de la energía, la inflación y las expectativas de tipos, el apetito por nuevas emisiones se enfría con rapidez.
En el plano macro, el escenario es mixto. En Estados Unidos, el mercado laboral sigue mostrando una resistencia mayor de la prevista y algunos indicadores adelantados de actividad han sorprendido al alza. Al mismo tiempo, el impacto de los precios energéticos empieza a notarse en sectores especialmente intensivos en combustible, como las aerolíneas, que ya están revisando previsiones. En Europa, los datos de matriculaciones de vehículos eléctricos confirman una aceleración apoyada tanto en incentivos fiscales como en el encarecimiento sostenido de la gasolina, una tendencia con visos de continuidad si el conflicto se prolonga. Las recientes declaraciones desde el sector del lujo resumen bastante bien el momento. El escenario central sigue siendo de crecimiento muy moderado, pero con un abanico de resultados cada vez más abierto en función de cómo evolucione Oriente Medio.
En mercados así, más que anticipar grandes movimientos direccionales, suele ser más sensato centrarse en balances sólidos, visibilidad de flujos y capacidad de adaptación. El ruido es elevado, el riesgo geopolítico está mal acotado y las valoraciones, en muchos casos, no dejan margen para errores. Cuando el entorno es este, la paciencia y la disciplina suelen ser aliadas bastante más fiables que la prisa.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
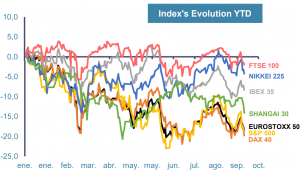
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
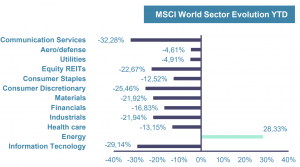
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
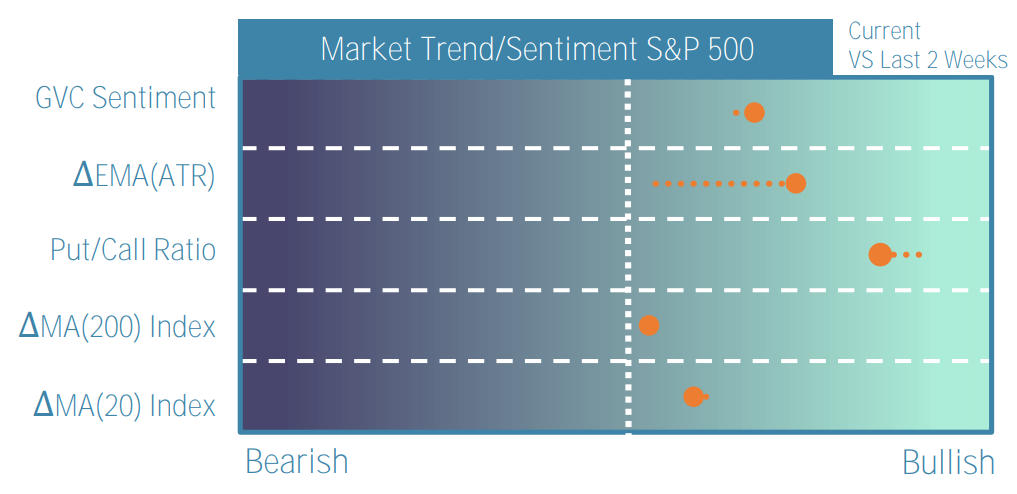
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
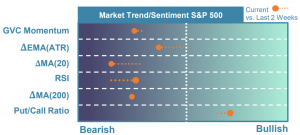
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
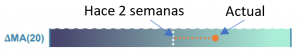
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
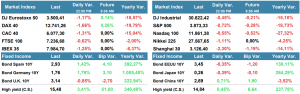
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
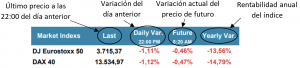
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
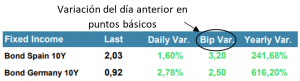
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
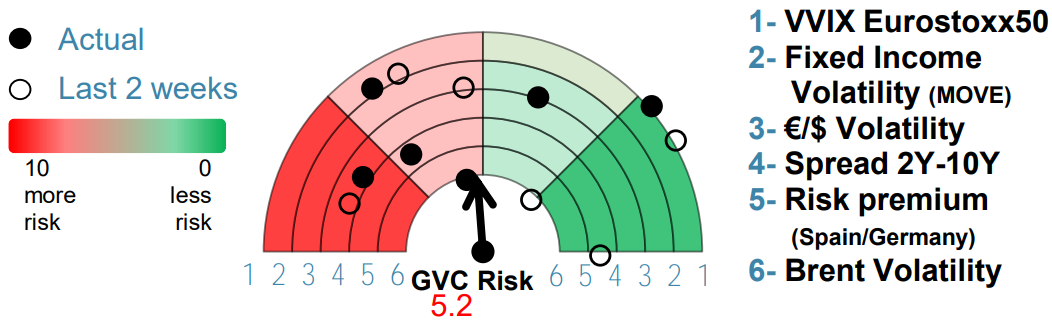
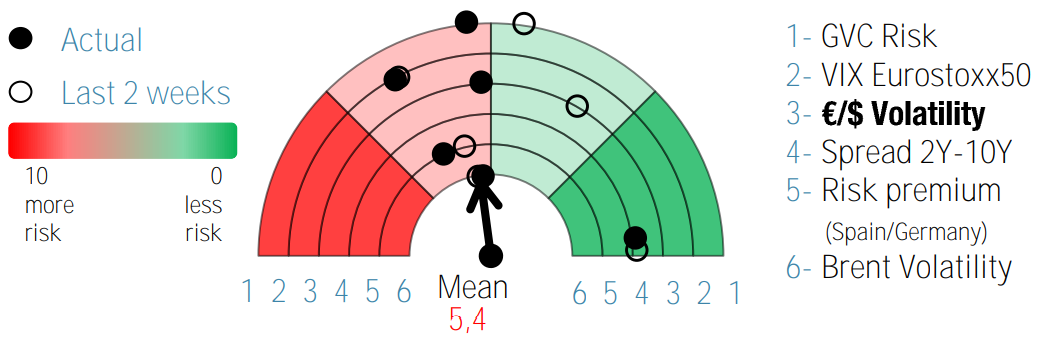
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
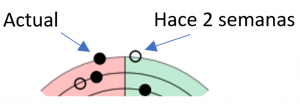
Últimos días
16/11/2023: Tendencias mixtas en los mercados globales
Los futuros anticipan una apertura plana en las bolsas tras el notable movimiento alcista acumulado después de que los inversores hayan asignado un adelanto de los plazos previstos para lograr el objetivo de inflación en el 2%. En la sesión americana el buen comportamiento estuvo soportado por la …
15/11/2023: Índices compensan las caídas de Octubre
El desempeño de los índices compensa las caídas vistas en octubre según la geopolítica se reacopla a su relevancia y también según la política monetaria continúa surtiendo efecto en los precios. Un inesperado IPC (oct), una décima por debajo de lo previsto ha dado fuerza a la tesis de que el endurecimiento…
14/11/2023: Expectativas económicas antes del IPC US
La sesión precedente caracterizada por unos volúmenes bajos, podríamos calificarla como una jornada de impás previa a conocerse hoy el dato de IPC US (oct). Esta semana se publicarán algunos informes económicos que ayudarán a definir la dirección de los mercados tras los últimos rebotes que apuntaron a un…
13/11/2023: Consolidación del mercado y tensiones geoestratégicas
Los índices han continuado consolidando, abstrayéndose de los mensajes más duros de la FED y centrándose en la aparente contención geoestratégica entre Israel y Hamás que han conseguido mitigar las tires de los bonos desde niveles máximos. Esta semana la atención de los inversores estará centrada en dos focos: 1) La publicación del IPC US (oct) en…
10/11/2023: Declaraciones de Powell más duras
Ayer tuvo tuvieron lugar unas declaraciones de Powell más duras de lo previsto en donde advertía que los tipos deberían de subir algo más, lo que frenó el buen comportamiento tanto de la bolsa americana como en deuda. Los índices asiáticos replicaron el movimiento, el cual se redobló tras la publicación de unos débiles resultados del fabricante de chips SMIC y del operador de casinos Wynn…
09/11/2023: Intervención de Powell en el FMI
Continuamos inmersos en un período caracterizado por una notable ausencia de datos macroeconómicos significativos, situación que se prevé cambiará con la próxima publicación de las cifras del Índice de Precios al Consumo (IPC) en los Estados Unidos. Mientras tanto, la atención permanece enfocada en las comunicaciones procedentes de los bancos centrales…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
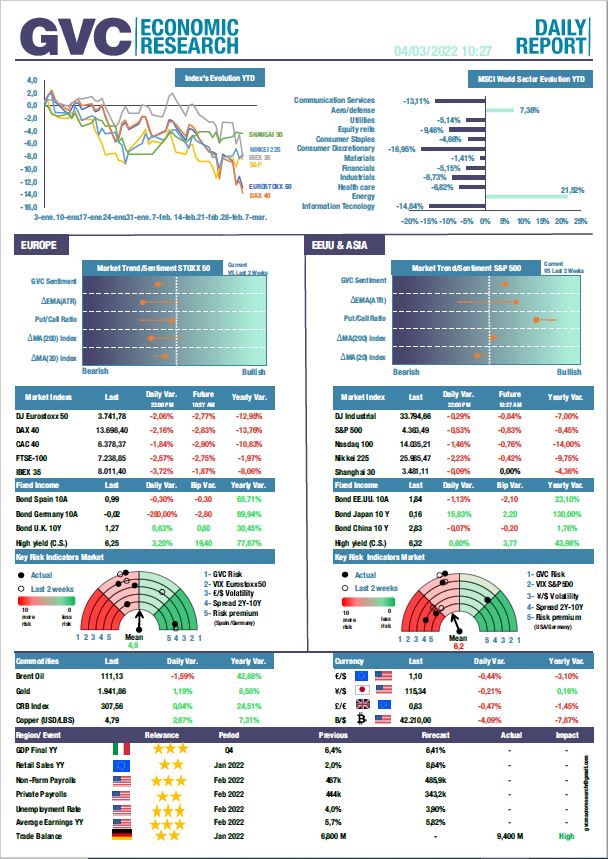
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein