16/07/2026: Mercados en pausa ante factores
Daily Report


La sesión deja una lectura bastante interesante sobre el momento que atraviesan los mercados. El dato de inflación en Estados Unidos resultó alentador y la moderación temporal del precio del petróleo aportó algo de tranquilidad, pero eso no se tradujo en un mayor apetito por el riesgo. De hecho, cuando las bolsas apenas reaccionan ante noticias que, en principio, deberían ser favorables, suele ser más revelador observar cómo se comporta el mercado que quedarse únicamente con los titulares. El Ibex 35 retrocedió un 0,42% y cerró en los 19.275 puntos. En el resto de Europa predominó también una cierta cautela: el Euro Stoxx 50 cedió un 0,12%, el DAX alemán un 0,46% y el FTSE británico un 0,15%, mientras que el CAC francés fue la excepción al avanzar un 0,19%. Son movimientos moderados, pero reflejan una sensación de agotamiento tras varios meses de recuperación muy sólida. En España, los bancos tuvieron un papel relevante en la corrección del índice. Más que un cambio de tendencia parece una pausa razonable después de la fuerte revalorización acumulada durante los últimos trimestres. La mirada sigue puesta en la capacidad del sector para mantener márgenes y generación de capital si los tipos de interés dejan de ser el viento de cola que han representado en los dos últimos años. La atención sigue concentrada en tres factores clave: Oriente Medio, los tipos de interés y la evolución del crecimiento global. Por ahora, los inversores asumen que el conflicto en la región no provocará una interrupción grave del suministro energético, aunque tampoco consideran que el riesgo haya desaparecido. El Brent continúa por encima de los 83 dólares por barril, un nivel suficientemente elevado como para dificultar la narrativa de una rápida desinflación, pero todavía lejos de desencadenar un escenario de tensión económica significativa. A ello se suma una Reserva Federal que sigue enviando mensajes prudentes. El mercado recibió con entusiasmo la sorpresa positiva de la inflación, pero los responsables monetarios insisten en que la lucha contra los precios aún no está ganada. En ese contexto, la rentabilidad del bono estadounidense a diez años volvió a mostrar cierta presión al alza y se mantiene alrededor del 4,60%, una referencia que sigue pesando sobre los segmentos del mercado con valoraciones más exigentes.
China tampoco contribuyó a mejorar el sentimiento inversor. Los últimos datos refuerzan la idea de una desaceleración que ya empieza a dejar huella en sectores cíclicos, industriales y ligados a las materias primas. La debilidad mostrada por algunas compañías más expuestas al ciclo económico encaja perfectamente con esa tendencia. Mientras tanto, la tecnología continúa moviéndose a otro ritmo. Todo lo relacionado con la inteligencia artificial y las compañías de mayor calidad sigue captando el interés de los inversores. Los resultados empresariales del sector continúan respaldando expectativas muy ambiciosas que, por el momento, encuentran apoyo en un sólido crecimiento de beneficios. Esa divergencia entre tecnología y sectores más tradicionales vuelve a situarse entre las principales características del mercado actual.
En definitiva, el mercado transmite una sensación de equilibrio inestable. No hay señales claras de una corrección profunda, pero tampoco argumentos sólidos para justificar una expansión significativa de los múltiplos. El resultado es un entorno de consolidación, muy sensible a cualquier novedad en el frente geopolítico o monetario, donde la selección de valores gana cada vez más peso frente a la evolución de los índices. El cierre en Estados Unidos no tuvo grandes movimientos con los tres índices de referencia subiendo menos de un 1% (Nasdaq +0.62%, S&P 500 +0.38 y DOW +0.29%) guiados por unos resultados trimestrales que están superando las expectativas, sobre todo en el caso de los grandes bancos de inversión, y unos datos de IPP que también fueron mejores que lo que esperaba el consenso, rebajando nuevamente la presión sobre los tipos de interés. En Asia jornada netamente negativa, con el Nikkei cayendo más del 2.5% y el Kospi con un -6.5%; por el contrario, el Hang Seng sube un 2.1% liderado por empresas como Xiaomi, BYD o Alibaba Group. Hasta el momento, los futuros cotizan con avances moderados en Europa y Estados Unidos.
Fuente: GVC Gaesco
Publicaciones Anteriores
Cargando publicaciones…
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
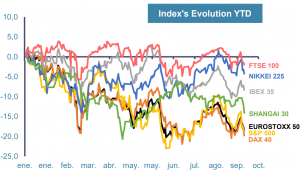
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
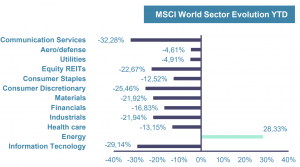
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
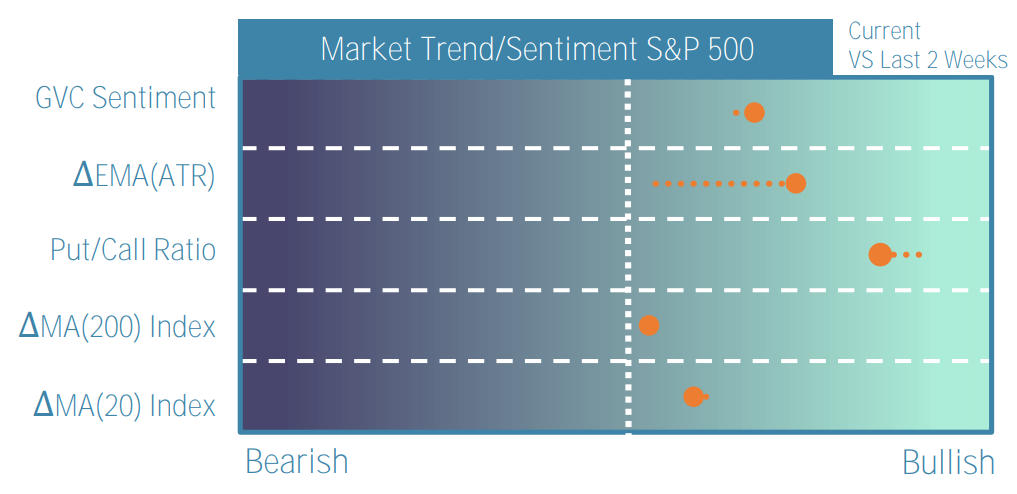
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
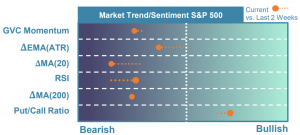
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
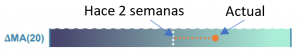
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
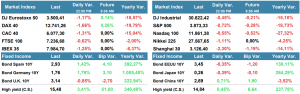
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
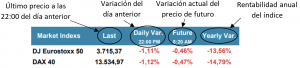
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
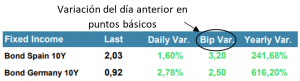
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
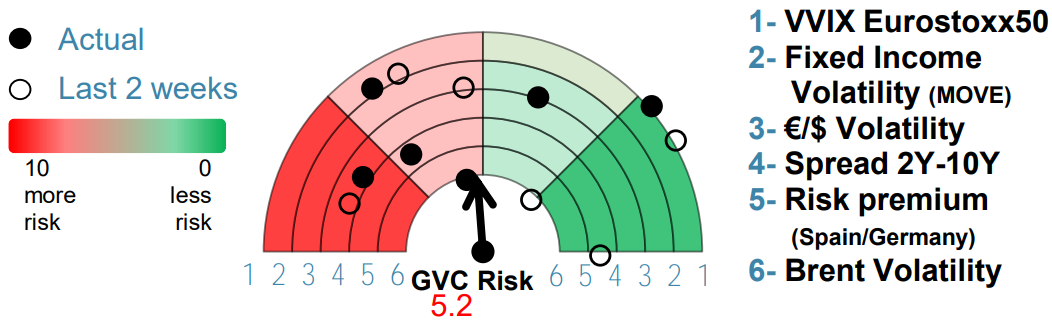
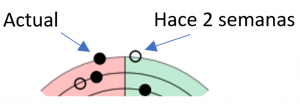
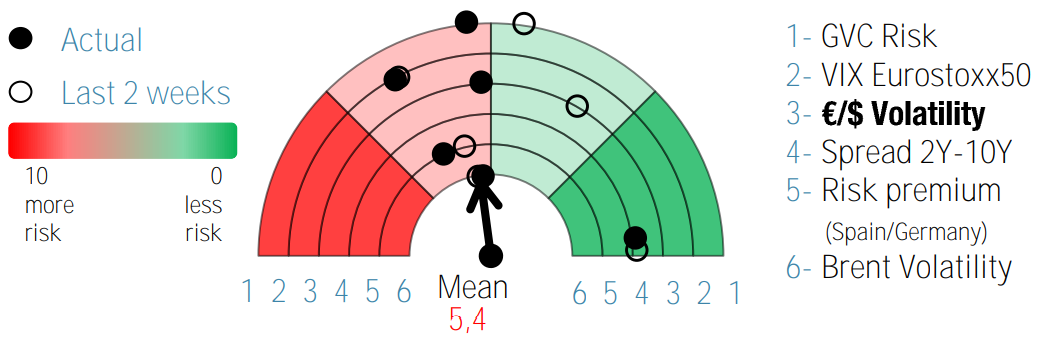
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
16/06/2025: Los mercados reaccionan al nuevo frente geopolítico
La pausa que se había instalado en los mercados se ha roto de forma abrupta. El ataque israelí sobre Irán, con objetivos militares y nucleares en el punto de mira, ha devuelto la tensión geopolítica al centro del escenario. No se trata de una noticia más: la acción militar ha sido clara, la respuesta iraní también, y el…
13/06/2025: Deriva entre tensiones geopolíticas y rebotes
Sesión de doble lectura en el mercado español, marcada más por vaivenes de volatilidad que por una dirección clara. El Ibex 35 llegó a perder con holgura los 14.000 puntos en la primera parte de la jornada, lastrado por la debilidad de valores cíclicos y sensibles a la incertidumbre geopolítica, especialmente IAG y Amadeus. Sin…
12/06/2025: Inercia sin convicción
El mercado español cerró con tono débil en una sesión dominada por la reacción a los resultados de Inditex. Sin dramatismos, pero sí con claridad, el mercado penalizó unos números que confirman lo que muchos intuían: el ritmo de crecimiento empieza a agotarse. El beneficio apenas avanza, las ventas muestran…
11/06/2025: La macroeconomía congela el impulso
El mercado español vivió una sesión sin dirección clara, marcada por la debilidad del sector financiero y el peso de Indra en el comportamiento del IBEX 35. La jornada transcurrió bajo un tono de vigilancia, con los inversores atentos a las conversaciones en Londres entre EE.UU. y China sobre los aranceles, así como…
10/06/2025: Equilibrio inestable
Sesión con escaso impulso en las bolsas europeas, y un Ibex que cerró casi en el mismo punto de partida, desmarcándose ligeramente del tono más flojo del resto del continente. No es sorprendente: el mercado local está, como tantos otros, en fase de digestión. Por un lado, digiere la avalancha de datos macro de las…
06/06/2025: El IBEX toma la delantera tras el BCE
La sesión de ayer jueves en los mercados dejó una fotografía interesante y, sobre todo, muy reveladora: el IBEX 35 volvió a colocarse en cabeza en Europa, apoyado con fuerza por los bancos y marcando distancia con sus pares europeos y americanos. Lo curioso es que no empezó así. La mañana fue más bien plana…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
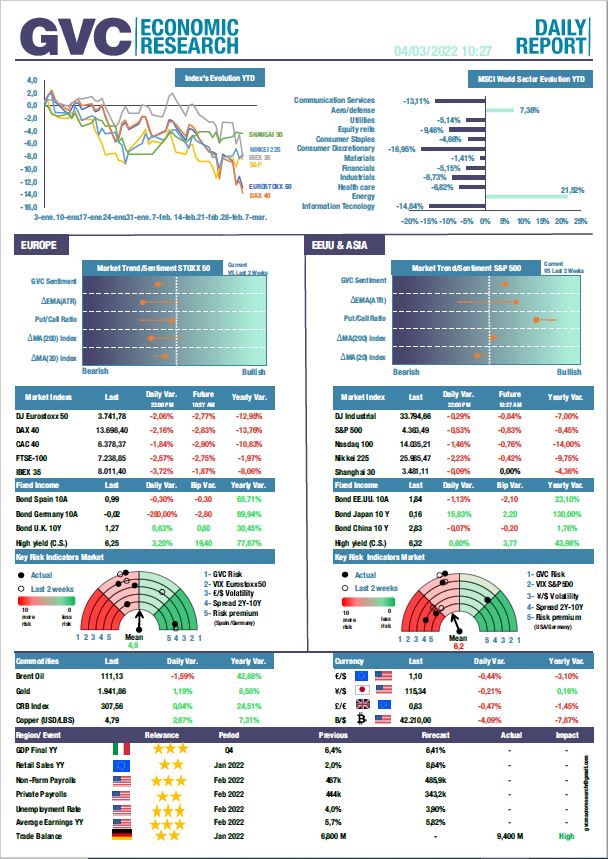
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein