11/05/2026: El petróleo enfría el optimismo
Daily Report


La semana deja un poso incómodo, pese a que los números, en apariencia, acompañen. Y eso suele decir bastante más que cualquier cierre en verde. En Europa se han solapado dos realidades: por un lado, la inercia positiva que arrastrábamos —en el caso español, ya son dos semanas seguidas sumando—; por otro, una inquietud que ha ido creciendo y que este viernes ya se ha dejado ver sin disimulo. El petróleo vuelve a ser el eje de todo. Ver el barril otra vez claramente por encima de los 100 dólares no es un detalle menor. Más bien al contrario: vuelve a poner sobre la mesa que la inflación en Europa sigue contenida con alfileres, no resuelta. Y ahí es donde empieza a torcerse el relato. Con energía cara, economías como la nuestra, más intensivas en este tipo de costes, lo acaban notando sí o sí: presión en márgenes, menos visibilidad en beneficios y, en consecuencia, menos ganas de asumir riesgo. El movimiento del IBEX encaja bastante bien en ese contexto. No es solo la foto de hoy; es el mensaje de fondo. Castigo en consumo, en transporte, en todo lo que sufre cuando el coste energético aprieta. Nada dramático, pero sí un aviso claro de que el ciclo europeo es más frágil de lo que gustaría reconocer. En Estados Unidos, sin embargo, la película sigue siendo otra. El mercado laboral vuelve a sorprender al alza y mantiene viva la idea de que el crecimiento aguanta. Es cierto que empiezan a aparecer señales de desgaste —la confianza del consumidor ya no es la misma—, pero el mercado, por ahora, mira más lo que resiste que lo que se enfría. Y, sobre todo, hay un factor diferencial que en Europa no tenemos: el energético juega a favor. Exportando crudo en máximos, con una estructura mucho más autónoma, Estados Unidos parte con ventaja. Eso se nota. No hace falta darle muchas vueltas para entender por qué Wall Street sigue marcando máximos. La tecnología vuelve a liderar, pero esta vez con algo más que expectativas. La inversión en inteligencia artificial empieza a trasladarse a resultados, y eso es lo que realmente cambia las cosas. Aquí ya no hablamos solo de narrativa: hay dinero invertido, hay demanda y hay retornos que empiezan a aflorar. El mercado lo está comprando sin demasiadas dudas. En el plano empresarial, la tónica ha sido bastante coherente con lo anterior. Compañías con visibilidad y buen posicionamiento estructural se comportan mejor. Amadeus sigue demostrando que su modelo aguanta incluso en entornos más complejos. Ferrovial se apoya en Estados Unidos y ahí sigue encontrando tracción. Acciona, especialmente en su parte renovable, mantiene estabilidad en un momento en el que el mercado vuelve a valorar cierto tipo de activos más predecibles. Frente a eso, historias más tensas o con menor visibilidad, como Grifols o Acerinox, lo tienen más difícil para convencer. Y todo esto con un telón de fondo que no termina de despejarse. El frente con Irán sigue abierto, más pendiente de titulares que de avances reales. El estrecho de Ormuz vuelve a asomar en el radar, y ya conocemos el impacto inmediato que tiene eso en el precio del crudo. Es un riesgo latente que el mercado probablemente está infravalorando. Con ese contexto, la cita entre Estados Unidos y China gana mucho peso. La visita de Trump a Pekín no es un trámite más. Va a influir en comercio, en tecnología, en materias primas… y en la percepción global del riesgo. Más allá de lo que salga en los titulares, lo importante será el tono y el mensaje de fondo. Porque si algo deja esta semana es una idea bastante clara: los mercados siguen subiendo, sí, pero cada vez cuesta más creérselo del todo. Y cuando eso pasa, conviene estar atentos. A veces el problema no es lo que vemos, sino lo que empieza a incomodar sin hacer demasiado ruido. Y en ese equilibrio, lo que ocurra en esa visita puede terminar pesando más de lo que muchos anticipan.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
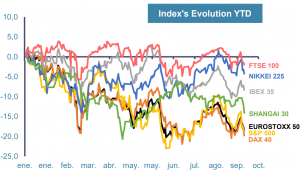
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
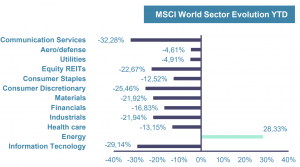
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
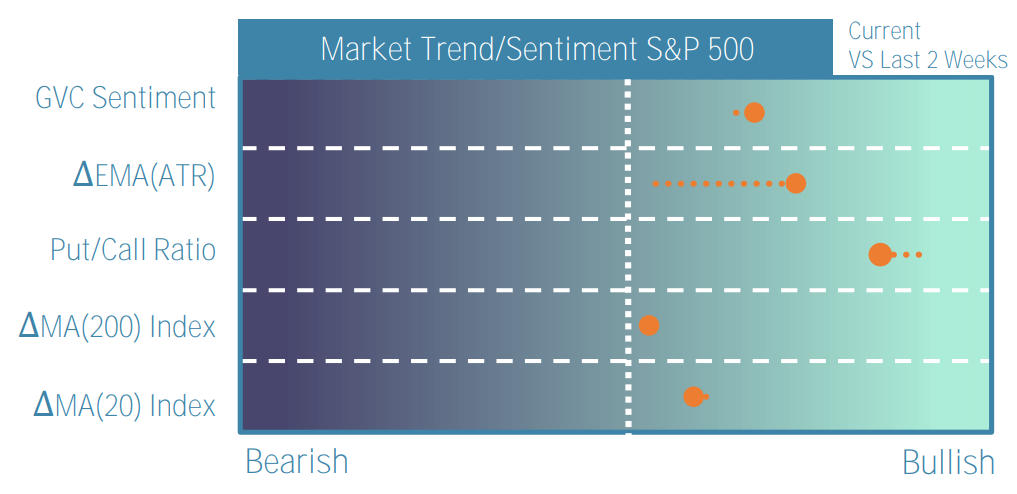
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
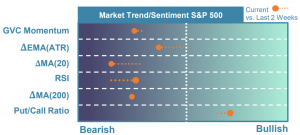
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
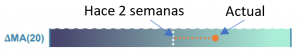
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
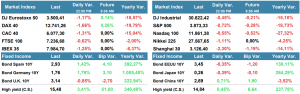
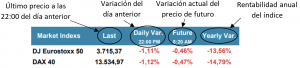
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
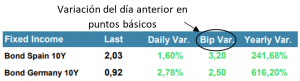
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
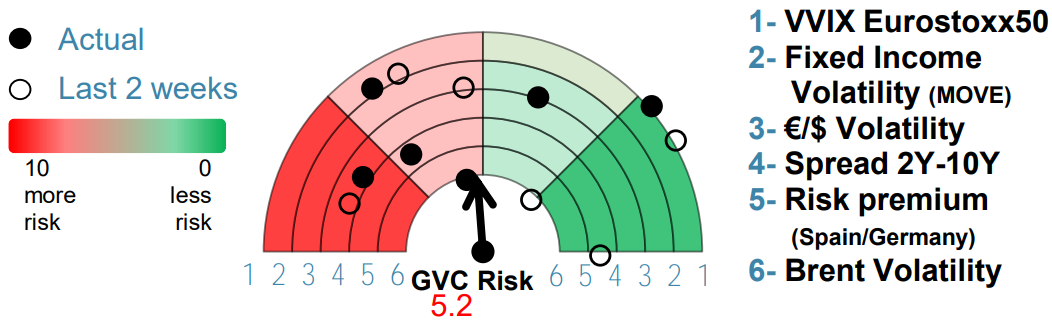
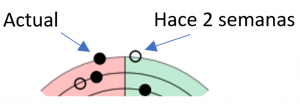
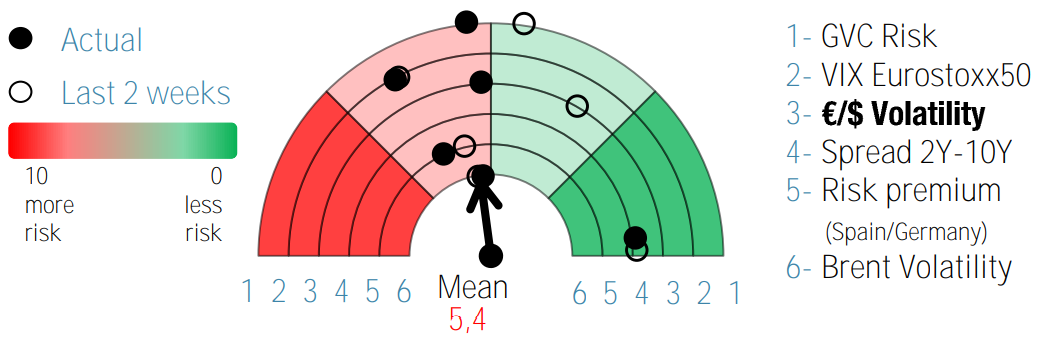
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días

26/07/2024: Bolsas europeas afectadas por tecnológicas
El mercado español registró pérdidas ayer con el Ibex 35 cayendo un 0,58%, siguiendo la tendencia negativa de Wall Street, que volvió a cerrar en mixto, con DJ subiendo y los otros índices bajando, especialmente el Nasdaq, recogiendo, entre otras, la caída de Tesla, que perdió un 12,33% tras resultados…
24/07/2024: IBEX 35 alza hacia consolidación
El índice bursátil español IBEX 35 registró una nueva jornada en positivo, apuntando a finalizar su fase de consolidación iniciada en mayo. Para confirmar esta circunstancia, el futuro del índice debería superar y mantener un cierre mensual por encima de los 11.330 puntos. En el plano macro, se espera que…
23/07/2024: Bolsas europeas comienzan la semana al alza
Las bolsas europeas iniciaron la semana con una notable alza, recuperándose de las pérdidas registradas en la sesión anterior. Los inversores están evaluando las consecuencias de la retirada del presidente Joe Biden de la carrera electoral en Estados Unidos, junto con el recorte de los tipos de interés en China…
22/07/2024: Semana crítica para tecnológicas americanas
La peor semana desde abril en los mercados americanos sobre todo en la tecnología. Esta semana es clave porque empezamos a recibir los resultados de las megacaps tecnológicas. Las 7 mayores tecnológicas terminaron la semana con una caída del 5%. Dentro de la tecnología , las pérdidas han sido más…
19/07/2024: Resultados del semestre
El BCE mantuvo los tipos sin cambios como se esperaba, y Christine Lagarde dijo que la cuestión de un recorte en septiembre sigue abierta. La mayoría de los analistas predicen dos recortes de tasas más de 25 bps este año. Von der Leyen ha sido reelegida con el respaldo de los verdes, tomemos nota por el…
18/07/2024: Declara el BCE
Ayer fue un buen día para la gestión activa. Lo mismo que los últimos 5 días . El S&P 500 está teniendo su peor racha desde finales de abril, pero más de la mitad de los nombres en el índice subieron ayer. Desafortunadamente para los inversores pasivos y los fondos de crecimiento, la ponderación del sector tecnológico…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
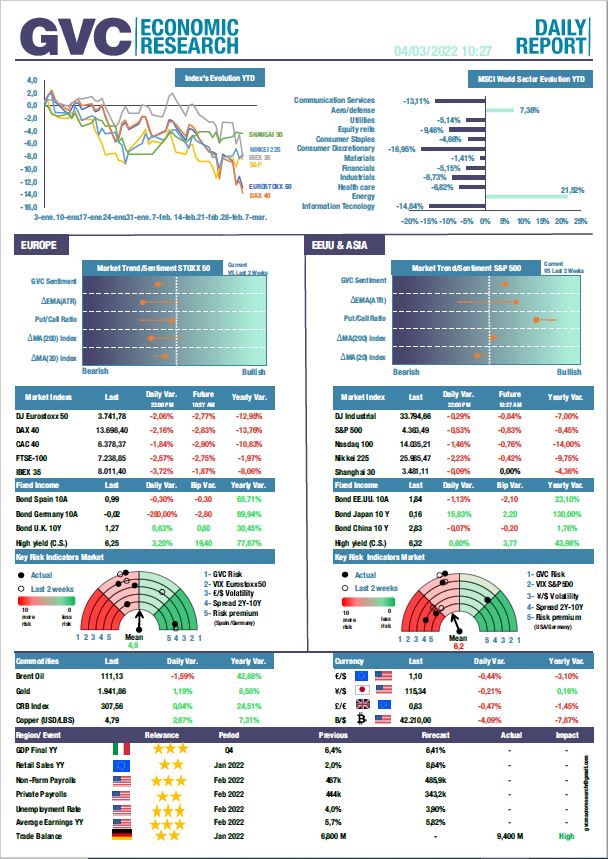
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein