15/04/2026: Menos tensión y más confianza
Daily Report


El mercado empieza a moverse como si hubiese superado el punto más tenso del episodio geopolítico. El Ibex vuelve a transitar la zona de los 18.280 puntos, un nivel muy similar al que mostraba antes de que el conflicto en Oriente Medio alterase precios, nervios y expectativas. No hay euforia, ni mucho menos, pero sí una sensación de vuelta a la normalidad. Poco a poco, el inversor parece asumir que el escenario central ya no pasa por una escalada sin control, sino por algún tipo de contención política, imperfecta, pero suficiente para reducir el ruido. Ese giro en el ánimo se ve con claridad en los activos que habían actuado como termómetro del miedo. La volatilidad ha cedido terreno y el petróleo, aun manteniéndose en cotas incómodas, se ha alejado de los picos recientes. Nadie pierde de vista que la interrupción física del suministro sigue siendo relevante y que el daño sobre infraestructuras energéticas ha sido muy serio, pero el mercado empieza a tratar ese riesgo como algo conocido, ya incorporado en precios mientras no aparezca un nuevo sobresalto. Al mismo tiempo, Europa acompaña el movimiento, apoyada en el tono constructivo de Wall Street, donde los principales índices han conseguido borrar buena parte de las pérdidas acumuladas desde marzo. En el caso español, la evolución del Ibex responde tanto al contexto general como a catalizadores muy concretos. Grifols vuelve a situarse en primer plano tras cerrar una refinanciación que despeja uno de los focos de incertidumbre más evidentes sobre el valor. No es una solución definitiva a todos sus problemas, pero sí elimina el riesgo más inmediato, el que mantenía a muchos inversores al margen. Y cuando ese riesgo desaparece, la reacción suele ser rápida. ACS juega en otra liga. Aquí no hay alivio táctico, sino una historia que se ha ido construyendo con paciencia. El mercado la ve ya como un grupo bien posicionado en tendencias estructurales muy claras, como las infraestructuras ligadas a centros de datos. Las mejoras de recomendación no hacen más que confirmar una percepción que llevaba tiempo asentándose y que explica que el valor se mueva en máximos históricos sin demasiados complejos. Los bancos siguen aportando equilibrio al conjunto. Santander y CaixaBank continúan bien sujetos por la expectativa de unos resultados sólidos y por la confianza en la resistencia de márgenes y capital. Esa lectura no es ajena a lo que se está viendo en Estados Unidos. La temporada de resultados al otro lado del Atlántico ha dejado mensajes relevantes: Citigroup ha sorprendido positivamente, con una mejora clara en rentabilidad sobre capital y un crecimiento de beneficios muy notable, mientras que otros grandes bancos, como JPMorgan o Wells Fargo, han optado por un tono más prudente, especialmente en lo referente a ingresos por intereses. El mercado ha sabido diferenciar, premiando a quien ejecuta mejor sin castigar al sector en bloque. Todo ello se produce, además, en un entorno macro que sigue siendo incómodo. La inflación ha repuntado en España, impulsada por la energía, recordando que los bancos centrales siguen caminando sobre terreno resbaladizo. Aun así, los últimos datos de precios industriales en Estados Unidos han ayudado a enfriar los temores más inmediatos y sostienen la idea de que, salvo que el petróleo vuelva a dispararse, las expectativas de inflación a medio plazo permanecen razonablemente ancladas. En conjunto, la renta variable vuelve a mirar hacia delante con pragmatismo. No hay complacencia, pero sí la sensación de que el mercado ha decidido seguir funcionando mientras la política no vuelva a cruzarse en su camino. Por ahora, eso basta para recuperar el terreno perdido.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
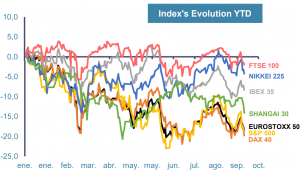
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
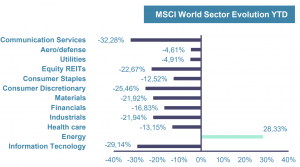
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
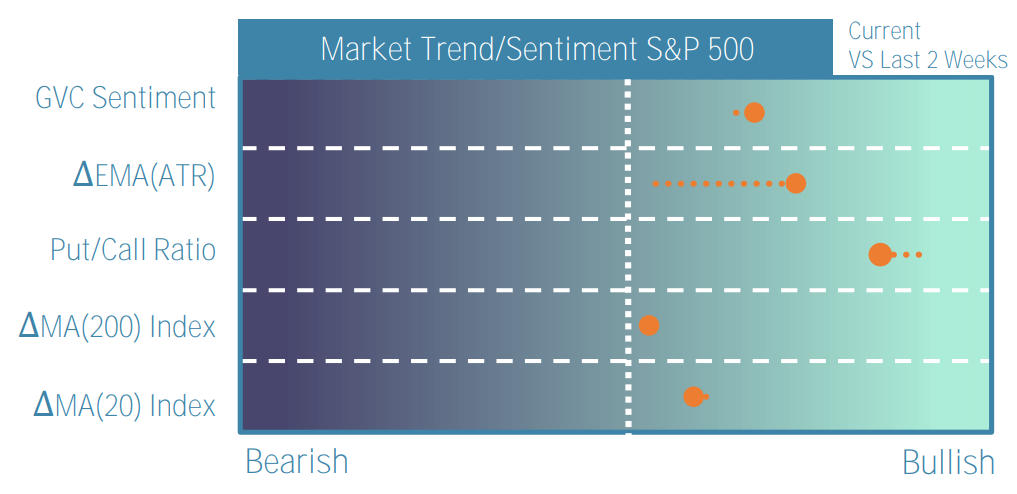
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
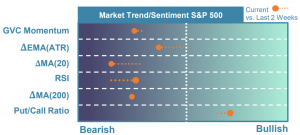
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
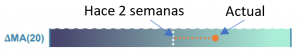
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
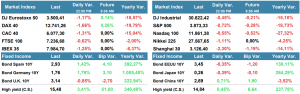
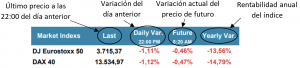
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
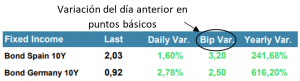
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
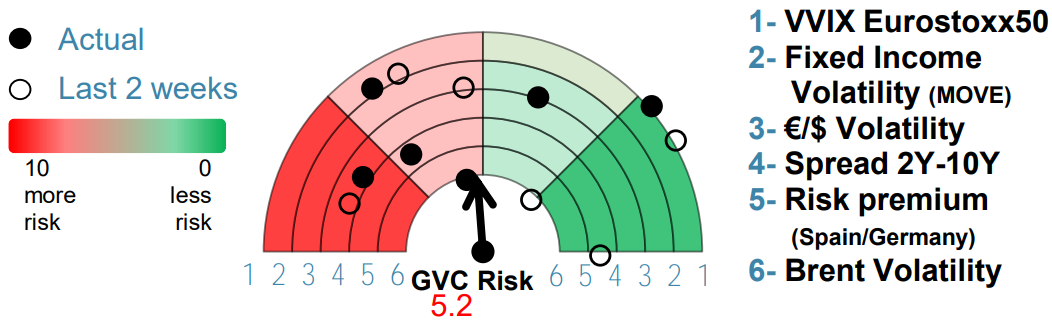
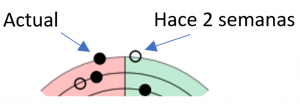
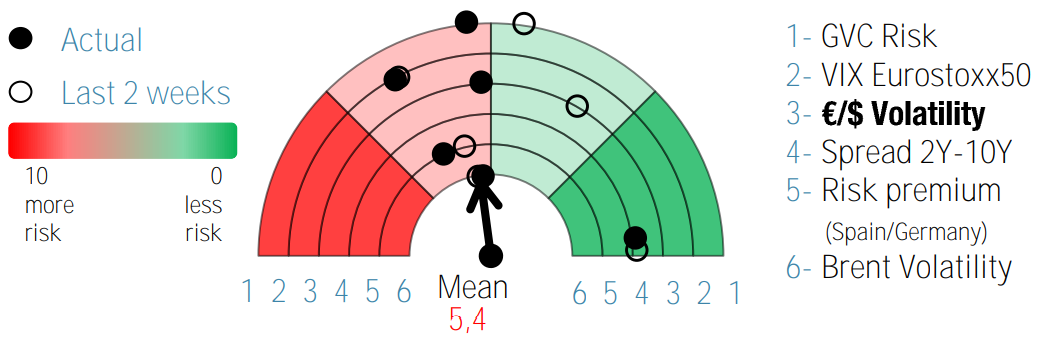
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
05/09/2023: Caídas moderadas sacuden mercados europeos
Las bolsas asiáticas han corregido, mostrando cada semana “una de cal y otra de arena” viniendo en esta ocasión la decepción desde el PMI Caixin de servicios (ago), aun estando situado en el umbral expansivo. Las bolsas europeas han transcurrido con caídas moderadas en un entorno sin apenas…
04/09/2023: Hang Seng rebota tras estímulo Chino
Tras una corrección algo contenida en bolsas durante el mes de agosto la semana pasada hemos acudido al efecto contrario, donde toda la macro “mala” siguió apoyando la cercanía al final de un ciclo monetario siendo ésta el principal hilo conductor de mercado. Hoy será festivo en US y la semana estará…
01/09/2023: Expectativas ante el empleo de US
Inauguramos el mes con nuevos rebotes en Asia según China ha retomado la puesta en marcha de un programa de estímulos para incentivar su actividad, alcanzando el MSCI Asia su segunda semana consecutiva con saldo positivo. Las acciones en China cerraron un MTD del -5% mientras que los valores energéticos…
31/08/2023: El peor mes del año para US
El S&P está cerca de cerrar su peor mes desde febrero mientras que el Nasdaq lo haría en el año completo a pesar de que las últimas ganancias que han ayudado a acotar las pérdidas a la mitad desde los mínimos. Los índices asiáticos corrigieron moderadamente tras las alzas de las últimas sesiones a pesar…
30/08/2023: Posible atenuación en el empleo US
Según van surtiendo los efectos de la política monetaria sobre la macro el mercado se va normalizando y por tanto se va diluyendo el saldo negativo acumulado en los índices MTD. Durante la sesión de ayer conocimos la encuesta JOLTS de empleo US que mostraba un número de vacantes notablemente por…
29/08/2023: Empleo de Estados Unidos
Las bolsas asiáticas extendieron sus ganancias por segundo día consecutivo en donde Hong Kong vuelve a repuntar un 2% según el Ministro de Finanzas en China garantizaba un fuerte soporte político para acelerar las políticas de estímulo desde el Gobierno Central. El principal revulsivo esta semana vendrá…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
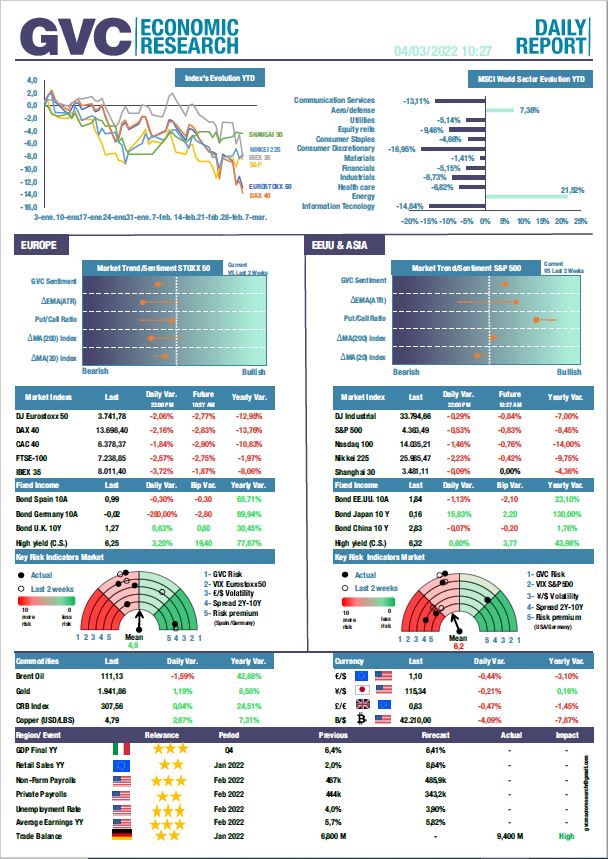
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein