17/03/2026: Europa avanza con foco macro
Daily Report


En la sesión de ayer, aunque la mayoría de los mercados terminaron en verde, durante el día se experimentó una cierta volatilidad. Estos cambios de dirección fueron de la mano de los giros que dio el precio del petróleo, que ahora sigue moviéndose alrededor de 102 USD/b, dado que hay una negociación de EE. UU. con varios países para que se mantenga operativo el estrecho de Ormuz. También fue de interés la conferencia de Nvidia. Pensamos que la compañía ha dado un soporte a las empresas de IA, ya que elevó sus previsiones de ingresos derivados de la venta de Chips para IA. Sus previsiones de ventas anteriores eran 500.000 millones de dólares para 2026 y las ha situado en 1.000.000 millones en 2027, debido a que hay una demanda muy fuerte y creciente de computación y por lo tanto de capacidad de procesamiento. El valor estuvo volátil y no cerró a máximos, pero si impulsó a otras acciones tecnológicas.
En lo que se refiere al petróleo, la Agencia Internacional de la Energía (AIE) declaró ayer que está dispuesta a liberar más reservas estratégicas de petróleo «si es necesario», tras la decisión anunciada el miércoles pasado de poner en el mercado 400 millones de barriles para paliar el impacto de la guerra en Irán, afirmó este lunes el director de este organismo, Fatih Birol. Además, desde EE. UU. se afirmó que se está permitiendo a los petroleros iraníes atravesar el estrecho de Ormuz con el fin de aliviar las necesidades energéticas del resto del mundo.
A pasar de esto, nuevos ataques de Irán a infraestructuras energéticas de la zona han vuelto a tensar la situación y los futuros hoy vienen negativos a la hora de redactar el informe. Algunas entidades, como Goldman Sachs, afirman que la subida ya vista del coste del petróleo podría restar un 0,3% al PIB mundial al elevar la inflación entre 0,5 y 0,6 puntos porcentuales. Nosotros estimamos que la economía puede resentirse de forma relevante si la cotización supera los 125 USD/b y se mantiene semanas. Por ello la clave está en la duración. Lo que está sucediendo es que algunos combustibles como el de barcos, aviones y diesel, suben más que el petróleo por la escasez estructural de capacidad de refino.
Entre los valores más alcistas del Ibex, destacó Puig con una subida del 4,9%, seguida de Merlin, que gana un 3,8% tras cambios de recomendaciones positivas y Solaria (+2,88%) y ACS (+2,42%). Fuera del Ibex, la portuguesa Bondalti anunció que ha logrado superar el porcentaje mínimo de aceptación de la oferta pública de adquisición de acciones (OPA) que lanzó sobre Ercros a un precio de 3,505 euros por acción. En el lado de las caídas, la más castigada fue Amadeus (-1,57%), seguida de Cellnex (-1,02).
En Europa, destacó positivamente el Dax alemán gracias a Commerzbank (+8,6%) y Bayer (+3,8%). Por su parte, el Mib italiano fue el menos alcista al anotarse un 0,07%, frenado por el batacazo de Amplifon (-14,3%). Detrás de la subida de Commerzbank, está UniCredit que ha lanzado una opa voluntaria sobre la entidad, mediante un canje de acciones con el objetivo de sobrepasar el 30%, sin buscar tener el control mayoritario.
A nivel macro, la semana sigue enfocada en las reuniones de la FED mañana, y el BCE y otros bancos centrales como el de Japón y el de Inglaterra, que se reúnen el jueves. En general no esperamos cambios de las entidades a la espera de la evolución de la guerra en Irán y su duración, que será clave para calibrar los impactos en inflación y crecimiento.
Incertidumbre es lo que cotizaron ayer los mercados frente a la ilusión del día anterior. Las contradicciones entre el optimismo de Trump y la realidad de un estrecho de Ormuz en el que se reportan cada vez más ataques a cargueros y petroleros se reflejaron en idas y venidas en el intradía de todos los mercados europeos y la falta de dirección de los mercados americanos, que acabaron casi sin cambios. Nuevos informes esta madrugada de ataques a barcos en esa vía de comunicación están haciendo que el petróleo vuelva a subir con fuerza acercándose a 100 USD/b, la mitad de los 200 EUR/b a los que Irán ha amenazado con llevar el precio de la materia prima. No solo es Ormuz, los puertos de Oriente Medio se han convertido en un objetivo, y a esta hora arde un importante puerto en Omán. Los países englobados en la Agencia internacional de la Energía han acordado la liberación de reservas estratégicas, pero la medida se califica como insuficiente a la vista de la fuerte subida de precios. Las conclusiones para el mercado son claras: vamos a seguir descontando estancamiento e inflación, mientras no se paren dichos ataques. La crisis energética se ha convertido en el foco de Irán y de los mercados, por ahora la factura es asumible y se espera que los gobiernos tomen medidas para contener el impacto en el consumidor, pero la incertidumbre seguirá pesando en el mercado hasta que se vea un giro en la evolución de la contienda. Así lo indican los futuros y los mercados asiáticos a esta hora. El Fondo Monetario Internacional estima que cada 10% que suba el precio del petróleo, incrementa la inflación global en 40 puntos básicos y resta 0,1% y 0,2% de crecimiento del PIB, pero esto es en base anual, con lo que la duración de las tensiones serán la clave.
Como siempre las bolsas son, además del precio del petróleo, los indicadores más visibles sobre el sentimiento del mercado, pero también hay que prestar atención a otros activos menos líquidos y menos sólidos financieramente.
En el plano macro, las rentabilidades de los bonos públicos están ya en la parte alta del rango de los últimos tres meses por ese riesgo de inflación. Y esto a pesar de que el IPC en USA en febrero se ajustó a lo esperado (2,4% general y 2,5% subyacente). Por otro lado, la reactivación del tema de los aranceles puede producirse en cualquier momento porque la administración USA está buscando formas de volver a implantarlos, lo que podría ser otro foco de tensión
Por el momento, y con un escenario central de duración de las tensiones en la energía de semanas, no meses, pensamos que mantener las posiciones y aprovechar caídas en valores atractivos sigue siendo una buena opción si miramos al horizonte completo del año.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
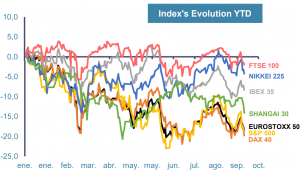
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
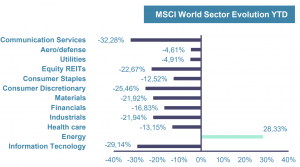
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
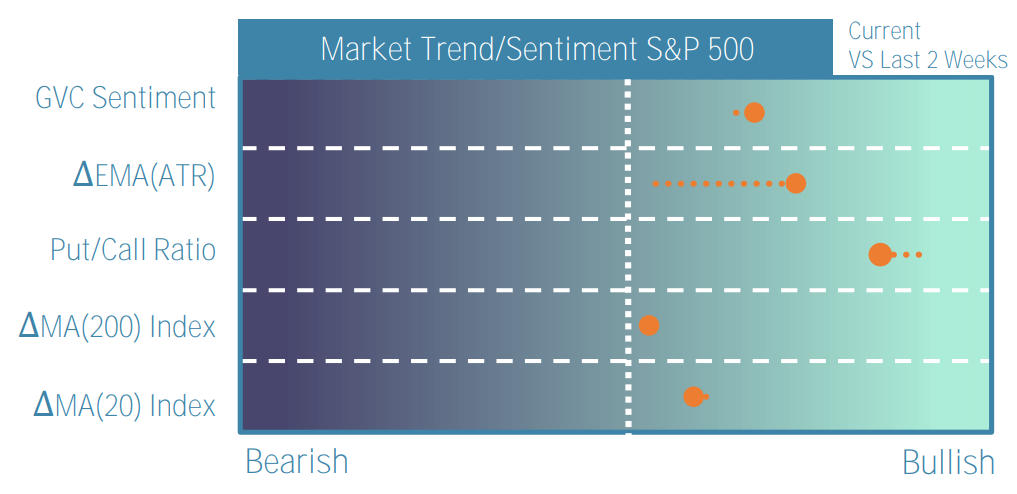
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
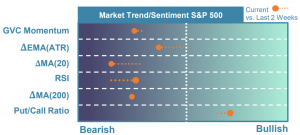
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
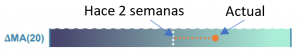
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
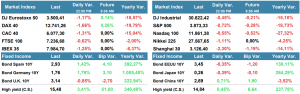
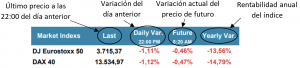
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
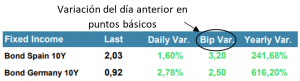
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
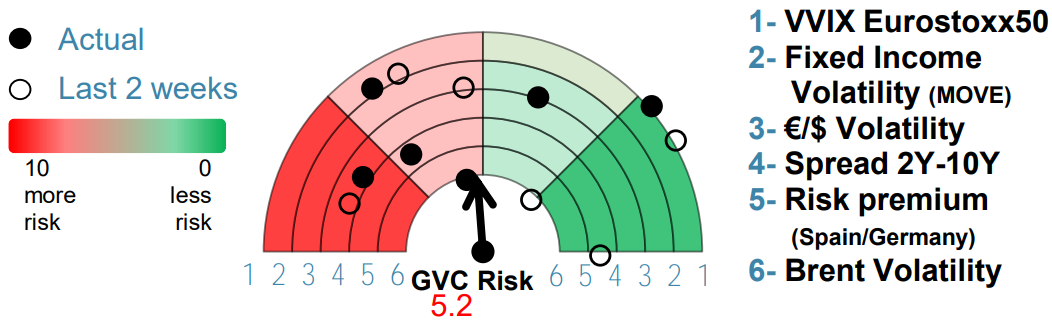
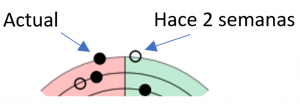
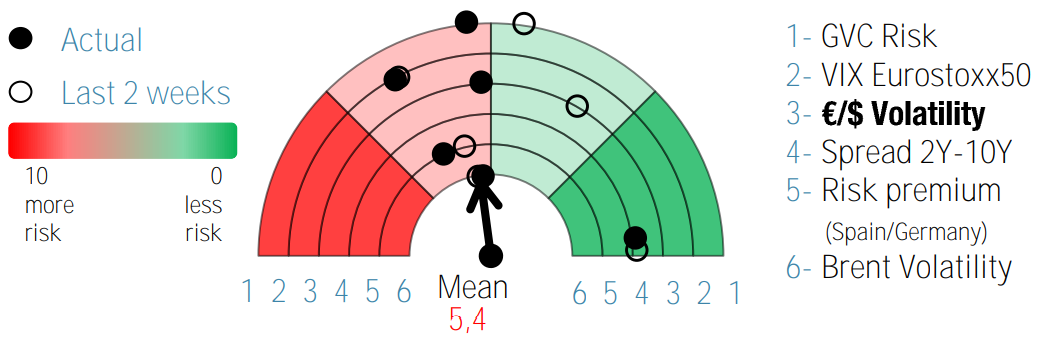
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
21/03/2023: Los bancos centrales al rescate
Jornada transcurrida de menos a más en donde hemos visto caer el mercado de futuros de Eurostoxx desde un -2% para recuperar el índice a cierre un +1,34%, tras relativizarse el riesgo de contagio al sistema financiero con los bancos centrales de fondo. Los futuros americanos…
20/03/2023: BCE y otros bancos centrales aumentan provisión de liquidez
El Banco Central Europeo (BCE) ha anunciado su participación en una acción coordinada con otros bancos centrales, incluyendo la Reserva Federal, el Banco de Canadá, el Banco de Inglaterra, el Banco de Japón y el Banco Nacional Suizo…
17/03/2023: Coordinación financiera impulsa mercados asiáticos
Movimientos positivos durante la sesión asiática tras conocerse una coordinación financiera en Wall Street para ofrecerle a First Bank un paquete de rescate por valor de USD30Bn. Sin embargo, los índices de la región alcanzan su segunda semana en pérdidas tras la reciente…
16/03/2023: Impacto de la crisis de Credit Suisse en Europa
A la fricción bancaria sucedida la semana pasada en US se une la desconfianza global hacia Credit Suisse tras una negativa del Banco Nacional Saudí con casi un 10% de su capital por incrementar su posición por motivos regulatorios. En el primer caso el impacto en Europa parecería más contenido, sin embargo en el segundo caso se trata de un banco sistémico que sí que tiene trascendencia en la banca europea. La solución para la recuperación de la confianza…
15/03/23: Impacto de la FED en los mercados financieros
La rápida reacción de la FED asegurando la garantía de depósitos con la apertura de líneas a disposición de los bancos ha dado lugar a que los inversores pusieran suelo a esta vorágine aprovechando así los mayores descuentos. En paralelo conocíamos el IPC US (feb), el cual habiendo corregido una décima hasta 5.5%, inauguraba su octava caída consecutiva…
14/03/23: Incertidumbre en los mercados por crisis de liquidez
Las dudas sembradas sobre la transmisión de la crisis de depósitos al resto del sistema bancario se han propagado hasta las bolsas asiáticas, mostrando caídas del 2%. El KBW Nasdaq Bank Index se hundía un -13% mientras que desde el inicio de la turbulencia financiera se han disipado USD465Bn del sistema bancario US. Biden…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
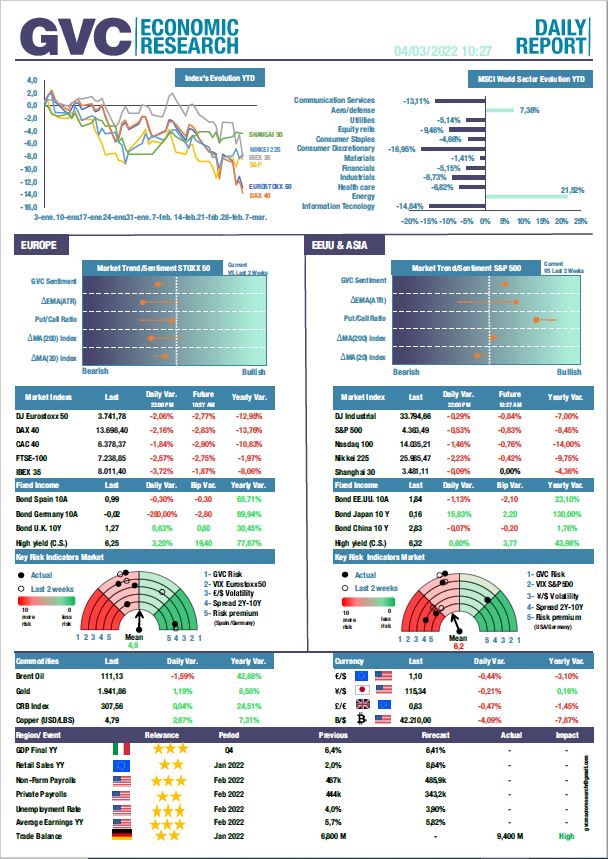
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein