02/09/2026: Inflacion y tipos presionan mercados
Daily Report


Septiembre ha comenzado con un recordatorio incómodo para los mercados: la inflación y los tipos de interés siguen marcando el ritmo. Tras un agosto relativamente tranquilo, ha bastado una combinación de factores para devolver la cautela a los inversores. La inflación preliminar de la eurozona repuntó hasta el 3,3%, el petróleo en el día de ayer se ancló por encima de los 90 dólares y las rentabilidades de la deuda continuaron escalando. Con este telón de fondo, las bolsas europeas cerraron claramente en rojo: el Ibex 35 cayó un 0,75%, el Euro Stoxx 50 un 0,81%, el DAX alemán un 1,22%, el CAC 40 francés un 0,39% y el FTSE 100 británico un 0,27%. La percepción del mercado también está cambiando. Hace apenas unas semanas se daba por hecho que los bancos centrales empezarían a aliviar su política monetaria con cierta rapidez. Ahora, cada vez más inversores asumen que ese proceso será más gradual y que los tipos podrían permanecer en niveles elevados durante más tiempo del previsto. Ese ajuste de expectativas se reflejó de forma inmediata en la renta fija. El bono estadounidense a diez años alcanzó ayer el 4,776%. Son niveles que vuelven a poner presión sobre las valoraciones y obligan a replantear el precio de muchos activos financieros. En bolsa, la reacción fue coherente con ese escenario. Los sectores más sensibles al coste de financiación volvieron a estar entre los más castigados. Infraestructuras, inmobiliarias y algunos valores de crecimiento lideraron los descensos. En el mercado español, Cellnex y Amadeus destacaron por las caídas, en una jornada en la que los inversores optaron por reducir exposición a compañías especialmente dependientes del descuento de flujos futuros.
En el extremo opuesto, la fortaleza del petróleo siguió respaldando al sector energético, permitiendo a Repsol avanzar más de un 2%. Más allá de la macroeconomía, empiezan a aflorar señales de prudencia también en el ámbito empresarial. El posible ajuste de plantilla anunciado por VOIS, la filial tecnológica de Vodafone Group que quedó fuera de la venta de Vodafone España, encaja en una tendencia que se repite en distintos sectores. Aunque la actividad económica no muestra un deterioro significativo, muchas grandes compañías siguen revisando costes y estructuras. La prioridad continúa siendo preservar la rentabilidad y la disciplina financiera antes que perseguir crecimiento a cualquier precio. A todo ello se suma el factor geopolítico. El mercado mantiene la vista puesta en Oriente Próximo y buena parte de la reciente subida del crudo responde no solo a cuestiones de oferta y demanda, sino también a una prima de riesgo geopolítica cada vez más visible. Para los bancos centrales es una situación incómoda: una energía más cara alimenta las presiones inflacionistas en un momento en el que el proceso de desinflación empezaba a ganar credibilidad. La lectura de la jornada de ayer es relativamente clara. No parece que estemos ante un cambio drástico del escenario económico, pero sí ante una corrección de expectativas. Los mercados habían incorporado un contexto bastante favorable para los próximos meses y ahora se enfrentan a una realidad algo menos cómoda: tipos de interés elevados durante más tiempo, una inflación que resiste más de lo esperado y un petróleo que vuelve a convertirse en un foco de preocupación.
Mientras las rentabilidades de la deuda sigan moviéndose en máximos del ciclo, será complicado que las bolsas recuperen el nivel de tranquilidad que dominaron durante buena parte del verano. Ya por la noche, el cierre de Wall Street fue negativo influenciado por todos los factores ya comentados; de esta manera, el Nasdaq bajó un 1.03%, seguido de Dow Jones y S&P500 bajando un 0.79% y 0.71% respectivamente. En Asía la madrugada está siendo bajista también, encabezando las caídas en Kospi surcoreano con un -3.35%; por detrás le sigue el Nikkei cayendo un 2.76% y finalmente el Hang Seng con un -0.67%. Los principales futuros cotizan con descensos no superiores al 0.5%, a excepción del futuro mini de Dow Jones que cotiza ligeramente al alza, por lo que podríamos esperar una apertura negativa en los mercados europeos. En otros mercados, el oro sigue corrigiendo desde los máximos de finales de agosto y está luchando por no perder la cota de los 4.300 dólares; el bitcoin por su lado se va alejando también de los máximos de agosto y cotiza en estos momentos por debajo de los 78.000. La yield del bono estadounidense a 10 años ha seguido repuntando y cotiza en el momento de hacer este comentario por encima del 4.8; por su lado, el bono español y el alemán tienen unas yield del 3.794 y 3.341, respectivamente. En cuanto a datos macroeconómicos, lo más destacado serán los datos de cambio de empleo no agrícola que se conocerán a las 14:15 hora española.
Fuente: GVC Gaesco
Publicaciones Anteriores
Cargando publicaciones…
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
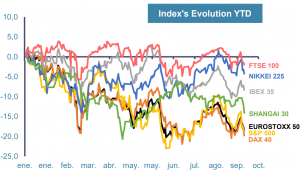
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
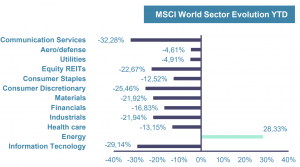
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
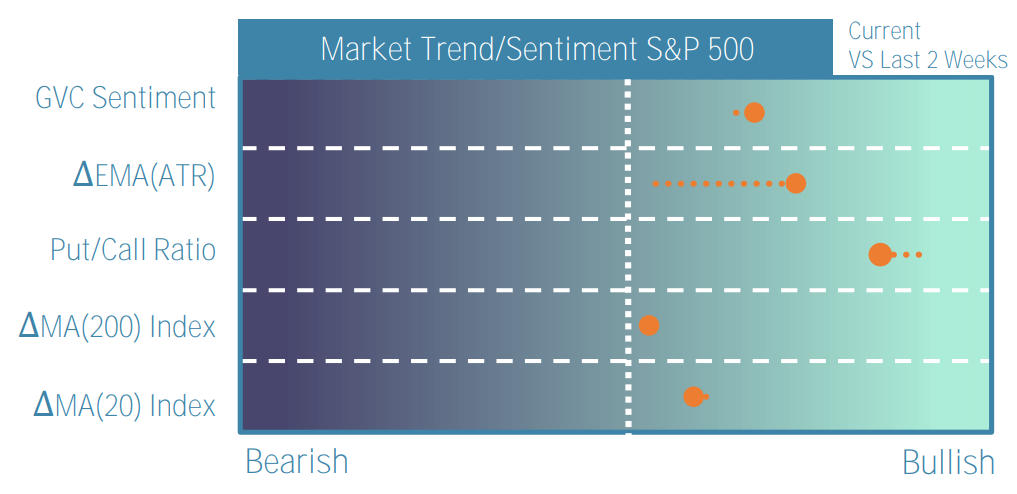
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
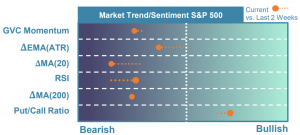
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
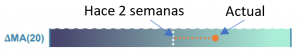
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
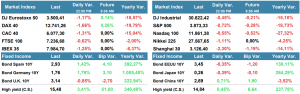
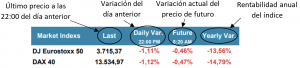
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
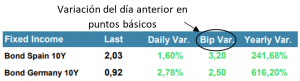
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
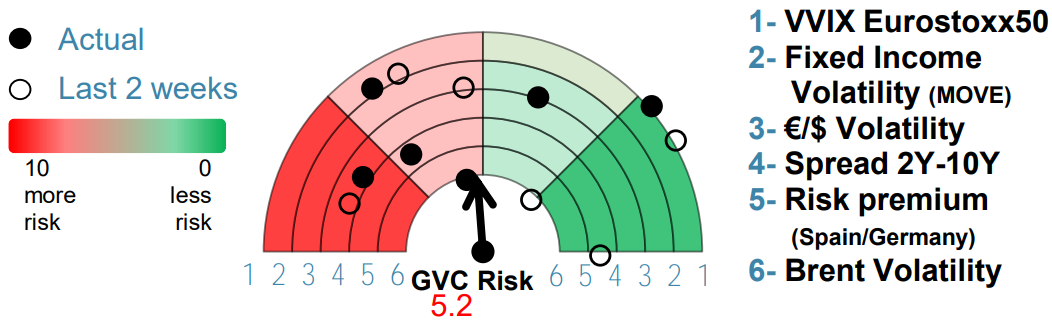
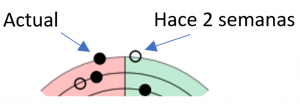
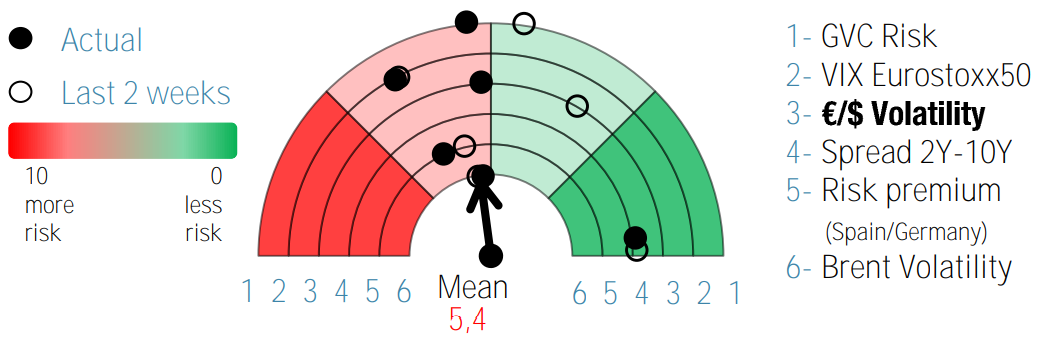
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
16/02/2026: Ajuste técnico tras máximos del Ibex
La semana ha tenido más de ajuste que de deterioro real. El Ibex venía con una inercia muy fuerte tras marcar máximos históricos y era razonable ver una fase de consolidación en la zona de 17.600. Lo importante no ha sido tanto la caída como quién ha caído: bancos y acereras liderando…
13/02/2026: Mercado más selectivo y prudente
Tercera sesión consecutiva a la baja en la bolsa española y, más allá del porcentaje, lo relevante es el tono. Mercado nervioso, con vaivenes constantes, incapaz de sostener los rebotes intradía y con una volatilidad que delata distribución más que simple descanso. El IBEX perdió los 18.000 puntos y cerró en 17.896…
12/02/2026: Resultados en EE. UU. generan cautela
Sesión de más a menos en la bolsa española, y no es la primera vez que lo vemos en esta zona. El Ibex volvió a coquetear con los 18.000 puntos, nivel que el mercado está respetando, pero sin la convicción suficiente como para dejarlo atrás con claridad. Por la mañana hubo intención compradora, con máximos intradía…
11/02/2026: Volatilidad domina pese a índices fuertes
La jornada del martes volvió a servir como recordatorio de que 2026 no está siendo un año cómodo para el inversor, aunque los índices insistan en moverse cerca de máximos. Cuatro récords históricos en febrero no han suavizado el pulso del mercado. Al contrario: la tónica dominante es la de movimientos bruscos…
10/02/2026: Mercados estabilizados tras ruido bancario
La renta variable española ha vuelto a coger tono y lo ha hecho con cierta convicción, recuperando los 18.000 puntos tras una semana incómoda, marcada por el ruido posterior a los resultados bancarios. El mercado hizo lo que suele hacer en estos casos: ajustar expectativas, digerir titulares y, una vez asentado…
09/02/2026: Rotación sectorial sin sobresaltos en bolsa
La semana ha servido más para ordenar ideas que para hacer grandes movimientos. El Ibex venía de marcar máximos históricos y lo lógico era ver algo de ajuste y digestión, y eso es exactamente lo que ha pasado. Nada preocupante. El índice ha consolidado en la parte alta del rango, con un balance final ligeramente positivo…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
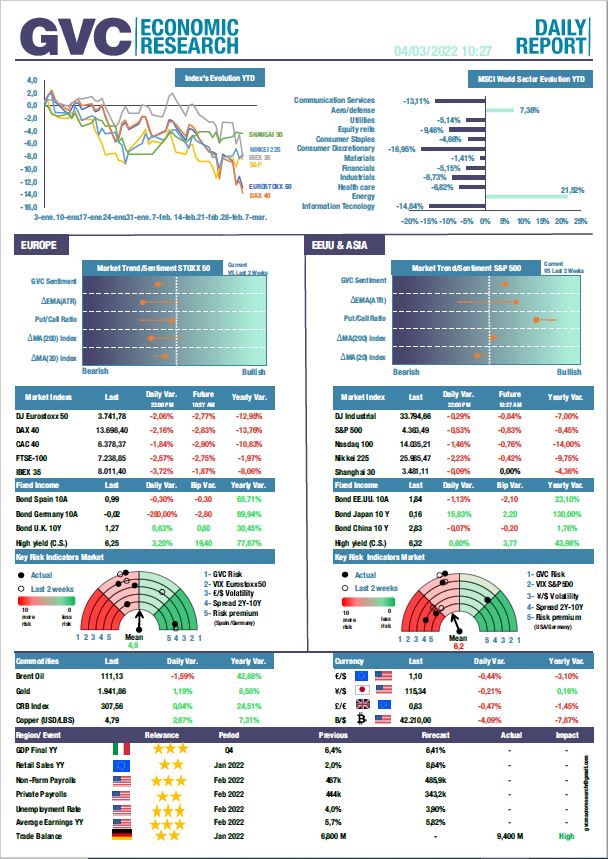
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein