30/04/2026: El Ibex acusa el desgaste
Daily Report


La sesión dejó una sensación más de desgaste que de inquietud. El Ibex arrancó con algo de tono, pero fue perdiendo fuelle conforme avanzaba el día y acabó cerrando con una caída del 0,74%, en los 17.642 puntos, tras dos intentos seguidos de rebotar del castigo de la semana pasada. No hay miedo en el mercado, pero sí una pausa evidente. Solaria, Aena y Fluidra encabezaron los recortes, en movimientos que encajan mucho mejor con ajustes de valoración y rotaciones lógicas que con un deterioro real del fondo. En el lado positivo, Mapfre, Repsol y Banco Sabadell consiguieron mantenerse firmes, apoyadas en resultados y en una generación de caja que sigue dando cierta tranquilidad. La temporada de resultados ya manda y empieza a marcar jerarquías. Santander fue el primero en dar cifras y lo hizo con números muy sólidos, claramente reforzados por la venta de Polonia, pero que también muestran crecimiento de doble dígito si se aislan los extraordinarios. El dividendo vuelve a dejar claro que, con todas sus aristas, la banca sigue siendo uno de los pocos sectores donde el accionista cobra mientras espera. Iberdrola continúa avanzando por su camino habitual: crecimiento contenido, foco en redes y renovables reguladas, y además refuerza su posición en Brasil de la mano de un socio institucional de largo plazo como GIC. No es una operación espectacular, pero sí muy coherente con el tipo de compañía que quiere ser. Aena, Mapfre, Redeia o Naturgy presentan cifras en la misma línea: estabilidad, sin grandes sorpresas, pero tampoco con sobresaltos. En paralelo, Amadeus anuncia la compra de Idemia Public Security. No es una adquisición ni barata ni inmediata —el cierre se aplaza hasta 2027—, pero encaja bien con su ambición de convertirse en una pieza estructural del ecosistema del viaje. Identidad, biometría y control de accesos son negocios con barreras de entrada altas y un perfil más defensivo. El mercado necesitará tiempo para digerir la operación, pero desde el punto de vista industrial tiene sentido. En el ámbito macro local, la inflación en España se modera algo más de lo previsto pese a la subida del petróleo, mientras que Alemania confirma que el proceso desinflacionista en Europa sigue siendo frágil. No son datos que cambien el guion del BCE de un día para otro, pero refuerzan la idea de una política monetaria prudente, sin prisas innecesarias. Estados Unidos añade más matices. El aumento del déficit comercial apunta a un cierto lastre para el crecimiento del primer trimestre, aunque el gasto empresarial en bienes de capital sigue mostrando fortaleza. Es una imagen mixta, coherente con una economía que pierde algo de ritmo, pero sin salirse de la carretera. El foco está ahora en la Reserva Federal, en una de las últimas reuniones de Powell, sin expectativas de movimientos inmediatos en tipos, pero con mucha atención al mensaje. Y como telón de fondo, los resultados de cuatro de los Siete Magníficos: Alphabet, Amazon, Meta y Microsoft. Aquí ya no basta con prometer. Estas compañías, junto con Nvidia, están soportando el grueso del esfuerzo inversor en inteligencia artificial: centros de datos, chips, energía e infraestructura. Ese capital necesita empezar a dar retornos. El ruido en torno a OpenAI, sus cifras y sus compromisos financieros no es anecdótico; funciona casi como un termómetro de una industria que entra en una fase más madura, donde la eficiencia del capital empieza a pesar tanto como la innovación. No parece un punto de giro dramático, pero sí una etapa más exigente. Menos relato y más números. Más selección y menos indulgencia. Para quien lleve tiempo en el mercado, no es necesariamente un mal escenario, siempre que tenga claro dónde hay negocio real… y dónde solo expectativas.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
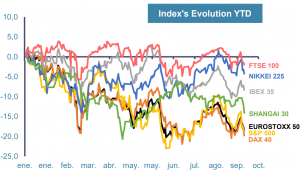
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
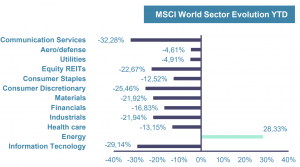
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
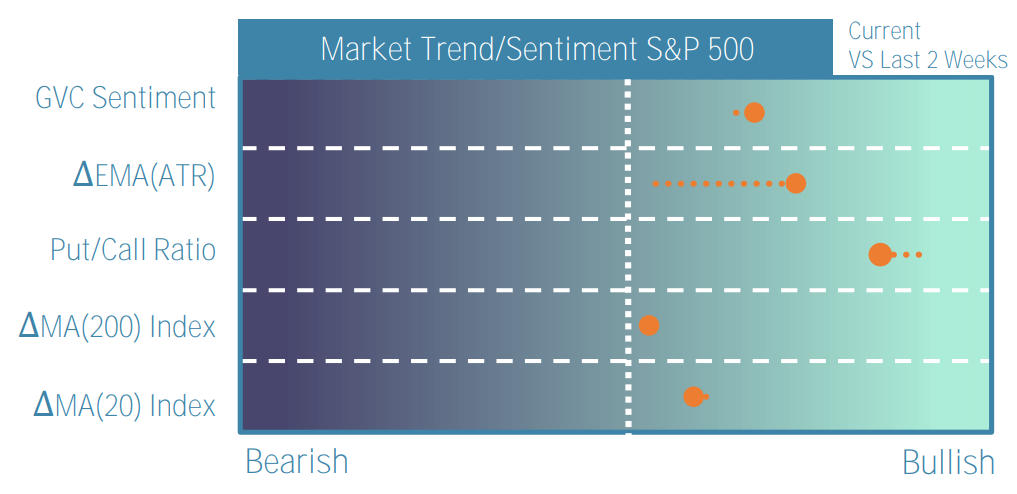
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
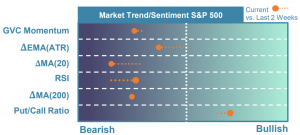
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
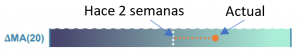
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
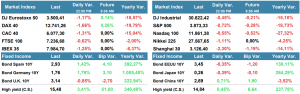
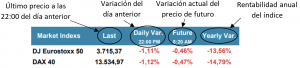
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
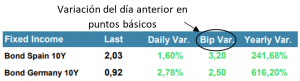
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
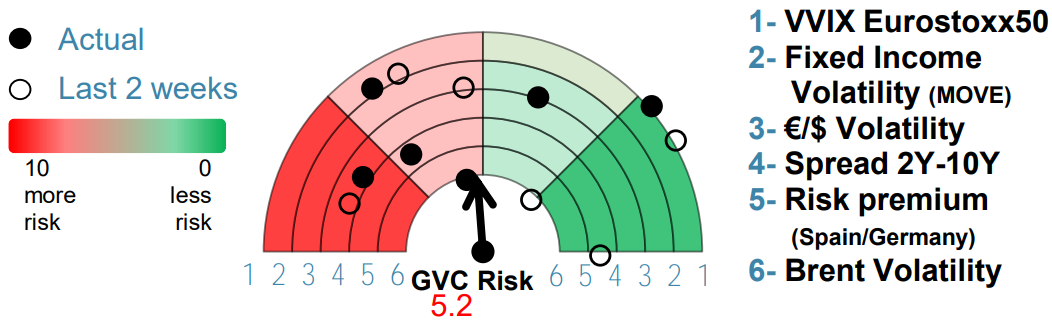
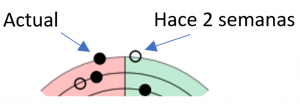
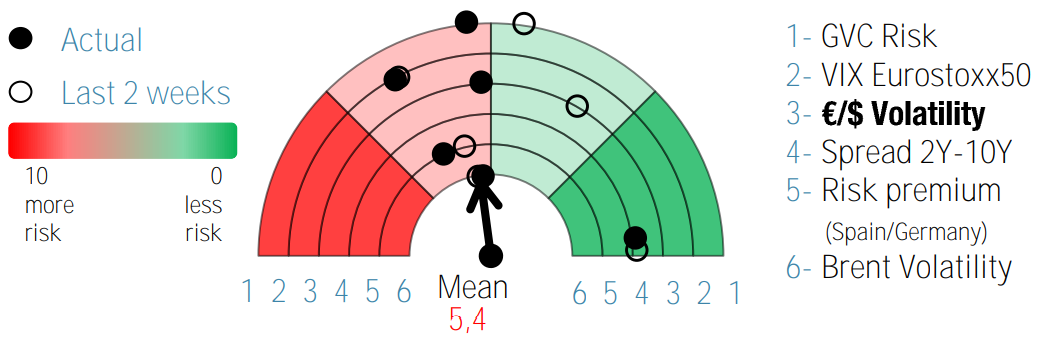
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
22/12/2023: El PIB 3Q US por debajo de lo previsto
El S&P podría encadenar la octava semana consecutiva de ganancias después de que la última lectura del PIB 3Q US se publicara tres décimas por debajo de lo previsto. Paralelamente, el dato de consumo personal también se reflejó por debajo de consenso. La atención hoy estará centrada en la publicación…
21/12/2023: Última revisión del PIB 3Q US
Tras nueve sesiones consecutivas de rentabilidad, el S&P encuentra en la zona de 4.800 puntos su pretexto para llevar a cabo una acusada toma de beneficios del -1.50%. Estas correcciones tienen cierta coherencia tras una subida vertical en dos meses del 20% y en donde los mercados descuentan actualmente…
20/12/2023: Dispersión en la FED
En ausencia de referencias macro relevantes, el mercado hace caso omiso a la prudencia de los diferentes banqueros de la FED en un intento por contener la euforia. El avance del último mes y medio ha situado a muchos índices bursátiles como el Eurostoxx, Nasdaq o el Dow Jones en máximos históricos. El presidente…
19/12/2023: Moderación del optimismo
El S&P repunta tras siete semanas al alza a la espera de que las referencias de bienes duraderos, deflactor de consumo privado y la revisión final del PIB US 3Q definan el saldo de la octava semana. Se proyecta que en 2024 tendría lugar una ralentización de la demanda, así como una continuidad de caída en la inflación…
18/12/2023: Repunte del mercado y tono FED
A falta de dos semanas para concluir 2023 y tras una agenda macro abundante, nos dirigimos hacia un periodo de escasas referencias fundamentales hasta fin de año. El tono de la FED tras mostrar un diagrama de puntos con tipos más bajos de los que expone el órgano públicamente desembocó en un repunte de los…
15/12/2023: Largarde enfría las expectativas
El índice Hang Seng y el MSCI APAC repuntan notablemente según el Banco Popular de China ha puesto a disposición un nuevo estímulo de USD112Bn a través de préstamos a un año vista con el objetivo de brindar mayor soporte a la demanda interna. Tras una intervención de la FED más laxa de lo previsto, el BCE puso ayer su contrapunto…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
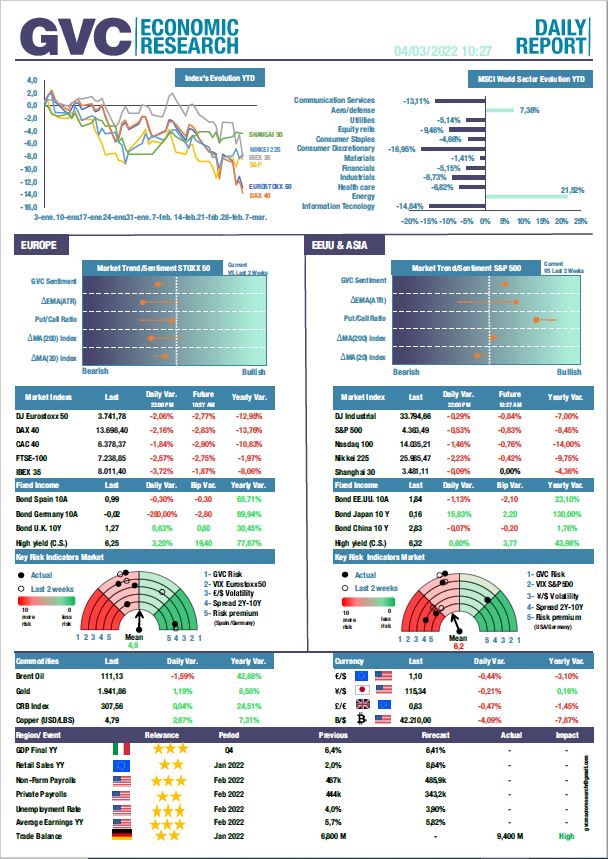
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein