29/04/2026: La banca sostiene al Ibex
Daily Report


La sesión deja una sensación conocida para quien lleva tiempo siguiendo este mercado. El Ibex consigue rehacerse tras el golpe de la semana pasada y lo hace recurriendo, una vez más, a su pilar más fiable: la banca. No hay demasiada épica en ello, pero sí lógica. Cuando el entorno se llena de ruido y la visibilidad se reduce, el dinero vuelve a los sitios donde todavía se ve caja, margen y control del negocio. Sabadell, Bankinter y CaixaBank tiran del índice sin alardes, apoyados más en la confianza que en el entusiasmo. El selectivo cierra con una subida del 0,46%, hasta los 17.774,90 puntos. No es un nivel que marque un antes y un después, pero sí devuelve al Ibex a una zona incómoda para quienes apostaban por una corrección más profunda. Los máximos de febrero siguen algo alejados, pero lo ocurrido en las últimas semanas se parece más a una digestión lógica tras un tramo exigente que a un deterioro del fondo. En ese contexto encajan bien los descensos de ArcelorMittal o Aena, más propios de rotaciones y ajustes de cartera que de un cambio real de escenario. El ruido de fondo sigue viniendo del mismo sitio: geopolítica y energía. Oriente Medio continúa condicionando el precio del crudo, con el estrecho de Ormuz recordando a diario lo frágil que es el equilibrio actual. Las declaraciones cruzadas no ayudan a rebajar tensiones y, por si faltaba algo, la decisión de Emiratos Árabes Unidos de abandonar la OPEP añade una capa extra de incomodidad. No tanto por el impacto inmediato en la oferta, sino por lo que revela sobre un mercado energético cada vez menos cohesionado. En el frente doméstico, los datos macro dibujan un panorama razonablemente templado. El empleo pierde algo de fuelle tras varios trimestres especialmente favorables, algo que entra dentro de lo previsible. El consumo, sin embargo, aguanta mejor de lo que muchos esperaban. Las ventas minoristas siguen mostrando pulso y eso da cierto respaldo a los beneficios empresariales, sin necesidad de hablar de un entorno claramente expansivo. En el plano corporativo, el mercado digiere noticias muy distintas entre sí. Puig refuerza su carácter defensivo apoyándose en generación de caja y dividendo; Endesa afronta el relevo de su primer ejecutivo de manera ordenada, sin sobresaltos ni ruido innecesario; y en el Mercado Continuo conviven situaciones mucho más tensas, como la de Tubos Reunidos, con movimientos puramente especulativos como el rebote de HBX Group al calor de rumores. No es nada que el mercado español no haya visto antes. Fuera de nuestras fronteras, el tono es más irregular. Europa empieza a acusar cierto cansancio, con el Euro Stoxx 50, el DAX y el CAC en retroceso, mientras Londres aguanta algo mejor. Al otro lado del Atlántico, tras marcar máximos históricos, empiezan a aparecer señales de fatiga. El castigo en valores como Nvidia, Broadcom, AMD, Intel u Oracle va más allá de una simple recogida de beneficios. Hay dudas sobre valoraciones y, sobre todo, sobre la velocidad real a la que todo lo relacionado con la inteligencia artificial podrá traducirse en resultados sostenibles. Frente a eso, nombres como Coca Cola o UPS recuerdan que aún hay sectores donde la visibilidad sigue siendo relativamente cómoda. Con Alphabet, Amazon, Meta, Microsoft y Apple a punto de publicar cifras, el Nasdaq afronta una semana exigente. A todo esto, se suma la presión creciente del combustible aéreo. El aviso de Ryanair es claro y conviene no perderlo de vista: un verano con queroseno caro va a ser muy selectivo y no todas las aerolíneas están igual de bien preparadas. El balance general es de prudencia. No hay pánico, pero tampoco complacencia. El mercado avanza con cuidado, premiando balances sólidos y negocios capaces de defender márgenes. Un entorno complejo, sí, pero también uno en el que la experiencia y la disciplina vuelven a ser un activo diferencial.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
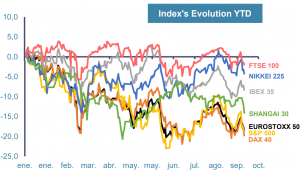
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
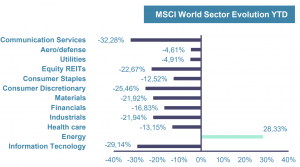
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
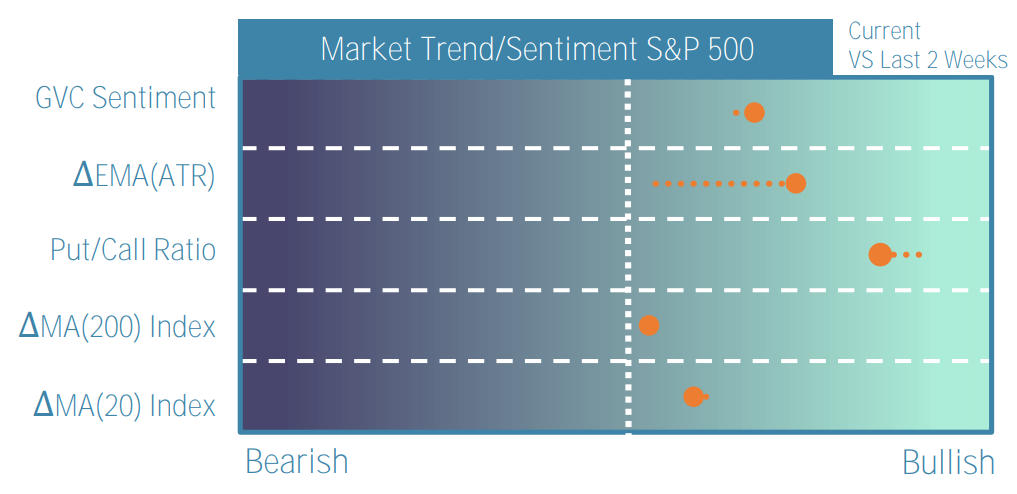
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
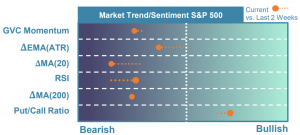
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
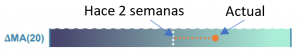
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
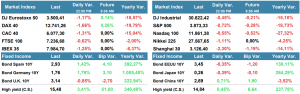
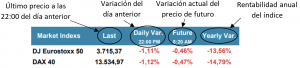
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
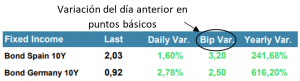
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
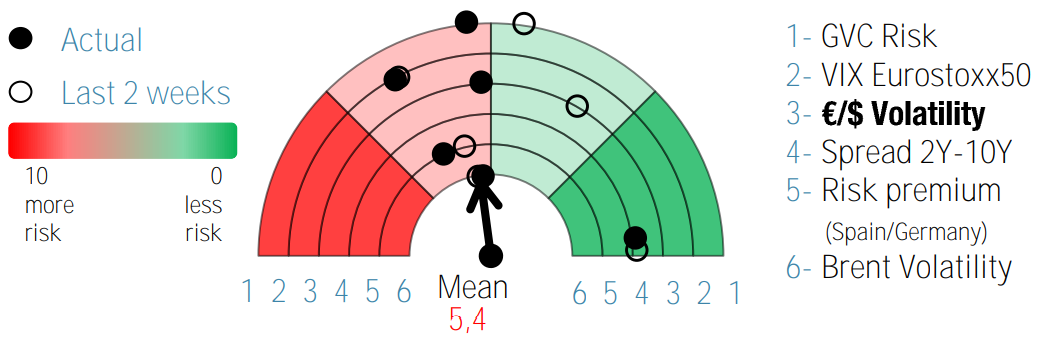
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
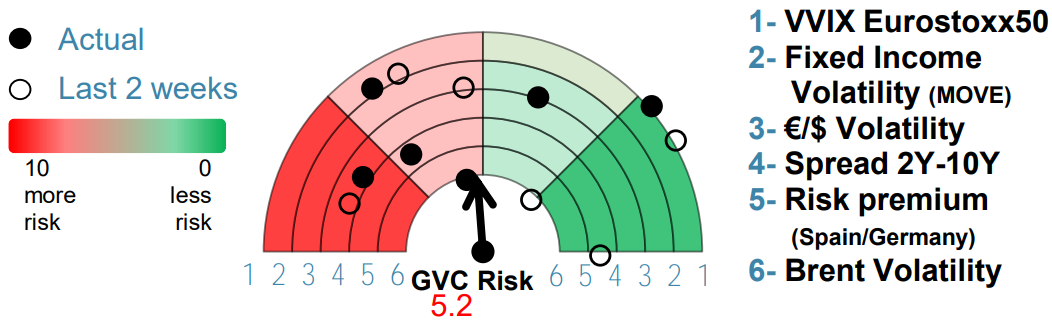
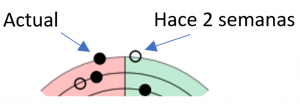
Últimos días
14/12/2023: Powell anuncia recortes e impulsa índices
La segunda cita de la semana ha espoleado un mayor impulso sobre los índices según Powell señalaba recortes de tipos para 2024 justificando una inflación que se continúa relajando. Tanto Apple como el índice Dow Jones Industrial han alcanzado cotizaciones en máximos históricos mientras que el Nasdaq y el S&P se encuentran muy…
13/12/2023: Hang Seng cae tras reunión China
El índice Hang Seng corregía cerca del -1% según la reunión del politburó en China decepcionaba a los inversores por la escasez de estímulos programados para soportar la economía. A nivel global el foco estará concentrado en las reuniones de los bancos centrales en donde hoy se espera que la FED mantenga una pausa en tipos a la vez que…
12/12/2023: Enfriamiento inflacionario y expectativas futuras
Ayer vivimos una jornada de impasse que se prolongaría hasta que se publique el dato de IPC US (nov), en donde el consenso estima un enfriamiento de una décima en su versión agregada mientras que repetiría en el 4% en su composición subyacente. Las expectativas de inflación a corto plazo también se han reducido drásticamente…
11/12/2023: Expectativas de recortes monetarios disminuyen
Los índices en China retroceden cerca del -1.75% debido a un dato de IPC en su nivel más bajo de los últimos tres años además de algunas declaraciones faltas de contenido de los reguladores para describir la política monetaria 2024 en la región. El S&P saldó la sexta semana consecutiva de ganancias, su mejor comportamiento desde…
07/12/2023: Movimientos clave en deuda y divisas
El entorno macro continúa brindando fuelle al mercado en el preludio de la última reunión de la FED, en donde cada vez tiene menos argumentos para sostener la dureza del pasado en su retórica. La combinación de un rebote, tanto en renta variable como en renta fija, responde a la evidencia de que un aterrizaje suave permitiría a la FED…
05/12/2023: Consolidación del mercado
El mercado consolidó sensiblemente tras encadenar numerosas alzas consecutivas y ponderando también cierta prudencia en la antesala de la referencia de empleo US del viernes. Atendiendo al S&P podríamos decir que el “rally” de noviembre se ha producido de manera uniforme, con un 84% de las compañías cotizando por encima de sus…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
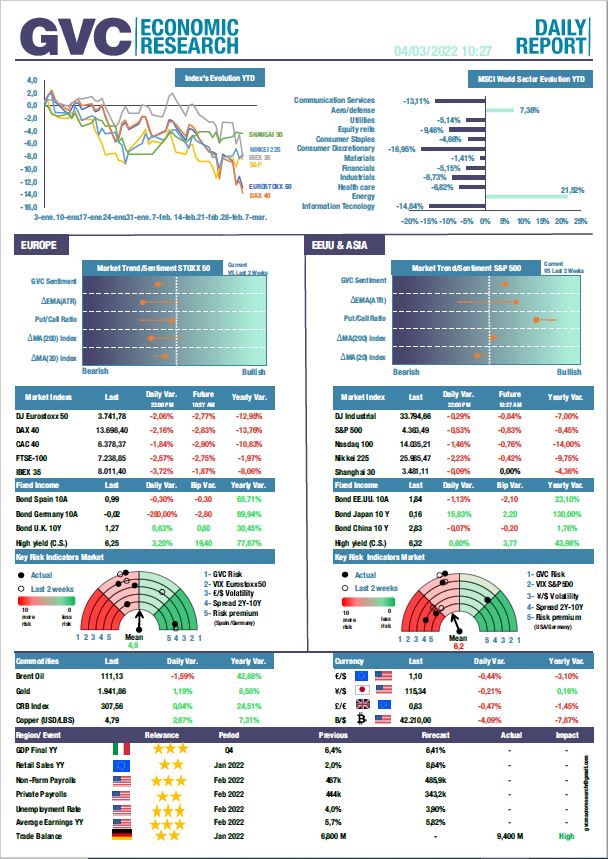
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein