04/03/2026: Geopolítica sacude bolsas y petróleo
Daily Report


La sesión dejó bastante claro lo que pasa cuando el mercado deja de mirar crecimiento, inflación o bancos centrales… y de repente tiene que enfrentarse a un problema geopolítico serio. Ahí todo cambia. El detonante fue la escalada del conflicto con Irán y, sobre todo, el ruido creciente alrededor del cierre del Estrecho de Ormuz, un punto absolutamente crítico por donde pasa cerca de un tercio del petróleo mundial. Con ese escenario sobre la mesa, el crudo volvió a dispararse y el mercado hizo lo que suele hacer en estos casos: quitar riesgo de forma bastante rápida. En Europa el golpe fue importante, pero en España se notó aún más. El IBEX 35 encadenó dos sesiones muy duras y terminó acumulando una caída superior al 7% en apenas dos días. Llegó incluso a marcar niveles que no se veían desde abril de 2025. Y aquí hay un factor que pesa mucho: la propia estructura del índice. Es un mercado muy bancarizado, sí, pero también lleno de compañías muy sensibles a los costes energéticos y al coste de financiación. Cuando el petróleo se mueve con esta violencia, el mercado empieza a rehacer números casi de inmediato. Más energía cara implica más presión inflacionista para las economías importadoras, menos margen para que los bancos centrales bajen tipos y, en consecuencia, la posibilidad de que el dinero siga caro más tiempo del previsto. Y eso, claro, pasa factura. Sobre todo, a sectores muy intensivos en capital o con bastante deuda en balance. De ahí el castigo que vimos en compañías como Acciona, Solaria o Acerinox. Caídas muy fuertes en una jornada donde prácticamente no había refugios dentro del índice. La excepción volvió a ser Repsol. La petrolera encadenó su decimotercera sesión consecutiva al alza apoyada en el tirón del crudo, con el Brent Crude moviéndose ya por encima de los 85 dólares. Esa divergencia dentro del propio índice explica bastante bien lo que está pasando: más que un problema específico de España, estamos ante un ajuste global provocado por el shock energético. Fuera de aquí el panorama fue muy parecido. Las principales bolsas europeas terminaron con caídas en el entorno del 3%, con especial presión en Alemania e Italia. En Estados Unidos la sesión tampoco fue cómoda. El Dow Jones Industrial Average llegó a dejarse más de 700 puntos, mientras el S&P 500 y el Nasdaq Composite cedían alrededor de un 1,4%. En realidad, durante la sesión llegaron a caer bastante más. Y prácticamente todos los sectores en rojo, salvo el energético. Ni siquiera los activos refugio se libraron del todo. El oro corrigió parte de lo que había subido el día anterior y el CBOE Volatility Index —el conocido indicador del miedo de Wall Street— repuntó con fuerza hasta niveles que no se veían desde finales del año pasado. Cuando eso ocurre suele significar una cosa: el mercado está empezando a cubrirse frente a escenarios más incómodos. Ahora bien… con un poco de perspectiva, quizá conviene fijarse en un detalle que no es menor. El lunes el mercado pareció comprar de golpe el relato de un posible shock inflacionario derivado del encarecimiento de la energía. Sin embargo, si uno mira con calma la deuda americana, la señal no es tan contundente. La rentabilidad del bono estadounidense a diez años ni siquiera fue capaz ayer de cerrar el gap bajista que dejó abierto el pasado 12 de febrero en la zona del 4,102%. Y eso tiene bastante lectura. Porque si de verdad el mercado estuviera convencido de que el conflicto va a disparar los costes energéticos durante tiempo prolongado, ese hueco en el diez años probablemente ya sería historia… y estaríamos hablando de rentabilidades bastante más altas. Por eso quizá no sea descabellado pensar que el mercado, en caliente, pudo empezar cotizar ayer un shock inflacionario algo excesivo. Y a veces pasa. Cuando entra la geopolítica, el mercado primero reacciona… y luego, ya con la cabeza algo más fría, empieza a pensar. Y ahí es donde probablemente se van a decidir las próximas sesiones.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
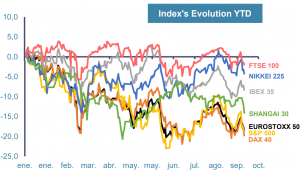
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
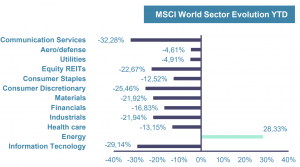
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
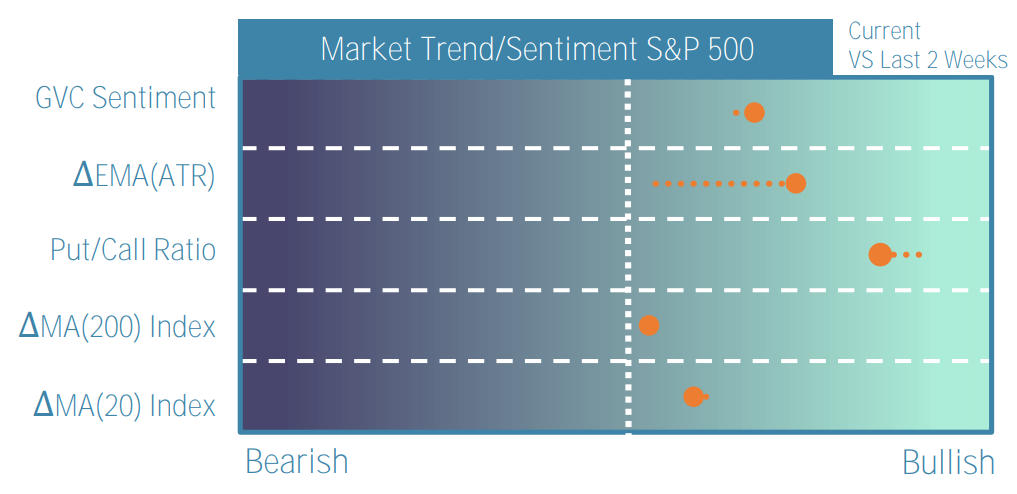
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
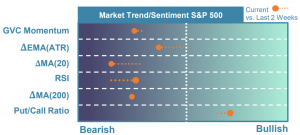
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
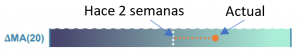
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
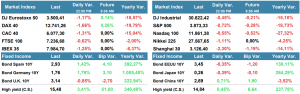
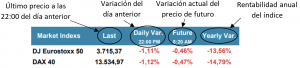
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
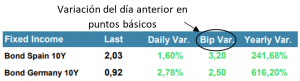
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
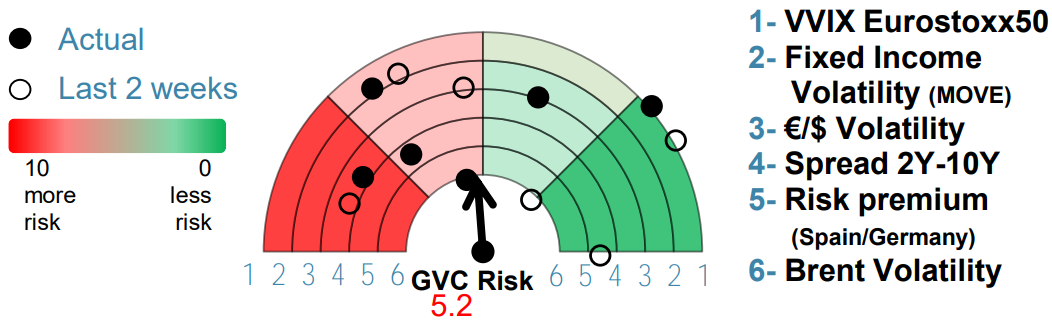
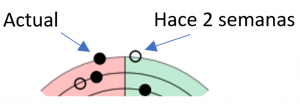
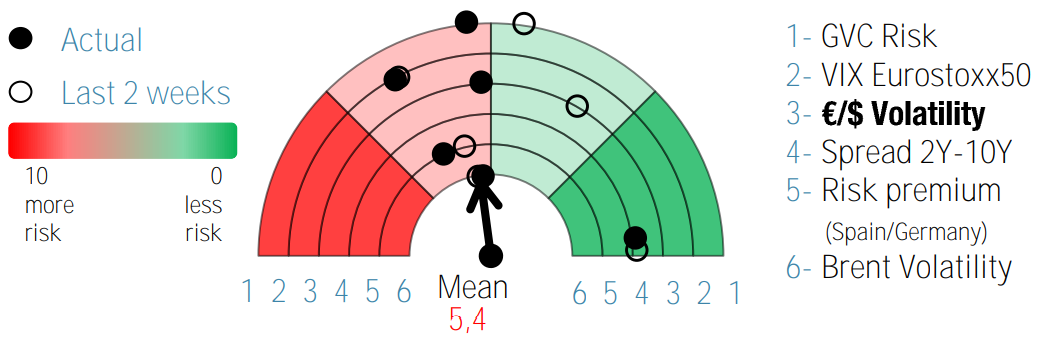
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
23/05/2023: Preocupación por futuros ajustes de tipos en EE.UU.
Inauguramos una semana con un patrón muy similar a las anteriores, con escasos volúmenes y pocas decisiones en un contexto de baja volatilidad. Esta mañana repuntaban los futuros del S&P después de que Biden y el Presidente del Congreso US trasladasen un nuevo avance en el acuerdo para lograr un techo de deuda: Cualquier entendimiento…

22/05/2023: Mercado lateral y perspectivas de la FED
No es nada nuevo que nos encontremos en un mercado lateral de pulso lento en donde no sólo será importante que ocurran cosas buenas sino también que no ocurran otras malas y con esto último pondríamos de ejemplo el control sobre los bancos regionales americanos o que finalmente se alcance un acuerdo…
19/05/2023: Solidez en el empleo americano
Los escasos volúmenes negociados y la inapreciable toma de decisiones durante el mes de mayo hacen mención a la frase “sell in may and go away”, en un contexto de mercado que no debería de ser considerado tan adverso. Por un lado, el acercamiento entre demócratas y conservadores para alcanzar un consenso de deuda…
18/05/2023: Avances hacia un nuevo techo de deuda
Los progresos en las conversaciones del Congreso US para fijar un nuevo techo de deuda devolvió el optimismo a las plazas americanas que poco después tuvieron su efecto sobre las bolsas asiáticas. Las acciones de los bancos regionales americanos repuntaron después de que Western Alliance Bancorp reportase un crecimiento…
17/05/2023: Hoy IPC de la UE
En una semana con pocos revulsivos, los inversores optan por seguir anteponiendo la prudencia desembocando así en movimientos estrechos en un mercado con bajo volumen de negociación. Wall Street cerró en rojo después de la decepcionante guía de ventas del minorista Home Depot y tras la notable ralentización…
16/05/2023: Lateralidad pero aumento de volatilidad
Los resultados empresariales prácticamente publicados van perdiendo intensidad, en donde con un BPA en el S&P del -3,5% 1T 23 versus -8% estimado, consideramos que son razonablemente buenos. Recapitulando, los inversores se centrarán tanto en las referencias macro como en la postura de los bancos centrales sobre el fin de ajuste…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
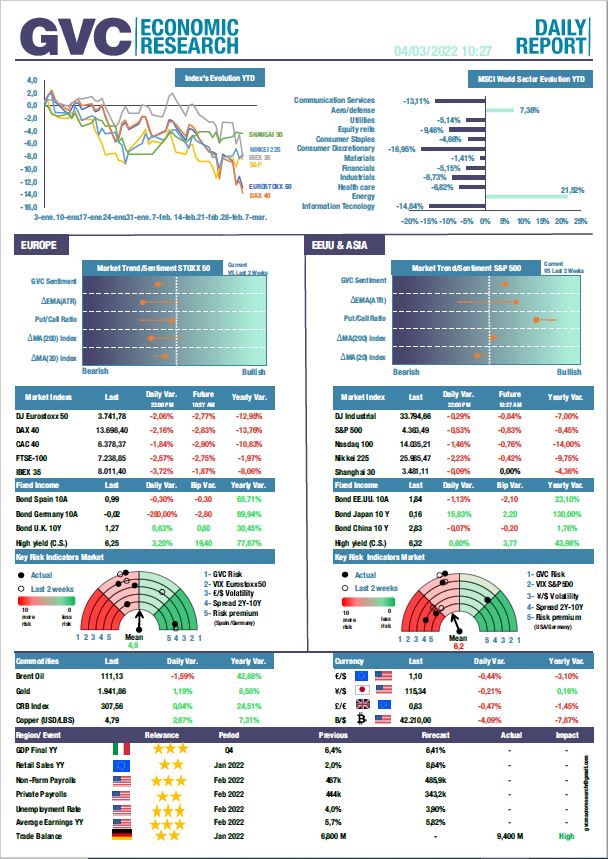
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein