03/03/2026: Geopolítica golpea con fuerza al IBEX
Daily Report


La sesión del lunes dejó un mensaje bastante claro en el mercado: cuando la geopolítica entra con fuerza en escena, todo lo demás pasa a un segundo plano. Las bolsas europeas sufrieron ventas generalizadas, pero en el caso español el ajuste fue especialmente intenso. El IBEX 35 firmó su peor jornada desde comienzos de abril y volvió a situarse claramente por debajo de los 18.000 puntos. Más que un problema técnico o de niveles, fue un movimiento de reducción de riesgo bastante evidente. El detonante está en la escalada militar en Oriente Medio tras los ataques coordinados de Estados Unidos e Israel sobre Irán durante el fin de semana. La muerte del líder supremo iraní y la respuesta posterior de Teherán elevan el conflicto a un nivel que el mercado no puede ignorar. Cuando aparece un escenario de confrontación directa entre potencias, el comportamiento suele ser bastante previsible: sale dinero de la renta variable y busca refugio en activos más defensivos o ligados a materias primas. Eso se vio con claridad durante la jornada. Subieron con fuerza el petróleo, el gas, el oro, el índice de volatilidad e incluso Bitcoin, mientras las bolsas caían prácticamente en bloque. El Brent llegó a rozar los 82 dólares en los primeros compases de la sesión europea antes de moderarse ligeramente y estabilizarse algo por debajo de los 80. El foco inmediato del mercado está en el Estrecho de Ormuz, un punto crítico del comercio energético mundial por donde transita una parte muy significativa del petróleo que se consume a nivel global. Cualquier amenaza real sobre ese paso tendría impacto inmediato en los precios. Y ahí aparece la segunda derivada que empieza a preocupar a los inversores. Si el crudo se mantiene durante tiempo en niveles elevados, o incluso supera la zona de los 100 dólares, el impacto inflacionista sería evidente. Eso complicaría bastante el escenario que los bancos centrales tenían en mente para los próximos meses. Las expectativas de bajadas de tipos podrían retrasarse o incluso quedar en pausa si la tensión energética se prolonga. En ese contexto se entiende bien el comportamiento del mercado español. El IBEX tiene una composición muy particular, con un peso elevado en banca, consumo global y turismo, y una presencia bastante limitada de valores defensivos o energéticos. Cuando el mercado entra en modo aversión al riesgo, esa estructura suele pasar factura. Las caídas se concentraron precisamente en los pesos pesados más ligados al ciclo económico. Los bancos lideraron los recortes, con descensos relevantes en Santander, mientras que el consumo global también sufrió con la caída de Inditex. El sector aéreo tampoco escapó al ajuste, con retrocesos importantes en IAG ante el impacto que un escenario de tensión internacional puede tener tanto en el tráfico como en los costes operativos. En el lado contrario, las pocas excepciones llegaron del sector energético. Repsol destacó claramente gracias al repunte del crudo, mientras Naturgy y, en menor medida, Cellnex lograron mantenerse en terreno positivo. No es algo extraño: en momentos de tensión geopolítica el mercado suele buscar refugio en compañías vinculadas a materias primas o con ingresos más estables. En el resto de Europa el patrón fue muy parecido. Petroleras y algunos valores defensivos resistieron mejor, mientras industriales, automoción o consumo lideraban las caídas. Dentro del continente, el mercado alemán y el español fueron los que registraron los ajustes más intensos. Al otro lado del Atlántico la reacción fue algo más moderada. Wall Street comenzó la sesión con tono débil, pero a medida que avanzaba la jornada el mercado fue estabilizándose e incluso el Nasdaq llegó a girarse ligeramente al alza. El repunte del petróleo sí se reflejó con claridad en el comportamiento del sector energético, con subidas en compañías como Exxon, Chevron o ConocoPhillips, que aprovecharon el movimiento del crudo. En paralelo, la renta fija también reflejaba cierto ajuste, con repuntes moderados en las rentabilidades de los bonos tanto en Europa como en Estados Unidos. No es un movimiento dramático, pero sí una señal de que el mercado empieza a incorporar un escenario energético potencialmente más complejo. A todo esto, se suma otro elemento que introduce incertidumbre adicional: la relación entre Estados Unidos y China. La ofensiva militar contra Irán llega en un momento delicado, justo antes del viaje que Donald Trump tiene previsto realizar a Pekín a finales de marzo. Desde China ya han condenado abiertamente el ataque contra el líder iraní, lo que añade cierta tensión diplomática en un momento en el que la tregua comercial entre ambas potencias sigue siendo frágil. En definitiva, la clave ahora no está tanto en lo ocurrido durante la sesión del lunes, sino en la duración del conflicto. Si la situación se contiene, el mercado probablemente terminará absorbiendo el impacto. Pero si la escalada continúa y empieza a afectar al suministro energético o al equilibrio geopolítico global, entonces el escenario cambia y las implicaciones económicas podrían ser bastante más profundas.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
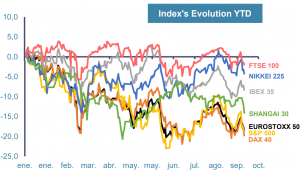
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
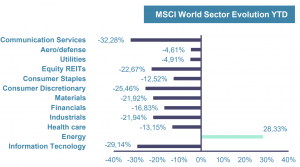
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
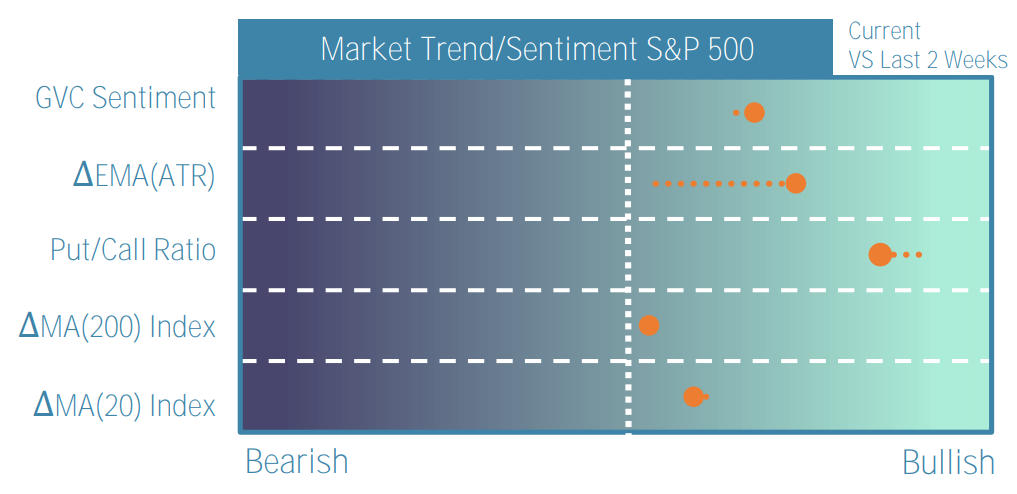
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
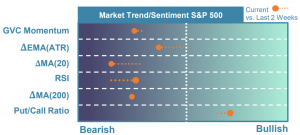
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
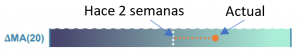
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
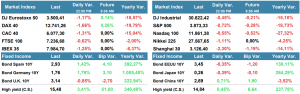
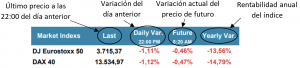
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
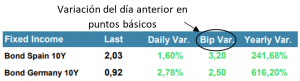
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
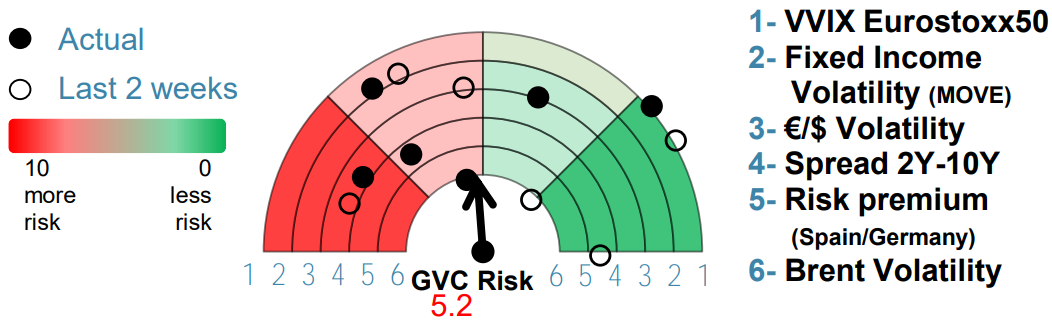
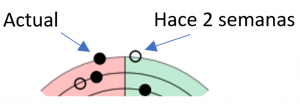
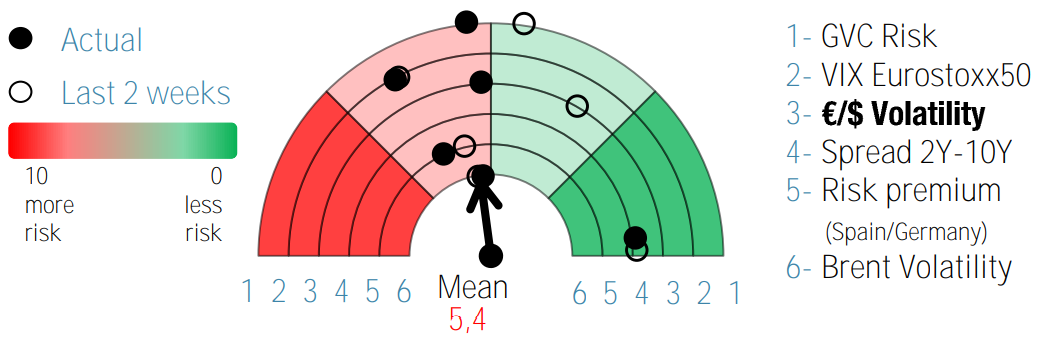
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días

15/05/2023: Bolsas europeas mixtas
El pasado viernes el índice español, el Ibex, subió un 0,56% hasta alcanzar los 9.234,10 puntos, cerrando la semana con un avance del 0,9%. En cuanto a los mercados internacionales, en Asia, el índice CSI 300 de China cayó un 1% debido a datos macroeconómicos débiles, mientras que el Nikkei de Tokio subió…
12/05/2023: Enfriamiento en el mercado laboral de EE. UU.
Datos mixtos en Asia mientras que los futuros americanos y los Treasuries repuntan según los inversores contemplan signos de enfriamiento en el mercado laboral US a la vez que China y US buscan estrechar relaciones tras el deterioro de los últimos años. El número de solicitudes de desempleo semanal alcanzó su nivel más elevado…
11/05/2023: IPC en China sin crecimiento y caída del PPI
Pensamos que no hay ninguna duda sobre que las políticas de los bancos centrales son dato-dependientes, especialmente siguiendo la evolución de la relación inflación/ empleo, eso sí; dentro de rango estable que no conduzca a un deterioro económico sobre avenido. Ayer pudimos comprobar como a pesar de que el mercado esperaba…
10/05/2023: Tendencias del mercado financiero
Después de haber monitorizado el mercado los últimos días hemos podido observar movimientos estrechos y pocas decisiones como medida de cautela ante la publicación del IPC US, el cual esperamos que se enfríe tan sólo una décima. Los tres focos de atención en el mercado serán anticipar el ritmo de normalización de la política…
09/05/2023: Mercados optimistas por resultados empresariales
Salimos de una jornada de transición y con volúmenes anormalmente bajos por festividad en UK para enfilar una semana en la que tenemos el dato de IPC US mañana, los resultados empresariales que hasta ahora han aportado sustento al mercado y cualquier ruido que pueda provenir del sector financiero americano. En las plazas…
08/05/2023: Resultados empresariales impulsan al mercado
Aunque hayamos recobrado una relativa calma, entramos en una nueva semana algo errática y con pocos alicientes en donde a pesar de que los índices asiáticos hayan alcanzado máximos de más de dos semanas, el foco de incertidumbre seguirá sesgado hacia los bancos comerciales americanos. Si bien es cierto que esta semana aportaría…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
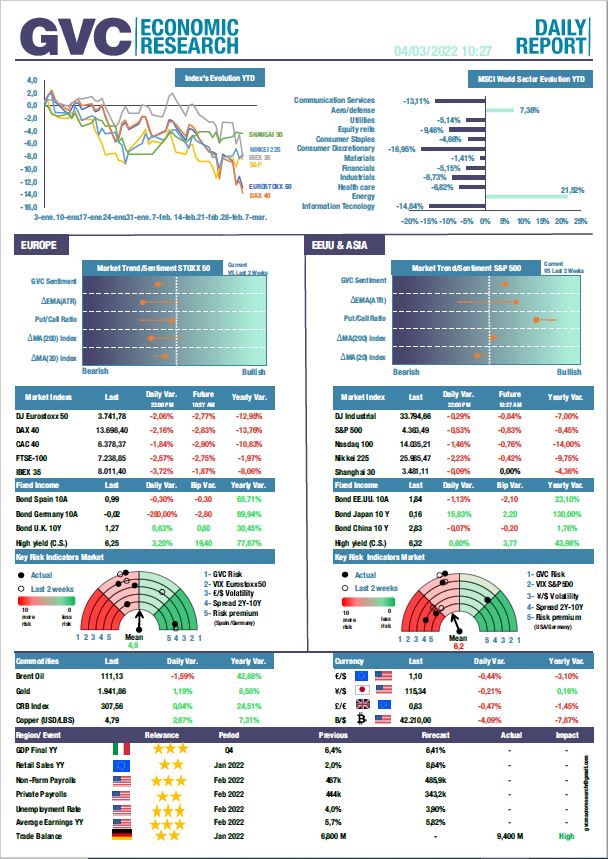
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein