09/03/2026: El riesgo geopolítico enfría las bolsas
Daily Report


La semana ha dejado una sensación bastante evidente en los mercados. Ahora mismo el foco ya no está ni en los bancos centrales, ni en la inflación, ni siquiera en el momento del ciclo económico. Todo eso sigue ahí, claro… pero ha pasado a un segundo plano. Lo que realmente manda hoy es la geopolítica. Y cuando el mercado entra en ese terreno, ya sabemos lo que ocurre: las cotizaciones empiezan a moverse más por titulares que por fundamentales. El IBEX 35 terminó el viernes en 17.074 puntos, con una caída cercana al 1%. El dato, visto de forma aislada, tampoco diría demasiado. Pero si ampliamos el foco a la semana completa, la cosa cambia: el selectivo se ha dejado alrededor de un 7% en apenas cinco sesiones. Eso deja el balance del año ligeramente en negativo y, sobre todo, vuelve a alejar bastante los máximos históricos que vimos hace no tanto en la zona de los 18.500 puntos. No parece tanto un problema específico del mercado español como una retirada bastante generalizada del riesgo. Dentro del índice se vio bien esa dinámica. Valores como Grifols o Indra estuvieron entre los más castigados, con ventas bastante claras durante la semana. En el otro lado de la balanza destacaron Telefónica y, especialmente, Repsol. Y lo cierto es que el comportamiento de la petrolera explica bastante bien lo que está pasando: cuando el mercado empieza a temer problemas en la oferta de crudo, el sector energético suele convertirse rápidamente en uno de los pocos refugios relativos dentro de la renta variable. El origen de todo está, evidentemente, en Oriente Medio. El enfrentamiento entre Estados Unidos, Israel e Irán ha entrado en una fase que el mercado empieza a percibir como más larga y potencialmente más disruptiva de lo que se pensaba hace apenas unos días. El cierre del Estrecho de Ormuz —por donde pasa cerca del 20% del petróleo que se mueve en el mundo— introduce un elemento de tensión muy serio en el mercado energético. Cuando una arteria de ese tamaño se bloquea, aunque sea temporalmente, el impacto en los precios suele ser inmediato. De hecho, el petróleo lo ha reflejado con bastante claridad. El Brent terminó la semana moviéndose en torno a los 93 dólares por barril, mientras que el WTI se acercó a los 91. Son niveles que no veíamos desde finales de 2023. Más que el nivel en sí, lo que empieza a inquietar a muchos gestores es hasta dónde podría llegar si la situación se prolonga. Algunos productores del Golfo ya han advertido de que, si la tensión escala, los envíos podrían verse afectados en cuestión de días. En ese contexto, no resulta extraño empezar a escuchar estimaciones que hablan de un crudo moviéndose hacia los 120 o incluso los 150 dólares por barril. Con ese telón de fondo, las bolsas europeas han optado por reducir exposición. Nada dramático, pero sí un tono claramente más prudente. El Euro Stoxx 50 cerró la semana en la zona de los 5.730 puntos, con descensos moderados, y algo parecido se vio en los principales índices de Alemania, Francia o Reino Unido. Más que pánico, lo que se percibe es falta de visibilidad. Y cuando el mercado no tiene claro el escenario, lo normal es bajar un poco el riesgo.
En Estados Unidos tampoco ayudaron demasiado los últimos datos macro. El informe de empleo sorprendió negativamente con una caída de 92.000 puestos de trabajo cuando el consenso esperaba creación de empleo. No es, ni mucho menos, un dato que cambie el ciclo por sí solo. Pero sí añade una pequeña duda sobre el ritmo de la economía justo en un momento en el que el petróleo vuelve a presionar por el lado de la inflación. Ahora bien, quizá la señal más interesante de la semana no ha venido ni de la renta variable ni del mercado del crudo, sino de un rincón del sistema financiero que durante años ha crecido con bastante discreción: el crédito privado estadounidense. Que uno de los grandes fondos del sector haya tenido que limitar los reembolsos tras recibir peticiones de salida muy superiores a lo habitual es un detalle que conviene observar con calma. Estamos hablando de uno de los grandes vehículos de financiación directa, dentro de un mercado que ronda los 1,8 billones de dólares. Durante mucho tiempo el crédito privado ha vivido bajo una lógica bastante sencilla: siempre entraba dinero nuevo. Pero cuando empiezan a aparecer restricciones de liquidez, el mercado recuerda una vieja lección que nunca falla. La liquidez parece infinita… hasta el día en que deja de serlo.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
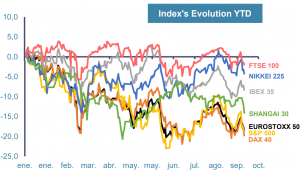
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
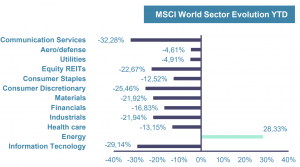
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
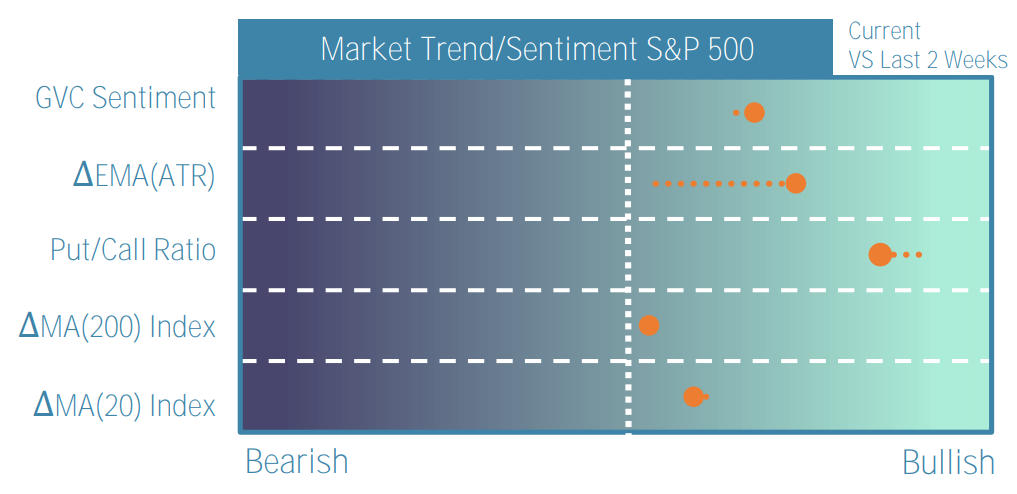
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
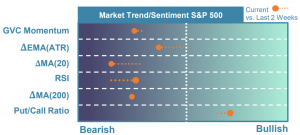
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
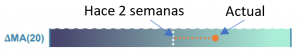
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
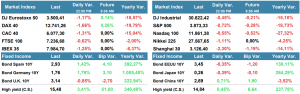
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
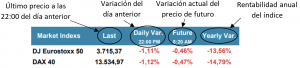
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
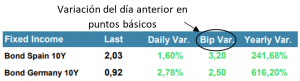
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
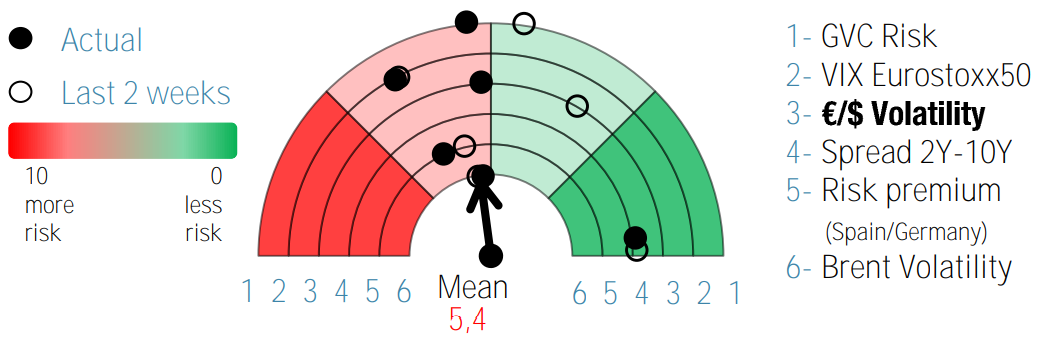
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
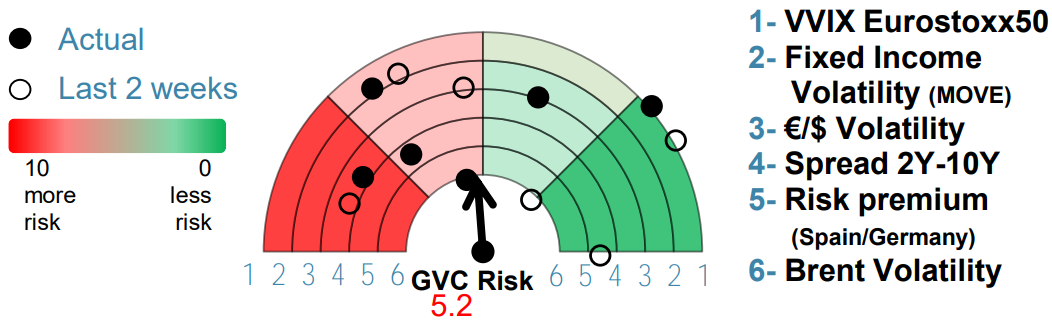
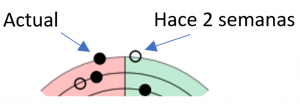
Últimos días
27/01/2023: Nueva sesión de optimismo
Entrelazamos una nueva sesión de optimismo en donde los inversores se van centrando no sólo en los resultados empresariales sino en la reunión de los bancos centrales la próxima semana. Los datos macro en la sesión de ayer se pudieron interpretar como una inesperada fortaleza de la economía americana que podría dar mayor margen de maniobra a los bancos…
26/01/2023: Se conocerá el PIB de EE.UU.
Avances en Hong Kong por encima del 2% sesgado hacia la tecnología como consecuencia de la vuelta a la normalidad tras la festividad del Año Nuevo Lunar. Los resultados de algunas compañías chinas listadas en US han contribuido a fortalecer el impulso del Hang Seng. La nueva caída en el USD hace crecer las especulaciones de que la Reserva Federal…
25/01/2023: Los PMIs muestran una mejoría moderada
En mitad de la festividad de numerosas plazas asiáticas, la sesión transcurrió con saldos en tablas, en donde acompañaron unos resultados acumulados mejor de lo esperado en el S&P, con un 70% de sorpresas positivas mientras que los indicadores adelantados compuestos (ene) reflejaban una mejoría moderada tanto en la actividad de la UE y de US. El Nasdaq…
24/01/2023: Se conocerán los PMI Industriales
Con plazas como Hong Kong, Shangai, Singapur o Seúl cerradas, gran parte del foco de atención se redirigirá tanto a las novedades que se puedan percibir desde los bancos centrales y también a los beneficios corporativos del 4T 22 que se vayan publicando. Anticipamos un incremento de 0.25% tanto en la Reserva Federal como en el BCE con una probabilidad del 99,8%…
23/01/2023: Semana muy activa en macro
El USD arroja una nueva caída respecto a su cesta de 10 comparables hasta los EUR/USD 1.09, mientras que algunas plazas asiáticas permanecen cerradas por el Nuevo Año Lunar. Nos encontramos con un mercado diferente y mucho más cómodo que el 2022: Los inversores, conscientes de que las autoridades se encuentran con escaso margen para seguir…
20/01/2023: Los mercados toman beneficios
Tras un comportamiento excelente en 2023 los mercados toman beneficios aprovechando la dura retórica en tipos de interés por parte de la consejera de la FED mientras que Lagarde también remarcó una política restrictiva para enfriar una inflación excesivamente elevada. La consejera Bullard apuntaba a un rango de tipos en diciembre entre 5.25-5.50%…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
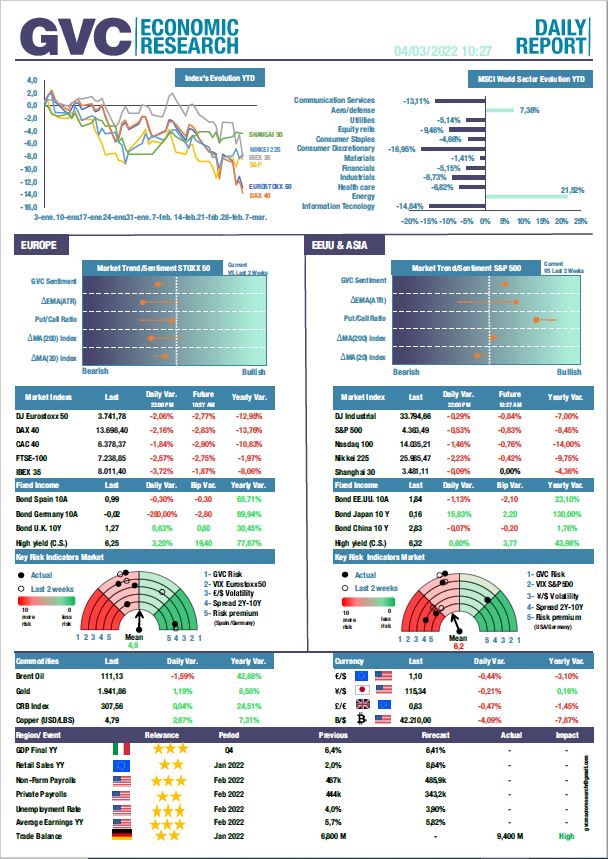
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein