05/03/2026: Rebote bursátil ante distensión geopolítica
Daily Report


La jornada dejó una imagen bastante nítida de cómo está reaccionando el mercado en un entorno donde prácticamente todo sigue girando alrededor del frente geopolítico. Desde la apertura se percibía un cierto tono de rebote en las bolsas europeas, aunque con velocidades distintas según el índice. Y eso tiene bastante lógica. En momentos como estos, pesa mucho la composición sectorial de cada mercado. No es lo mismo un índice con fuerte presencia industrial y exportadora, como el alemán, que otro como el español, donde bancos, turismo y energía tienen un peso mucho más determinante en el comportamiento diario. El Ibex arrancó la sesión todavía digiriendo las ventas que habían castigado con fuerza al sector financiero el día anterior. Ese lastre hizo que en los primeros compases le costara algo más engancharse al rebote que sí se veía en otros mercados europeos. Pero el tono fue cambiando gradualmente a lo largo de la mañana. A media sesión empezaron a circular informaciones que apuntaban a que, pese al endurecimiento del discurso y a la escalada militar en Oriente Próximo, podrían haberse abierto discretos canales de comunicación entre Teherán y Washington a través de terceros países. No significa que haya un acuerdo cercano ni mucho menos, pero sí fue la primera señal en días de que, al menos entre bastidores, alguien podría estar intentando rebajar la intensidad del conflicto. El mercado, que en este tipo de episodios suele reaccionar más a las expectativas que a los hechos consumados, recogió rápidamente ese cambio de tono. Las compras fueron ganando consistencia con el paso de las horas y el selectivo español terminó firmando una de sus mejores sesiones de los últimos meses, con una subida cercana al 2,5% que lo devolvió prácticamente a los niveles que manejaba a finales de enero. El rebote fue relativamente amplio, aunque con algunos focos bastante claros. El bloque industrial y de materias primas recuperó buena parte del terreno perdido en la sesión anterior. Las acereras, que habían sido de las más castigadas cuando se disparó la aversión al riesgo, lideraron el movimiento de recuperación. También los bancos —especialmente los grandes— acompañaron con fuerza, algo que en el caso del mercado español siempre resulta determinante cuando el índice intenta recuperar terreno. Otro de los focos estuvo en el turismo. Aerolíneas y compañías vinculadas al tráfico aéreo venían de dos sesiones complicadas, muy penalizadas por el temor a un petróleo persistentemente alto y por el impacto que cualquier tensión en Oriente Próximo puede tener sobre los flujos de viajeros. Con el crudo perdiendo algo de presión a lo largo del día, parte de ese castigo se corrigió y el sector encontró cierto alivio. En el lado contrario quedó el sector energético tradicional. Tras varias jornadas de fuertes subidas impulsadas por el repunte del petróleo, algunas petroleras aprovecharon para recoger beneficios. A ese movimiento se sumaron comentarios desde el Gobierno español deslizando la posibilidad de medidas extraordinarias si el crudo volviera a dispararse, algo que el mercado suele interpretar rápidamente como un posible riesgo regulatorio. También hubo movimiento corporativo relevante en el sector energético doméstico. La protagonista fue Naturgy, después de que BlackRock decidiera desprenderse de toda su participación mediante una colocación acelerada en el mercado. La operación generó inicialmente cierta incertidumbre, pero fue absorbida con rapidez por CriteriaCaixa, el holding que gestiona el patrimonio empresarial de la Fundación “la Caixa”, que aprovechó la oportunidad para reforzar su posición hasta situarse en torno al 28,5% del capital. Este tipo de movimientos, cuando un accionista industrial incrementa peso en un momento delicado de mercado, suelen interpretarse como una señal de confianza a largo plazo.
En el resto de Europa el tono fue igualmente positivo, con avances sólidos en los principales índices. Y al otro lado del Atlántico la sesión también se inclinó hacia el lado comprador, con el sector tecnológico volviendo a ejercer de motor. Varias compañías ligadas al ecosistema de semiconductores lideraron las subidas, una señal de que el apetito por el crecimiento estructural sigue muy presente cada vez que el mercado encuentra una excusa para volver al riesgo. Además, algunos datos macro en Estados Unidos ayudaron a sostener el ánimo inversor. El empleo privado mostró un comportamiento algo mejor de lo previsto y el sector servicios mantiene un ritmo de expansión razonable, con presiones inflacionarias que, al menos por ahora, no parecen reavivarse. Ese equilibrio —una economía que aguanta mientras la inflación no vuelve a tensarse— sigue siendo hoy por hoy el escenario más cómodo para los mercados. En paralelo, el petróleo fue perdiendo parte del impulso inicial después de que desde Washington se trasladara la intención de garantizar el tránsito marítimo en el Golfo Pérsico. Solo con que el mercado empiece a descontar que el Estrecho de Ormuz no quedará bloqueado de forma prolongada ya es suficiente para enfriar parte de la prima de riesgo que el crudo había incorporado en las últimas jornadas. En definitiva, una sesión que recuerda algo habitual en los mercados: cuando el ruido es máximo, basta una pequeña señal de distensión para provocar rebotes intensos, aunque la verdadera prueba llegará si el conflicto sigue abierto.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
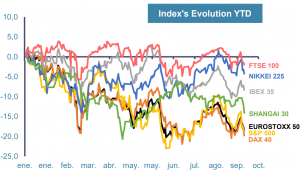
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
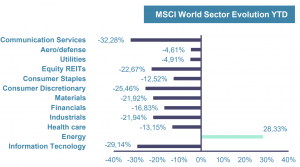
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
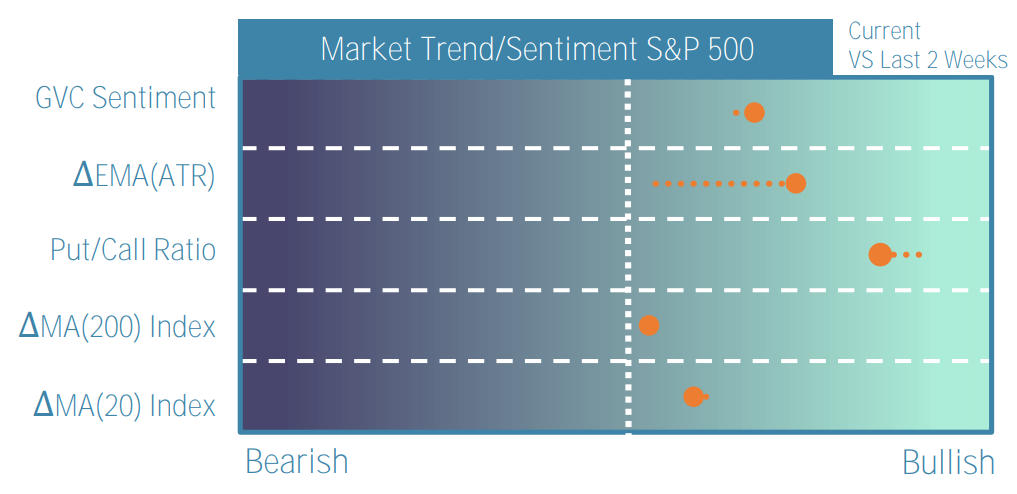
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
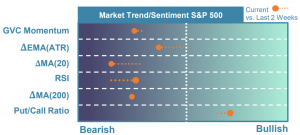
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
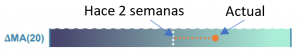
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
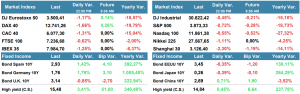
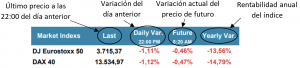
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
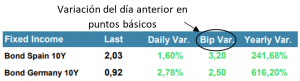
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
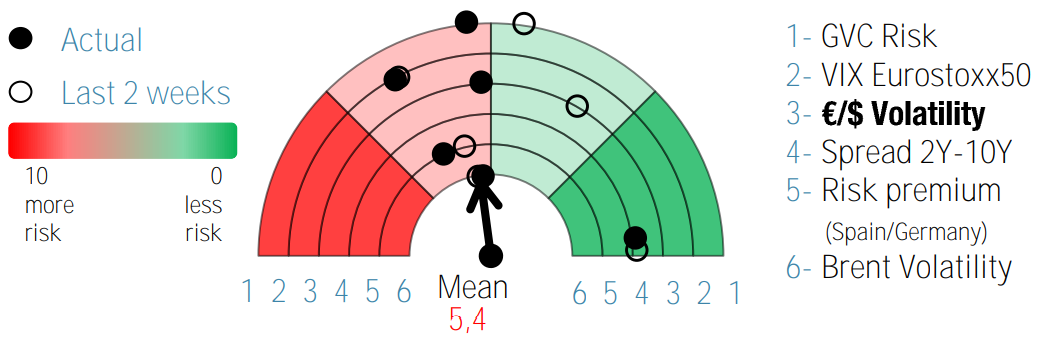
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
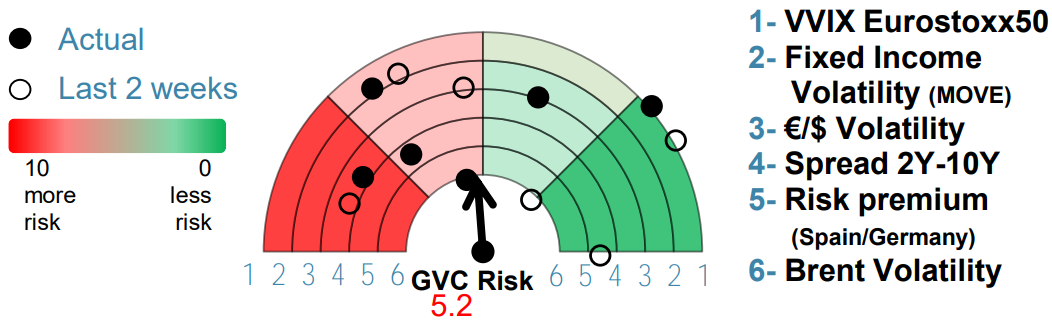
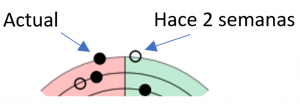
Últimos días
11/01/2023: Jornada de transición
Podemos considerar esta sesión como una jornada de transición en la que los inversores buscarán posicionarse previo al dato de IPC US. Uno de los hipotéticos agitadores de mercado de ayer pudo ser la intervención de Powell, en la cual evitó hacer alusión a cualquier aspecto trascendente en política monetaria limitándose a blindar la independencia climática…
10/01/2023: Actividad diluida antes del dato del jueves
En el tiempo que resta hasta el jueves posiblemente la actividad en los mercados se iría diluyendo anteponiéndose la prudencia ante la publicación del IPC (dic) US en donde esperamos verlo corregir en tres décimas. El sentimiento del fin de políticas agresivas en la FED según se va enfriando la inflación se ha visto contrarrestado por las declaraciones de la consejera en…
09/01/2023: Los tres factores de mejoría
Si por algo se puede caracterizar la primera semana de 2023 es por una notable extensión de la mejoría de fondo de mercado que viene sucediendo desde el arranque de octubre y que ha sincronizado favorablemente a la mayoría de las variables que influyen en la puesta a punto de las cotizaciones. Segregando la temática encontramos tres factores fundamentales…
05/01/2023: Rebote generalizado
Nuevo rebote generalizado tanto en los índices occidentales como en las plazas asiáticas donde en ésta última el Hang Seng alcanzaba máximos de julio dirigido por el buen comportamiento de Meituan y Alibaba. Con ello podemos comprobar el apetito de los inversores por las compañías tecnológicas de dicha región que habían quedado tan damnificadas…
04/01/2023: Inestabilidad en China, Alibaba vs. Covid
La sesión americana transcurrió de menos a más tras la publicación en la apertura de unas cifras de entregas en Tesla inferiores a las previstas en diciembre. El Hang Seng repunta hasta máximos del mes de julio conducido por la subida en Alibaba del 8% tras anunciarse la aprobación del regulador chino para que Ant Group (Alibaba 33%) pueda incrementar su…
03/01/2023: Primer día de mercado
El cierre de diversas plazas globales por festividad, han facilitado que un menor volumen propulsara alzas en el inicio de año en Europa. El pasado año la presión en los mercados dio lugar a pérdidas del 20% en equities globales mientras que el mercado de bonos perdía el 16% de su valor, la mayor caída desde 1990. Arrancamos un año con mayor…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
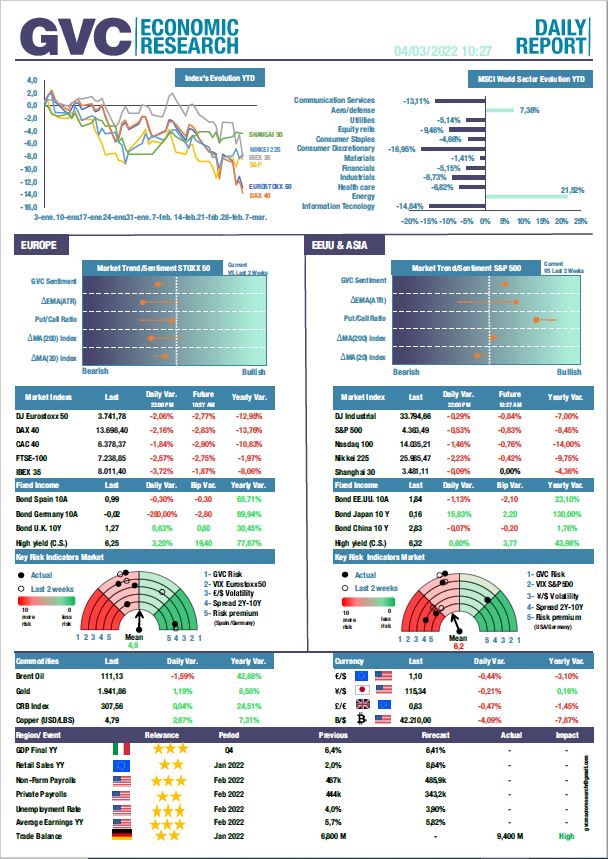
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein