12/01/2025: Datos EEUU equilibran perspectivas económicas
Daily Report


La sesión dejó un sabor algo más plano en el mercado español, pero conviene no confundir pausa con agotamiento. El IBEX cerró prácticamente en tablas tras haber marcado la víspera un nuevo máximo histórico, y eso, a estos niveles, es casi una señal de salud. El mercado venía de varios días de avance sostenido y lo lógico era ver ajustes finos, con ventas en valores donde el recorrido a corto plazo estaba más exprimido y entradas en otros con narrativa propia. MERLIN e IAG acusaron ese movimiento, mientras que Indra y Puig volvieron a demostrar que el dinero sigue siendo selectivo y poco dado a replicar índices sin más. El tono general sigue siendo constructivo. No hay sensación de complacencia excesiva, pero tampoco de nervios. En el plano corporativo, Santander culminó la operación en Polonia en los términos previstos, liberando capital y reforzando balance sin perder pie en un mercado atractivo. Es una de esas decisiones que no buscan titulares inmediatos, pero que encajan bien en una lógica de gestión prudente. CaixaBank continúa con su programa de recompra a ritmo constante, algo que aporta estabilidad al valor y que el inversor agradece en un sector que ya ha hecho buena parte del trabajo fácil. Telefónica, con su salida ordenada de la Bolsa de Nueva York, cierra una etapa histórica. No es una decisión ideológica ni simbólica, sino práctica: menos costes, menos complejidad y foco en donde realmente se juega el partido. A estas alturas, eso suma más que resta. Repsol ha sido, sin duda, uno de los grandes focos de atención. Venezuela vuelve a escena y, con ella, todas las incógnitas habituales. La posibilidad de aumentar de forma muy significativa la producción en el país es relevante, pero el mercado sabe leer entre líneas. No se trata solo de barriles potenciales, sino de plazos, inversiones, marcos regulatorios y, sobre todo, control político. Repsol conoce bien el país, lleva años navegando en aguas complicadas y ha demostrado capacidad para proteger sus intereses, pero nadie debería dar por hecho resultados inmediatos. Mientras tanto, el dividendo sigue siendo un punto de apoyo claro para el accionista y una muestra de confianza en la generación de caja del grupo. En Europa, los datos industriales ofrecieron un cierto alivio, especialmente en Alemania, con una producción que mejora y una balanza comercial sólida. No es un cambio de ciclo, pero sí suficiente para sostener el ánimo del mercado. El foco, no obstante, estuvo en Estados Unidos. El informe de empleo fue más flojo de lo esperado en creación de puestos, aunque la tasa de paro bajó, y esa combinación encaja bastante bien con el escenario que descuenta el mercado: crecimiento que se enfría sin romperse y una Reserva Federal con margen para no precipitarse. La sesión americana se desarrolló de menos a más. Wall Street digirió los datos sin dramatismos y acabó apoyándose en sectores muy concretos. El inmobiliario reaccionó con fuerza tras los mensajes desde la Casa Blanca sobre medidas para aliviar el coste de financiación, y el sector defensa volvió a cobrar protagonismo ante la expectativa de un aumento sustancial del presupuesto militar. Todo ello permitió que los principales índices cerraran en positivo y cerca de máximos, reforzando la idea de que el apetito por riesgo sigue vivo. El petróleo acompañó, con un avance moderado que refleja más expectativas que tensiones inmediatas. Venezuela está en el radar, pero nadie en el sector duda de que poner en valor su potencial llevará tiempo y mucho capital. En conjunto, el mercado sigue avanzando sin estridencias, apoyado en una mezcla de macro aceptable, resultados empresariales razonables y una política monetaria que, por ahora, no estorba. A veces, con eso es suficiente.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
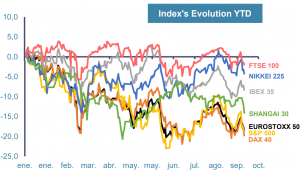
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
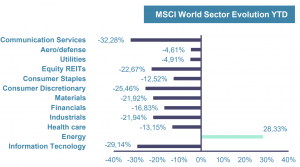
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
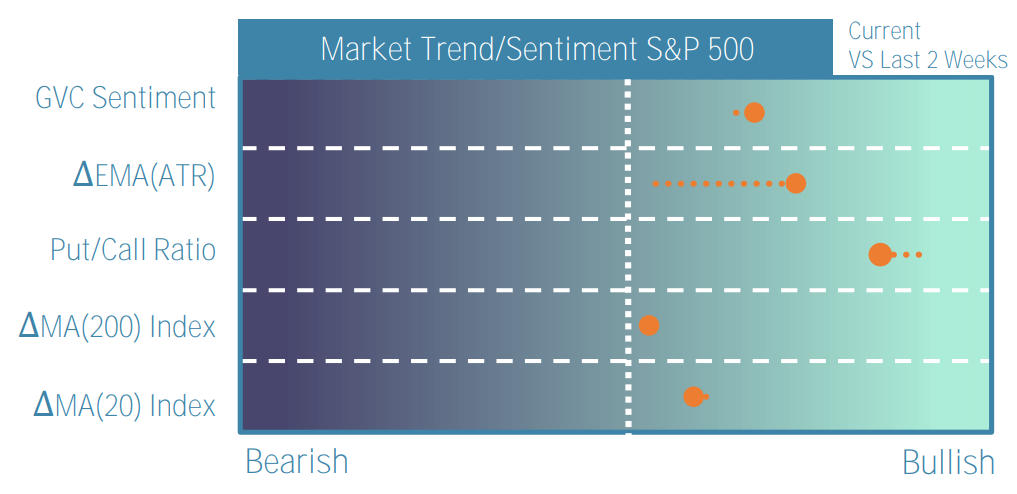
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
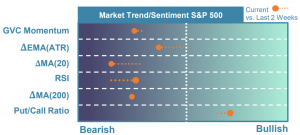
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
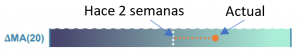
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
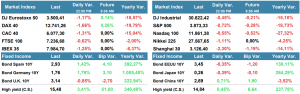
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
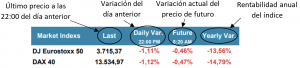
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
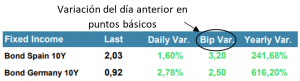
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
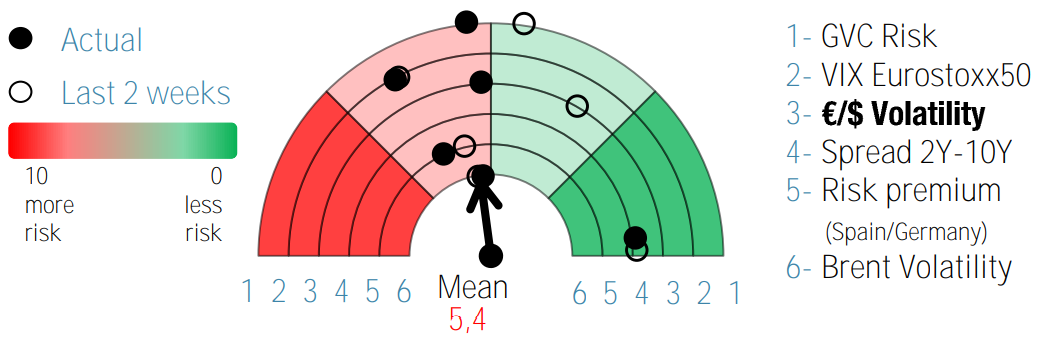
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
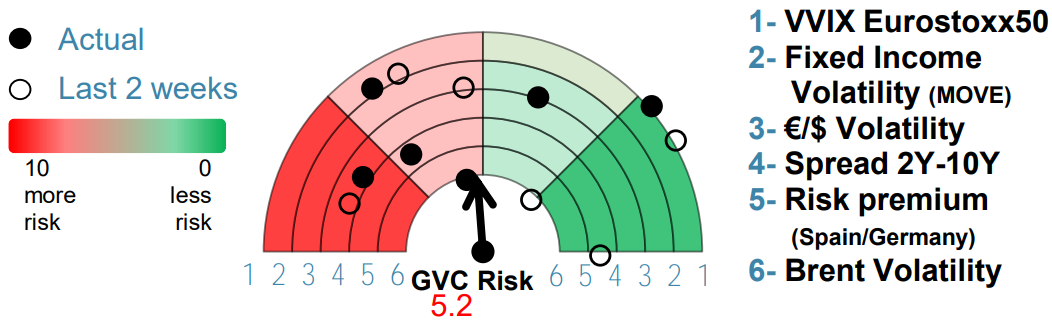
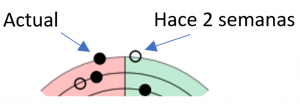
Últimos días
06/07/2022
La sesión de ayer estuvo marcada por fuertes descensos en el mercado europeo, donde el Eurostoxx50 rompió su principal soporte en 3.400 puntos y los selectivos europeos que marcaron mínimos anuales. En contra partida, el S&P500 subió testimonialmente, remontando durante la sesión un 2,2%. Esta situación nos deja un GVC momentum divergente, siendo en ambos un mercado bajista…
05/07/2022
La sesión de hoy abre en positivo tanto en el mercado europeo y estadounidense (siguiendo la estela del Nikkei) que estará muy condicionada por unos PMI que se espera que desciendan. Con el mercado estadounidense cerrado por el día de la independencia, el mercado…
04/07/2022
Tras el cierre de junio del S&P500 en –8%, el índice empieza el mes con una subida del 1%, en contra partida al Eurostoxx50, que baja milimétricamente. Esta situación se traslada al GVC momentum y al indicador de riesgo, donde el mercado estadounidense muestra un claro mejor tono en comparación al europeo. Aun así, ambos indices se encuentran…
01/07/2022
El pesimismo en el mercado arrastra a la baja los principales índices. Esto se refleja en el GVC Momentum, que muestra un aumento de la intensidad de la tendencia bearish. En junio, el cierre mensual del S&P500 ha sido del –8%. Esto también afecta a los riesgos, que aumentan incertidumbre en Europa y Estados Unidos, aun teniendo valores inferiores a los respectivos a hace dos semanas…
30/06/2022
Retrocesos generales de diferentes magnitudes en los principales índices. La tendencia que muestra el GVC momentum para el Eurostoxx50 y el S&P500 es claramente bajista, aun habiendo recortado virulencia tras el rebote a corto plazo del mercado de esta última semana. Por la parte de la renta fija, se da cierto respiro a las TIRs de los bonos gubernamentales a 10 años, en contra partida a los bonos…
29/06/2022
Tras la fuerte caída del mercado estadounidense de ayer y los datos de confianza del consumidor alemán y estadounidense, los futuros del país americano continúan a la baja. De igual manera, los índices europeos también se ven repercutidos y muestran descensos. Los indicadores tendenciales siguen…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
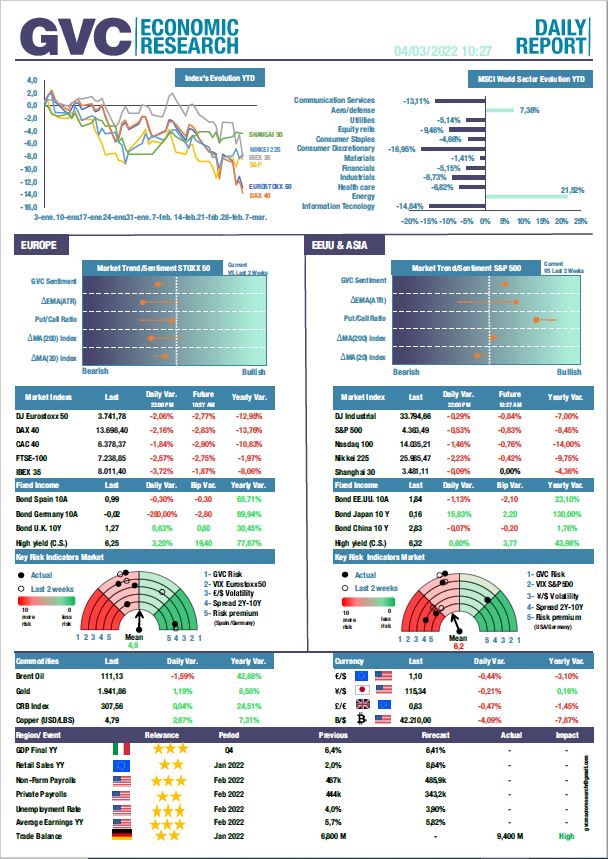
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein