02/07/2026: Mercados en pausa ante dudas
Daily Report


Jornada de pausa, más que de giro. El Ibex 35 se dejó un 0,34% con un cierre en los 19.406 puntos, un movimiento que encaja mejor como una consolidación tras semanas exigentes que como una señal de debilidad. El comportamiento en Europa fue en la misma línea: el Euro Stoxx 50 retrocedió un 0,74%, el CAC francés un 0,79% y el FTSE 100 un 0,38%, mientras que el DAX consiguió mantenerse en positivo con un avance del 0,23%. Desde los datos publicados en Estados Unidos tampoco nos llega una referencia clara. El mercado sigue moviéndose entre dos fuerzas que conviven con cierta incomodidad. Por un lado, la solidez de los beneficios empresariales, las recompras de acciones y el soporte de los flujos técnicos. Por otro, una desaceleración económica que empieza a ser difícil de ignorar.
Los últimos datos manufactureros en Estados Unidos volvieron a mostrar debilidad y, además, los componentes relacionados con precios registraron una caída significativa. El mensaje es claro: las presiones inflacionistas se moderan, pero no necesariamente porque la economía se esté normalizando de forma saludable, sino porque la demanda da señales de agotamiento. De ahí que la reacción de los mercados haya sido contenida. La desinflación sigue siendo bienvenida, pero los inversores ya no están dispuestos a pagar cualquier múltiplo por un crecimiento que genera cada vez más dudas. En este escenario, los bancos centrales ganan margen para esperar. El BCE deja entrever que el ciclo de subidas de tipos ha quedado atrás, un factor que sigue apoyando a la renta variable europea. La Reserva Federal, en cambio, mantiene una postura más prudente y sigue pendiente de los próximos datos. Mientras tanto, la rentabilidad del bono estadounidense a diez años repunta ligeramente hasta la zona del 4,46%, un movimiento que transmite más cautela que convicción. Nadie parece dispuesto a asumir posiciones agresivas antes de tener una fotografía más clara del empleo y el consumo.
En España, la lectura sectorial encaja con una sesión de ajustes. Utilities y renovables recogieron beneficios después de varias semanas de fortaleza, con Acciona Energía y Endesa entre los principales lastres de la jornada, mientras parte del capital rotó hacia industriales y compañías con catalizadores específicos, como Indra. No se aprecia una venta generalizada, sino una redistribución de posiciones. Algo similar ocurrió con ACS. Cuando los valores que han liderado el mercado simplemente descansan sin deteriorar su estructura técnica, el mensaje de fondo apenas cambia. Al mismo tiempo, continúa el flujo de operaciones corporativas que lleva meses sosteniendo las valoraciones. Las recompras de acciones siguen teniendo protagonismo —BBVA avanza en su programa y Cellnex está cerca de completarlo—, mientras se mantienen los movimientos accionariales y las operaciones sobre filiales, como los esfuerzos de Acciona por estabilizar su participación en Polonia. Son factores que reducen el free float y ayudan a amortiguar las correcciones. A estos niveles de mercado, no es un apoyo menor. Fuera de Europa, el contraste sigue siendo llamativo. Las grandes tecnológicas continúan ejerciendo de red de seguridad para los índices, con casos como Meta entre los más representativos. Sin embargo, fuera de ese núcleo empiezan a aparecer señales de desgaste. El buen comportamiento acumulado por el Russell 2000 durante el semestre exige ahora una mayor confirmación del ciclo económico, y esa continuidad ya no parece tan evidente. Las materias primas y las divisas también refuerzan esta lectura. El petróleo prolonga su corrección, favoreciendo el proceso de desinflación; el oro recupera atractivo como activo defensivo y el euro pierde algo de terreno frente al dólar. Ninguno de estos movimientos resulta extremo, pero todos apuntan en la misma dirección: el mercado empieza a preocuparse más por las perspectivas de crecimiento que por la evolución de la inflación. En conjunto, la sesión encaja mejor como una pausa natural dentro de una tendencia que sigue siendo positiva que como el inicio de un cambio de rumbo. El mercado mantiene un tono constructivo, aunque ya no ofrece la comodidad ni las valoraciones de hace unos meses. Con las bolsas en estos niveles, el margen para equivocarse se reduce y la dispersión entre valores probablemente aumentará. La beta fácil parece haber quedado atrás; a partir de aquí, la selección de compañías volverá a marcar la diferencia en una segunda mitad de año que apunta a ser más volátil y menos direccional que la primera. Anoche, el cierre de los mercados estadounidenses tuvo signo negativo, con el Nasdaq a la cabeza con un -0.66%, el S&P500 un -0.22 y el Dow Jones prácticamente plano, con un -0.03. El comportamiento del mercado en Asia está siendo negativo a excepción del índice Hang Seng que sube un 0.85% a la hora de hacer este comentario. Por el contrario, tanto Nikkei como Kospi caen con claridad, un -1.34% y un -5.48% respectivamente; los valores con más peso en este último, Samsung Electronics y SK Hynix cotizan con caídas abultadas de un 7 y un 9% respectivamente. En otro orden de cosas, el cambio euro/dólar continúa por debajo de 1.14, concretamente en 1.1383, el crudo West Texas parece que quiere perder el nivel de 70$ y cotiza en 67.87$ y Bitcoin continúa peleando en los 60.000.
Fuente: GVC Gaesco
Publicaciones Anteriores
Cargando publicaciones…
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
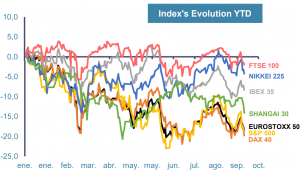
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
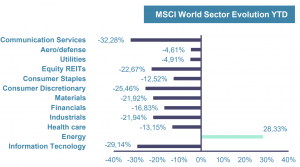
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
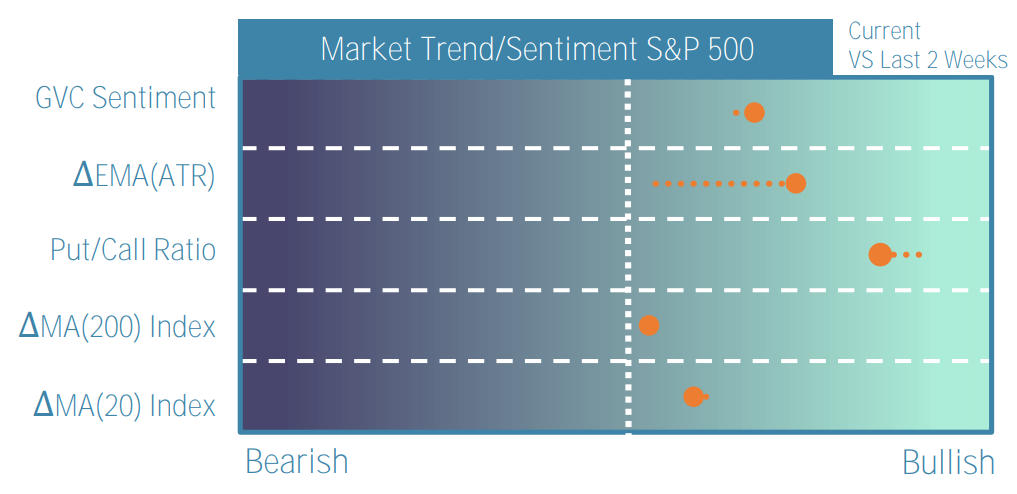
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
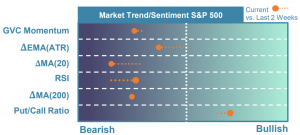
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
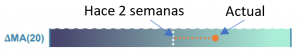
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
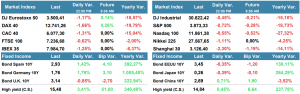
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
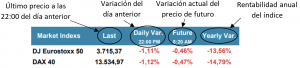
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
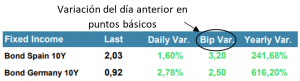
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
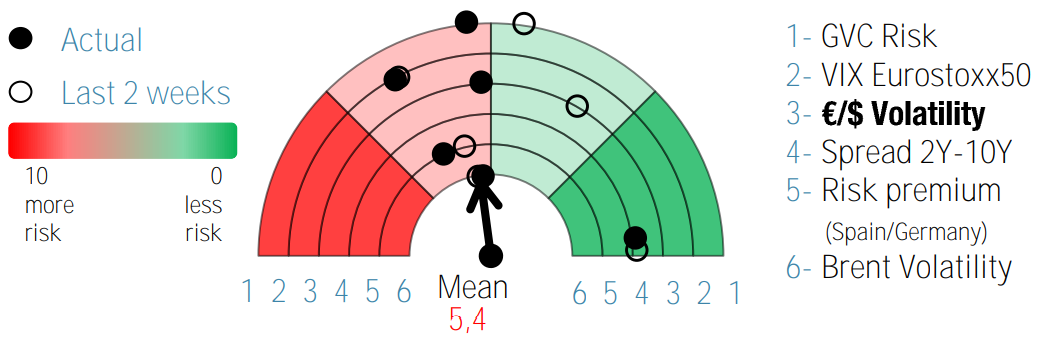
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
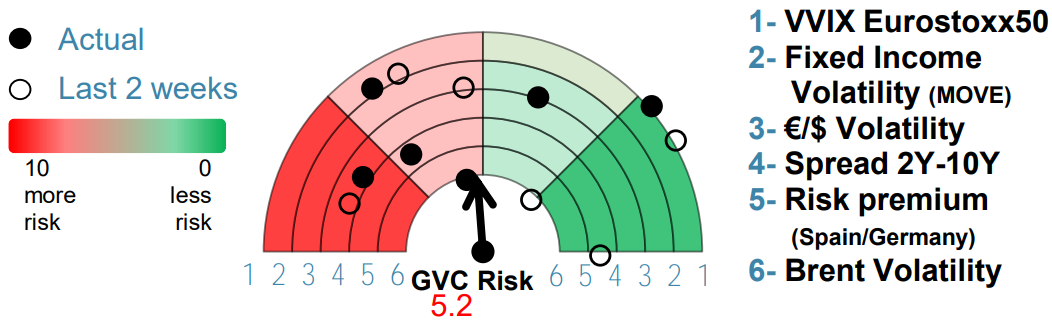
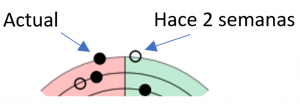
Últimos días
07/03/2025: Wall Street cae por incertidumbre comercial
El Ibex 35 ha conseguido revertir las pérdidas iniciales y cerrar con un avance del 0,15% hasta los 13.234 puntos, en una sesión marcada por la decisión del BCE de recortar tipos en 25 puntos básicos, en línea con lo esperado. Sin embargo, la atención del mercado no estuvo tanto en el movimiento actual, sino en el…
06/03/2025: Europa rebota con impulso fiscal alemán
Los mercados europeos han dejado claro que, pese a la volatilidad generada por los aranceles de EE.UU. a México y Canadá, el apetito por el riesgo sigue vivo cuando hay catalizadores de peso. El Ibex 35 rebotó con fuerza (+1,4%) tras el desplome del martes, con ACS (+7,6%) y ArcelorMittal en la delantera, beneficiadas…
05/03/2025: Tensión comercial dispara la volatilidad
Las bolsas europeas y Wall Street sufrieron un fuerte varapalo tras la confirmación de que los aranceles del 25% sobre México y Canadá entran en vigor. El Ibex 35 cayó un 2,55% hasta los 13.031 puntos, con la banca como la gran damnificada. BBVA (-5,2%) y Santander (-6%) lideraron las pérdidas debido a su alta exposición…
04/03/2025: PMI de EE.UU. refleja desaceleración económica
La bolsa española continúa su escalada y se acerca a la barrera de los 13.400 puntos, consolidando el buen tono con el que cerró febrero. En la jornada, Indra (+9,92%) se llevó todo el protagonismo, beneficiándose del renovado interés por el sector de defensa en Europa. A su lado, los bancos han reforzado…
03/03/2025: Mercados globales cierran semana con rebote
El Ibex 35 cerró febrero con un avance del 7,91%, consolidando un inicio de año excepcional con más del 15% de revalorización, superando en solo dos meses las ganancias de todo 2024. La sesión del viernes reflejó este optimismo con una subida del 0,58% hasta los 13.347 puntos, apoyado en el sólido desempeño de…
27/02/2025: La banca impulsa las subidas en Europa
El IBEX 35 continuó con su escalada y marcaba nuevos máximos en los 13.332 puntos, consolidándose como uno de los índices con mejor desempeño en Europa. La banca sigue liderando las subidas, beneficiándose de un entorno en el que los tipos de interés siguen ofreciendo márgenes atractivos. Junto a ella…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
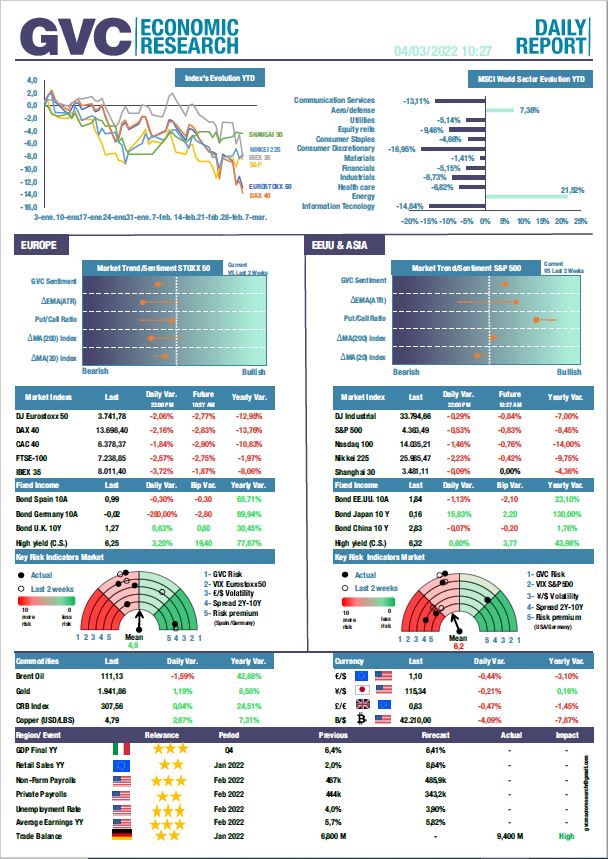
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein