18/02/2026: Resultados empresariales confirman expectativas
Daily Report


El mercado español encadenó su segunda sesión consecutiva al alza y lo hizo con cierta consistencia, aunque sin euforia. El IBEX 35 avanzó un 0,60% hasta los 17.955 puntos, apoyado en inmobiliarias y en el buen tono de algunos valores defensivos. No es un movimiento explosivo, pero sí relevante después de haber roto el lunes una racha de cuatro caídas consecutivas, la más prolongada del año. El mercado necesitaba estabilizarse y lo está haciendo de forma ordenada. En el plano corporativo, Cellnex volvió a situarse en la parte alta de la tabla con un avance del 2,35%. Es un valor que sigue comportándose como activo de calidad dentro del selectivo, sensible a la estructura de tipos y con una historia de desapalancamiento que el mercado empieza a poner en precio. También destacaron Inmobiliaria Colonial y MERLIN Properties, reflejo de que el inversor no está rehuyendo duración cuando percibe cierto anclaje en las expectativas de inflación. En el lado negativo, Indra cedió con claridad, en una sesión marcada por la entrada en su capital del fondo Third Point. La operación introduce un vector adicional de presión estratégica en una compañía que ya venía envuelta en debate por la potencial adquisición de Escribano. La presencia de un activista suele interpretarse como catalizador, pero también añade ruido en el corto plazo. Acerinox, por su parte, corrigió tras el reciente mejor comportamiento relativo. Los resultados de Enagás fueron el otro foco del día. La compañía cerró 2025 con un beneficio neto de 339 millones, frente a las pérdidas del ejercicio anterior, cuando el impacto de la desinversión en Tallgrass distorsionó las cuentas. El EBITDA retrocedió un 11%, mientras los ingresos crecieron un 7%. Son cifras que reflejan transición: menos extraordinarios negativos, pero también menor aportación operativa. La clave está en la visibilidad regulatoria y en la disciplina financiera. En las próximas sesiones tomarán el relevo Naturgy, Puig Brands, Ferrovial y Repsol, en una temporada que está sirviendo más para confirmar expectativas que para revisarlas al alza. En paralelo, Ferrovial adjudicó un contrato relevante en Reino Unido para Thames Water, lo que refuerza su perfil internacional y su exposición a infraestructuras reguladas en mercados maduros. Son contratos de ejecución larga, poco vistosos en titulares, pero valiosos en términos de visibilidad de caja. En el sector financiero, reapareció el debate sobre el impacto de la inteligencia artificial en el empleo. Según prensa económica, Banco Santander, BBVA y CaixaBank podrían ajustar plantillas en torno al 15% a medio plazo. No es una sorpresa estructural; la digitalización lleva años en marcha. La diferencia es que ahora el mercado empieza a cuantificarlo como palanca de eficiencia más que como simple narrativa tecnológica. En el frente macro, el IPC alemán de enero se situó en el 2,1% interanual, con un avance mensual muy moderado. La encuesta ZEW retrocedió, aunque se mantiene en niveles elevados, mientras en Estados Unidos el Empire State volvió a terreno más débil. Son señales mixtas: inflación contenida, confianza algo menos exuberante y actividad manufacturera irregular. Nada que cambie el guion de fondo, pero sí suficiente para mantener a los bancos centrales en modo prudente.
Las bolsas europeas acompañaron el tono positivo, con avances en el DAX, el CAC 40 y el EURO STOXX 50. En Wall Street, el S&P 500 se movió en torno a la neutralidad, en un proceso de rotación sectorial evidente: salida de software y entrada en banca. El castigo acumulado en nombres tecnológicos ligados a aplicaciones específicas de software refleja un ajuste de expectativas ante el avance de la inteligencia artificial generativa. No es una ruptura estructural, pero sí una redistribución de primas de crecimiento. En conjunto, mercado más selectivo, menos complaciente y con una rotación que empieza a ser más importante que la dirección de los índices. Eso suele ser síntoma de madurez en el ciclo, no necesariamente de agotamiento.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
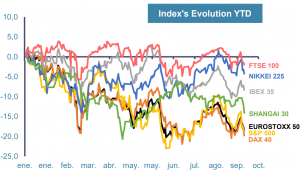
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
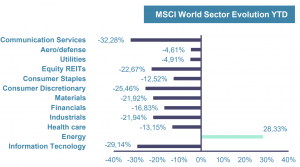
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
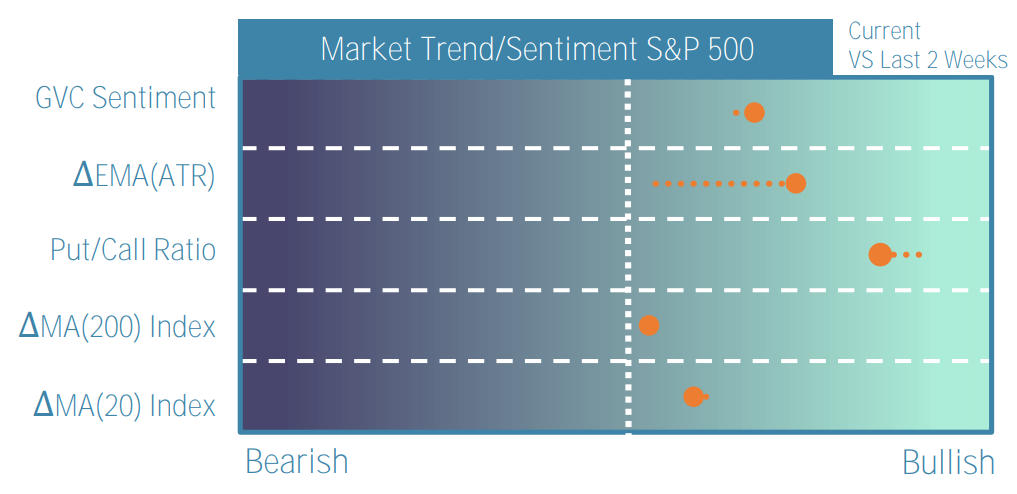
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
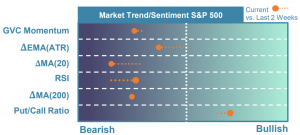
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
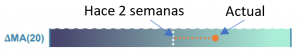
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
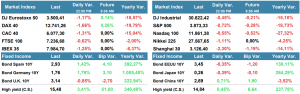
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
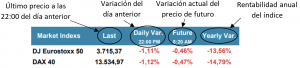
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
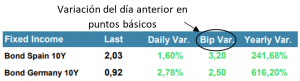
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
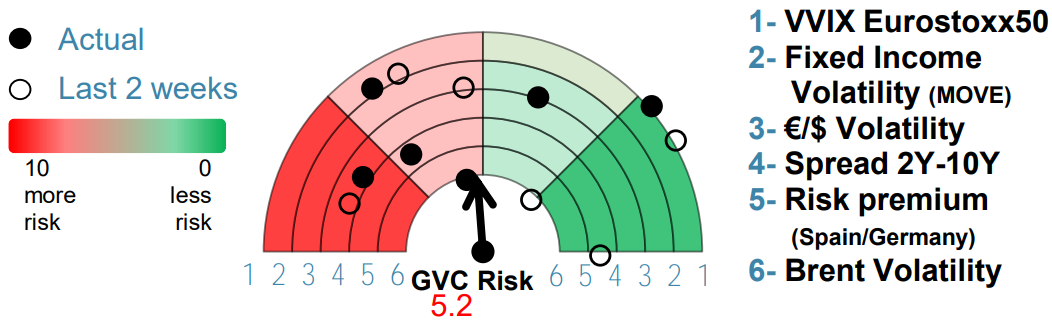
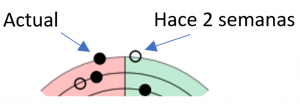
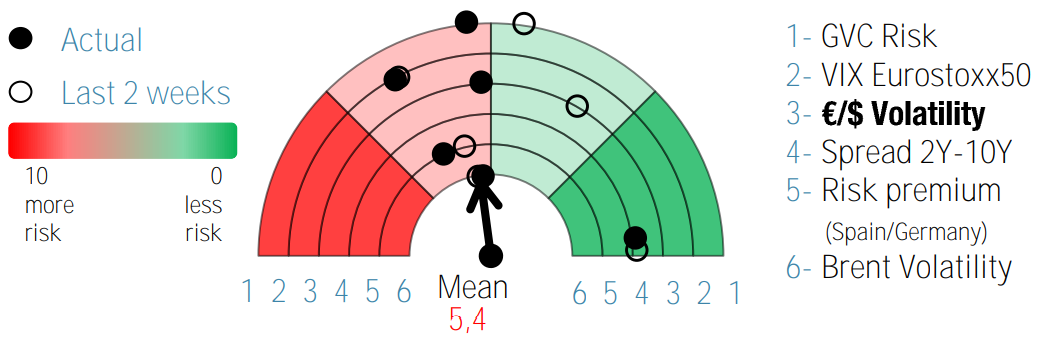
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
01/03/2023: China da sus frutos
Después de cerrar un mes donde las cotizaciones han sabido mantenerse a pesar de las disrupciones en precios, inauguramos uno nuevo destacando una subida de casi el 4% en Hong Kong tras conocerse su mejor referencia de PMI Industrial (feb) en más de una…
28/02/2023: Inversores toman posiciones tras las correcciones
Tras cerrar una semana apática, los inversores aprovechan las correcciones para tomar posiciones mientras que nos situamos en una semana intensa en resultados además…
27/02/2023: Ventas al subir el deflactor de consumo privado en US
Dejamos atrás una semana en donde la prolongación de la caída el viernes pone evidencia que la evolución de la inflación seguirá siendo el hilo conductor de los índices durante los próximos meses. El dato PCE “año contra año” todavía está teniendo una base comparativa respecto al inicio del conflicto…
24/02/2023: Expectativas del mercado entorno al deflactor del consumo privado
Transcurrida una semana de indecisión en donde el mercado se debate entre unas sólidas bases de resultados y una percepción de una caída de la inflación a un ritmo menor del previsto, hoy conoceremos el deflactor del consumo privado (ene). Esta referencia es muy seguida de cerca por la FED a la hora de…
23/02/2023: Expectativa de tipos más elevados
La euforia de inicio de año ha venido de más a menos tras el fallo en la capacidad de acierto de los inversores en el “timing” sobre el inicio de un enfriamiento económico. Unas referencias macro más sólidas y una inflación desde la que no se percibe una desaceleración al ritmo esperado desemboca…
22/02/2023: Acusadas correcciones en los índices de EE.UU.
Lo más destacable de la sesión pudieron ser las acusadas correcciones del S&P y Nasdaq según los inversores ponderaban algo más de riesgo y las yields de los Treasuries iban repuntando. Las plazas asiáticas replicaron las caídas, acumulando Hong Kong una corrección del 10% desde los máximos alcanzados a finales de enero. El indicador PMI (feb)…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
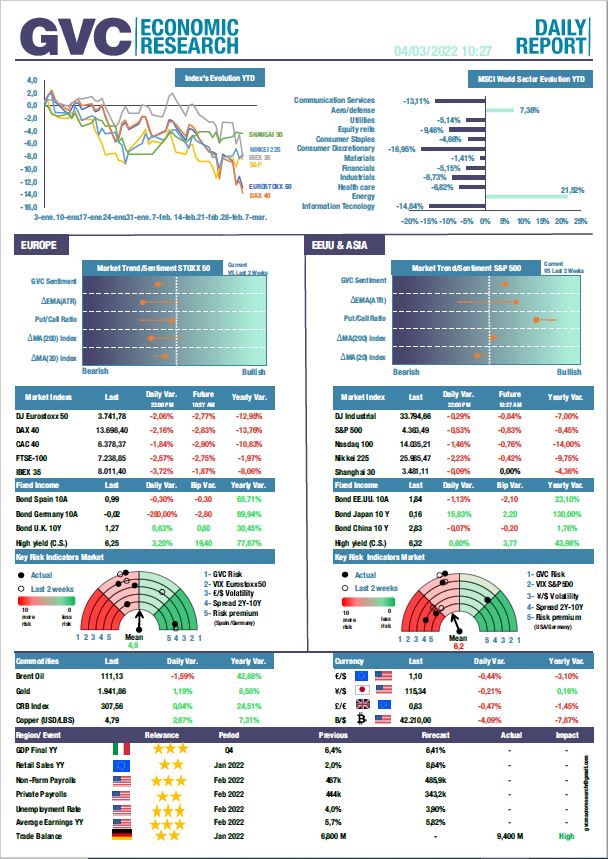
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein