24/02/2026: Aranceles EEUU enfrían a Europa
Daily Report


El arranque de semana dejó una sesión constructiva en apariencia, aunque con matices que conviene no pasar por alto. El IBEX volvió a firmar máximos, algo que empieza a perder efecto sorpresa después de la sucesión casi ininterrumpida que venimos viendo desde otoño. Más que euforia, lo que domina es una inercia compradora muy sólida, sostenida por resultados visibles y por una rotación que sigue favoreciendo claramente a España frente a otros mercados europeos. El liderazgo volvió a recaer en la banca, que continúa funcionando como auténtica ancla del índice. Las revisiones positivas de casas internacionales simplemente han puesto sello a una realidad que el mercado llevaba semanas anticipando: márgenes que resisten mejor de lo esperado, actividad empresarial razonablemente viva y una rentabilidad estructural que ya no parece coyuntural. El inversor empieza a asumir que el sector ha salido definitivamente del régimen de baja rentabilidad que lo penalizó durante una década. Ahora bien, también fue llamativo cómo el impulso bancario perdió tracción según avanzaba la tarde. Tras marcar niveles exigentes intradía, apareció algo de toma de beneficios coincidiendo con el deterioro de Wall Street, dejando esa sensación conocida de dinero rápido asegurando ganancias más que de cambio de tendencia. No es una señal preocupante, pero sí refleja que, a estos niveles, el mercado ya no compra sin mirar el contexto global. Ahí es donde entró Telefónica, tomando el relevo en el tramo final y aportando estabilidad al cierre. No es casual. En un entorno donde reaparece el ruido político y comercial desde Estados Unidos, el mercado vuelve a mirar compañías con generación de caja predecible y menor sensibilidad al ciclo. Ese tipo de rotación interna suele aparecer cuando el inversor quiere seguir invertido, pero empieza a gestionar algo más el riesgo. Y mientras tanto, ArcelorMittal sigue a lo suyo. Su comportamiento este año trasciende el simple rebote sectorial; actúa casi como indicador adelantado de confianza en el ciclo industrial global. La magnitud de la subida acumulada habla menos del acero y más de expectativas de inversión real, reposición industrial y cierta normalización manufacturera tras años de ajustes. El problema volvió a venir de fuera. Las nuevas advertencias arancelarias desde EE. UU. introdujeron incomodidad en un mercado que empezaba a descontar un escenario comercial más estable para 2026. Cada declaración en esa dirección reabre el debate inflacionario y, por extensión, vuelve a tensionar las expectativas sobre tipos. Wall Street reaccionó con claridad, y Europa —como tantas veces— terminó acusando el movimiento en la parte final de la sesión. En paralelo, el fuerte ajuste en Novo Nordisk recordó hasta qué punto algunas historias de crecimiento cotizan bajo estándares de ejecución prácticamente perfectos. Basta una decepción clínica para provocar reajustes severos, algo que empieza a extender cierta prudencia hacia segmentos donde las valoraciones habían corrido más que los fundamentales. A nivel corporativo se percibe además un cambio de tono interesante: menos ambición teórica y más realismo financiero. Repsol ajusta objetivos a un entorno energético distinto al previsto hace dos años, mientras movimientos estratégicos en compañías industriales españolas apuntan a una asignación de capital más selectiva y disciplinada. El fondo de mercado, en cualquier caso, sigue siendo positivo. Europa avanza apoyada en beneficios tangibles y sectores tradicionales que hoy ofrecen visibilidad, mientras la gran incógnita vuelve a situarse en Washington. El mercado mantiene el sesgo alcista, pero empieza a hacerlo con algo más de prudencia táctica. Y cuando incluso los bancos —que han sido el motor indiscutible— se alejan ligeramente de los máximos intradía, lo que aparece no es debilidad, sino algo mucho más sano: gestión del exceso tras una subida muy vertical.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
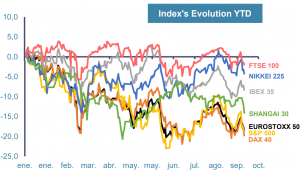
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
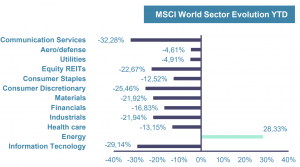
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
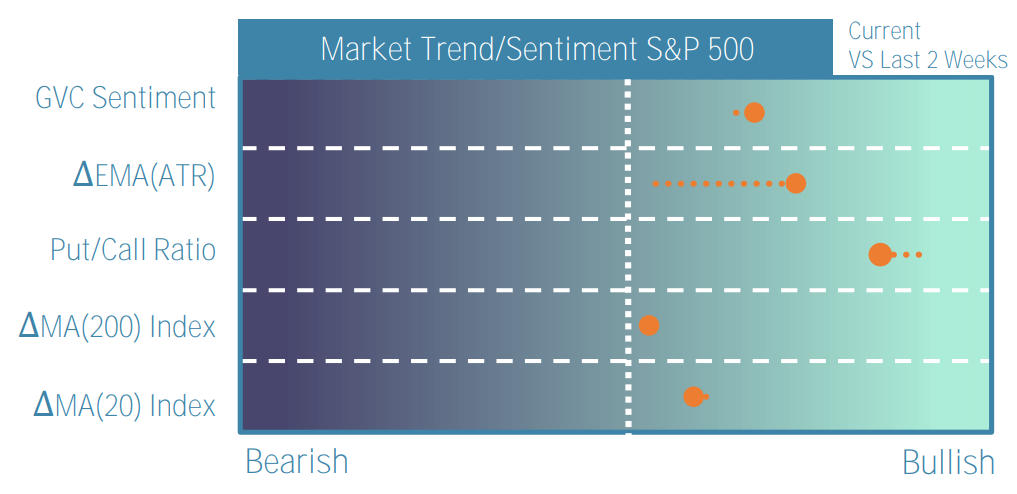
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
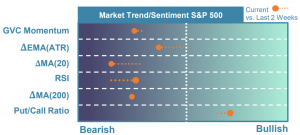
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
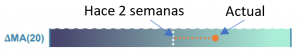
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
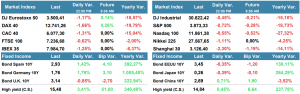
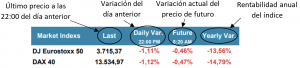
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
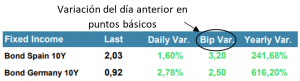
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
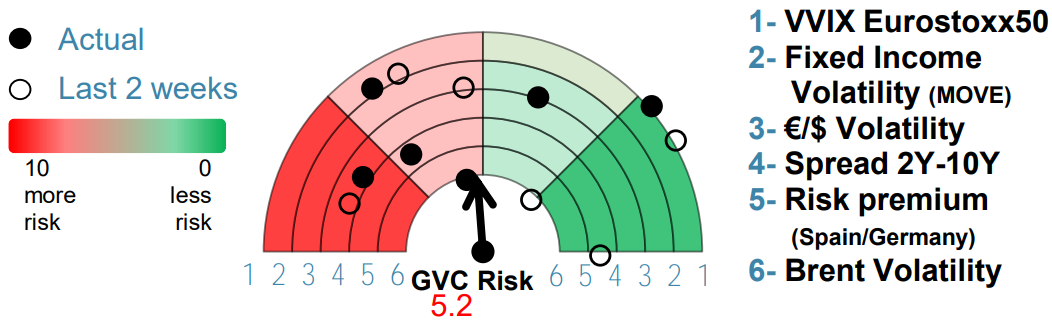
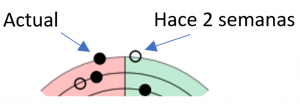
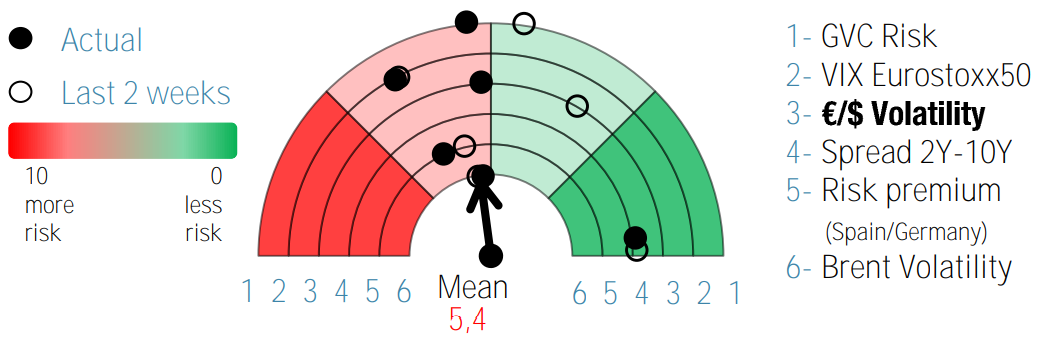
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
08/11/2022: Los índices cerca de las resistencias de corto plazo
Nos encontramos con un mercado que manifiesta una suavización de los riesgos a la baja desde el pasado 1 de octubre debido a tres factores fundamentales: 1) El contraste entre los diferentes mensajes de la FED que dejan entrever un menor margen de maniobra para continuar incrementando tipos…
07/11/2022: A la espera del dato de inflación estadounidense
Iniciaremos la semana sin grandes cambios en las bolsas europeas. Tras el buen dato de empleo el pasado viernes en EE.UU. y la consiguiente reacción en el mercado de renta fija donde la rentabilidad repuntó 5 pbs de media y que provocaba ventas en la renta variable
04/11/2022: El BoE se alinea con la FED
La historia se repite: Tras un mes de octubre de bonanza en paralelo a lo que sucedía durante el movimiento de agosto, la relajación de los órganos a la expectativa de enfriamiento en subidas de tipos y las tomas de beneficios han desembocado en nuevas correcciones: Eso sí, con un menor margen de maniobra al alza. El BoE dentro de lo previsto se alineó…
03/11/2022: La FED refuerza su mensaje hawkish
La intervención de Powell sirvió para enturbiar el último tramo de sesión americana en donde Powell cumpliendo con las expectativas, incrementó 75pbs mientras alegaba una política más restrictiva por más tiempo. Advirtió de unos tipos más elevados de los que él esperaba…
02/11/2022: Hoy la FED habla y el mundo escucha
De los tres problemas imperantes en los mercados como son la presión en precios, dureza de los principales organismos y política Covid Zero en China, el mercado descuenta que estos dos últimos experimentarán una relajación, lo que ha explicado gran parte del recorrido de los mercados en las últimas semanas. El hipotético estudio del Gobierno Chino por eliminar las políticas restrictivas Covid Zero y también un posible cambio de tendencia en el endurecimiento…
28/10/2022: El BCE sube tipos y hoy el IPC responde
Tras una sesión de datos mixtos en donde el Ibex encadena un nuevo repunte, la cara menos amable la aventuran de nuevo los gigantes tecnológicos como fue el caso de Amazon, donde en el post-market reflejaba unos ingresos por debajo de consenso y un recorte de sus guías para 2023. El efecto se trasladó de lleno sobre el Hang Seng que marca nuevos mínimos desde…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
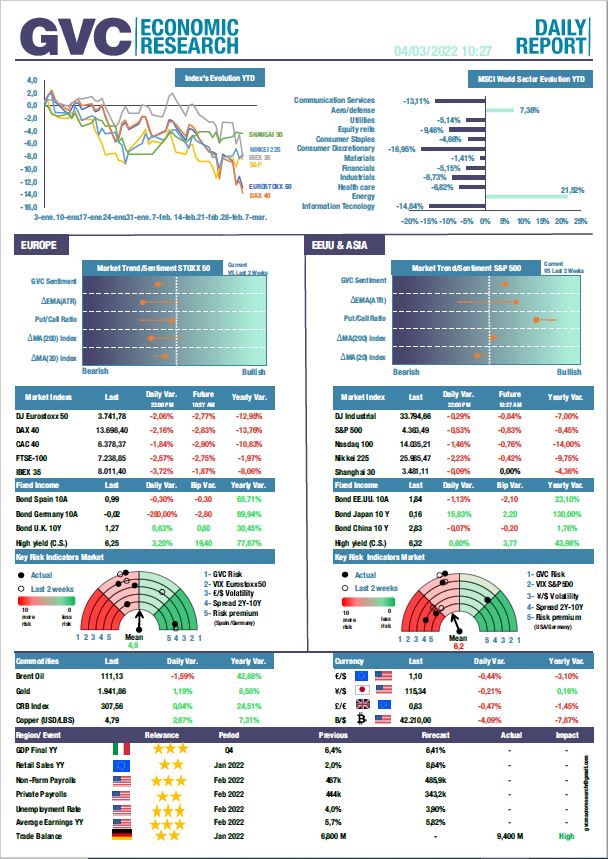
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein