23/04/2026: Europa frena por tensiones energéticas
Daily Report


La bolsa española volvió a perder algo de fuelle, en una jornada que no desentonó con lo vivido en el resto de Europa. El continente sigue siendo especialmente sensible a cualquier sobresalto en el frente energético y, en el contexto actual, eso pesa más de lo habitual. El conflicto con Irán sigue marcando el paso, con un alto el fuego que parece sostenerse más por cálculo que por una voluntad real de desescalada. Sobre el terreno, los hechos van en otra dirección: la interceptación de varios buques en el estrecho de Ormuz vuelve a poner negro sobre blanco la fragilidad de uno de los grandes puntos neurálgicos del comercio energético mundial y empuja al petróleo hacia niveles que el mercado ya empieza a asumir con cierta naturalidad, cerca de los 100 dólares. Europa acusó el golpe con más intensidad que Wall Street, que ayer prefirió aferrarse a la extensión de la tregua y reconstruir posiciones con bastante determinación. Aquí, el IBEX 35 cerró en los 18.006 puntos, con una caída del 0,75%, en una sesión fácil de leer: castigo para los valores más ligados al ciclo y a la movilidad, y compras selectivas en energía y renovables. Telefónica, Amadeus e IAG lideraron los descensos, mientras Repsol, Solaria y Acciona Energía sirvieron de ancla para contener parte del retroceso del índice. El turismo volvió a colocarse en el epicentro de las ventas, y no precisamente por casualidad. Lufthansa anunció un recorte de 20.000 vuelos en los próximos seis meses para aliviar el impacto del encarecimiento del combustible, una decisión que habla por sí sola del nivel de presión al que se enfrentan las aerolíneas. A esto se sumó el recorte de previsiones del mayor touroperador del mundo, TUI, que admite un consumidor más prudente ante un escenario internacional cargado de incertidumbre. El mensaje es bastante directo: menos visibilidad, menos viajes y muy poco margen para errores. En el lado opuesto, la energía volvió a ganar protagonismo en el parqué. Repsol acumula ya cerca de un 34% de subida en el año, a pesar de haber pasado por correcciones de cierto calado en las últimas semanas. Solaria, por su parte, continúa capturando el interés por los activos vinculados a la transición energética, con avances superiores al 30% desde enero. Más que entusiasmo, lo que hay detrás es una búsqueda racional de coberturas frente a un entorno de precios energéticos persistentemente elevados. En clave corporativa, Telefónica concentró buena parte de la atención. Marc Murtra celebra esta semana su primera gran reunión con directivos desde que asumió la presidencia, en medio del proceso de desinversiones en Latinoamérica y bajo el ruido añadido de una posible operación corporativa entre Deutsche Telekom y T Mobile. En banca, Caixabank recibió un respaldo relevante con la mejora de su rating por parte de Moody’s. Y en construcción, Bankinter elevó el precio objetivo de ACS, una confirmación más de que sigue figurando entre los valores mejor considerados del mercado. En el resto de Europa, el tono fue similar: caídas suaves pero generalizadas. El Euro Stoxx 50 cedió algo más de medio punto, el Dax y el CAC acompañaron el movimiento, mientras Londres logró aguantar mejor, en parte gracias a su menor exposición directa al riesgo energético continental. En el frente macro, las palabras del economista jefe del BCE no despejaron dudas. El mensaje fue claro: aún es pronto para saber si el impacto del conflicto será pasajero o algo más duradero. Alemania ya ha recortado previsiones de crecimiento y la inflación vuelve a repuntar tanto allí como en Reino Unido, con el combustible como principal culpable. Todo ello dibuja un escenario incómodo para la política monetaria justo cuando empezaba a asomarse cierta relajación.
Mientras tanto, en Estados Unidos siguen mandando las compañías. Resultados aceptables en telecomunicaciones, alivio en Boeing al reducir pérdidas y algunas sorpresas positivas en tecnología industrial y software, apoyadas además por programas de recompra que ayudan a sostener el ánimo inversor, aunque sin grandes euforias. En definitiva, mercado tenso, con flujos que buscan más refugio que oportunidad y con la sensación de que, a día de hoy, un titular desde el Golfo Pérsico pesa más que tres informes macro. Como solemos decir en la mesa, no es jornada para gestas, sino para tener los stops bien puestos y el radar girando sin descanso.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
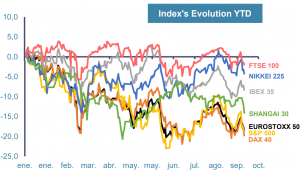
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
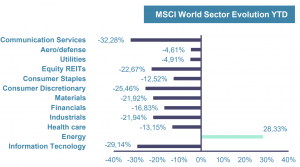
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
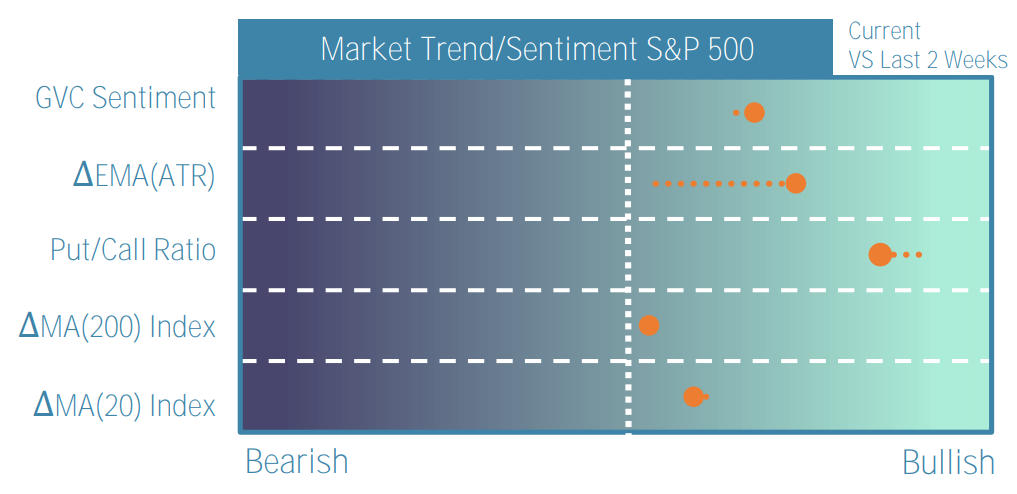
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
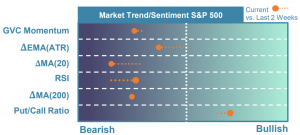
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
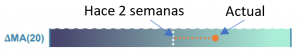
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
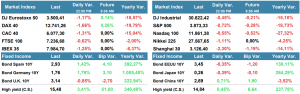
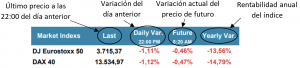
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
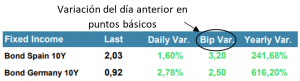
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
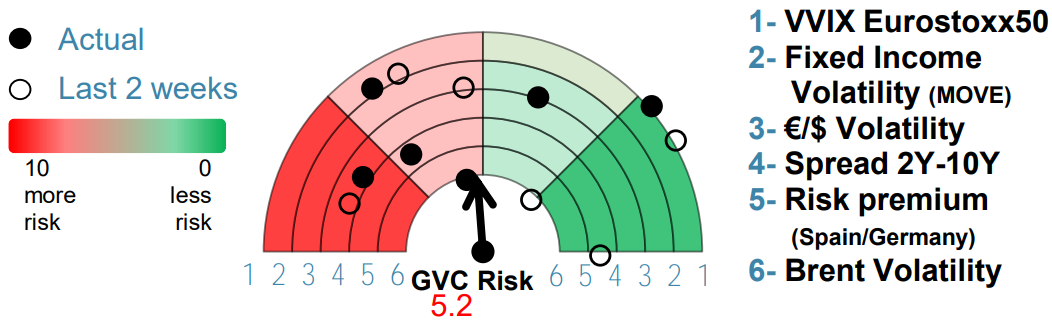
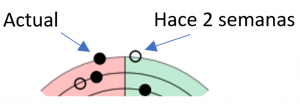
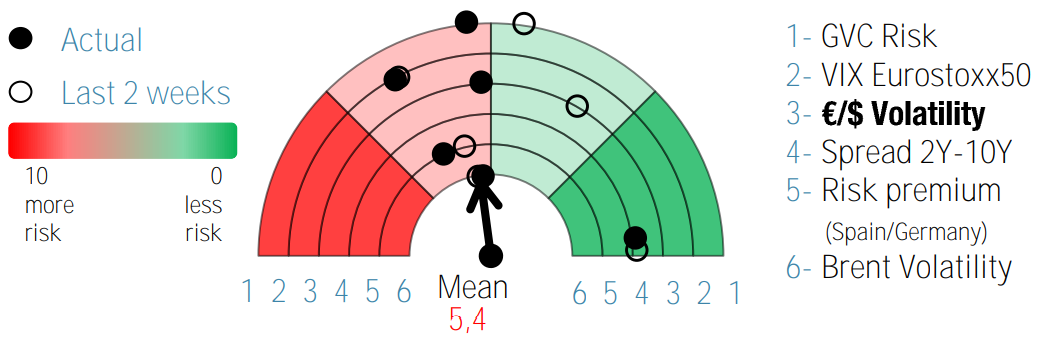
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
08/11/2023: Relajación en el frente geopolítico
Los principales factores de riesgo se van relajando según el frente geopolítico se ha ido conteniendo y también con una macro que ha continuado apoyando a los fundamentales durante las últimas semanas. Ahora la gran duda es si hemos rebasado ya el punto pivote en política monetaria y es por ello que permaneceremos atentos a las declaraciones de nuevos funcionarios de la FED para…
07/11/2023: Pronto para declarar la victoria sobre la inflación
Sesión de datos mixtos entre Europa, US y Asia en donde nuevas dudas sobre si la FED pondrá fin o no a su endurecimiento monetario vuelve a trasladar presión sobre las tires 10Y que repuntaron del orden de 0.10%. El oficial de la FED de Minneapolis aseguró durante su intervención que es demasiado pronto para declarar una victoria sobre la inflación a pesar de que varias presiones…
06/11/2023: Movimientos a la baja en renta fija
Si la escalada geopolítica no sale de contexto como hemos visto las últimas semanas, el tono de mercado seguiría positivo incentivado por unos bancos centrales más complacientes, menores tasas de inflación, menor empleo, así como unos beneficios empresariales positivos. Los inversores han recalibrado sus pronósticos para 2024 anticipando la primera bajada de tipos en junio además…
03/11/2023: Mercados reaccionan a tensiones Israel-Hamás
La insinuación de Powell de haber podido alcanzar la cima de tipos de interés, así como la consecuente reacción bajista en las tires siguen espoleando a unos mercados que parecen también haber ido interiorizando el alcance del conflicto de Israel-Hamás. El índice MSCI Asia está en camino de cerrar su mejor semana en dos meses mientras que los futuros americanos corrigen…

02/11/2023: Reserva Federal pausa endurecimiento de política
La posibilidad de encontrarnos en el tramo final de la campaña monetaria restrictiva trasladó caídas notables en los Treasury Yields, que a su vez impulsaron tanto al S&P como al Nasdaq. El rebote reflejó cierta calma según la Reserva Federal insinuó que un aumento de los rendimientos en los Treasuries a largo plazo reduciría el ímpetu para endurecer aún más la política. A pesar de dejar la puerta…
31/10/2023: Bancos Centrales alistan descenso de tipos
Nos encontramos en un momento convulso, con potenciales que empiezan a ser atractivos en las bolsas y también con unos tipos de interés reales positivos que incentivan la inversión en renta fija en donde muchos inversores están incrementando duraciones. La atención esta semana estará…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
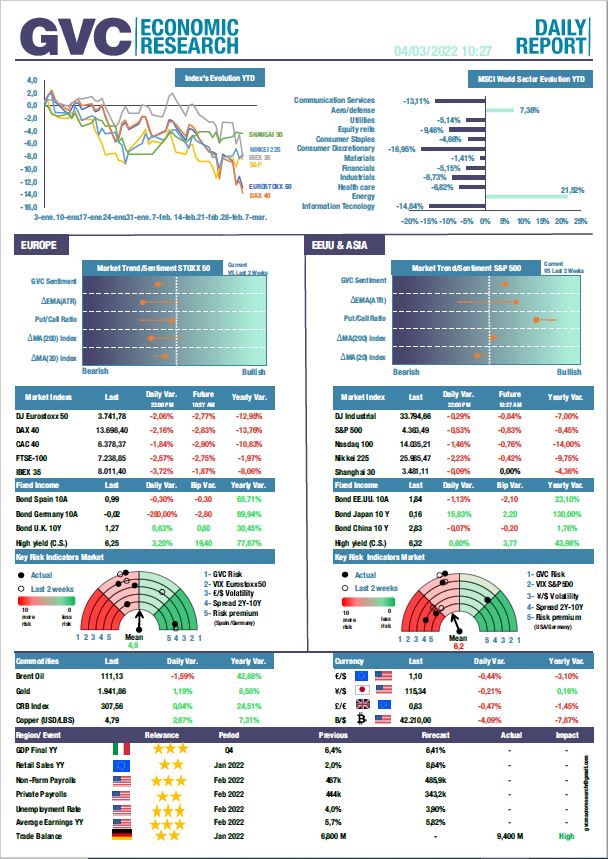
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein