23/01/2026: La renta variable retoma impulso firme
Daily Report


La sesión dejó un tono claramente constructivo en la renta variable española, apoyado más en el contexto que en un solo catalizador. Por un lado, los datos macro conocidos en Estados Unidos volvieron a confirmar que la economía americana sigue creciendo sin desbordar a la inflación, algo que el mercado agradece porque reduce la urgencia de movimientos bruscos por parte de la Reserva Federal. Por otro, volvió a circular la idea —ya deslizada días atrás en Davos— de que las amenazas comerciales de Donald Trump hacia Europa, esta vez vinculadas al asunto de Groenlandia, podrían quedarse en un gesto político más que en una realidad arancelaria inmediata. Esa combinación bastó para activar compras y devolver al IBEX a niveles que refuerzan el sesgo positivo de fondo. El índice recuperó con solvencia la zona de los 17.600 puntos, una referencia psicológica que había quedado algo deslucida en sesiones anteriores, y lo hizo además coincidiendo con el arranque de la temporada de resultados entre los grandes valores nacionales. No es un detalle menor: el mercado suele ser más benévolo cuando hay cifras sobre la mesa y no solo expectativas. A esto se añadió un elemento geopolítico inesperadamente constructivo, con el anuncio de Volodímir Zelenski sobre un encuentro a tres bandas entre Ucrania, Rusia y Estados Unidos en Emiratos Árabes Unidos para explorar un posible acuerdo de paz. No cambia el escenario de un día para otro, pero sí rebaja algo la prima de incertidumbre. El protagonismo en el parqué fue para los valores más cíclicos y ligados a materias primas. ArcelorMittal destacó con claridad tras la mejora de valoración de Citigroup, que elevó de forma contundente su precio objetivo. El movimiento refleja una mayor confianza en el ciclo del acero y en la capacidad del grupo para capturar márgenes en un entorno de demanda más estable. También Acerinox acompañó el movimiento, mientras que Puig prolongó el buen tono que viene mostrando desde su estreno bursátil el lado menos amable de la sesión apareció Repsol, penalizada por la resolución desfavorable de un arbitraje con Venture Global relacionado con el suministro de GNL desde Calcasieu Pass. El contraste con el fallo previo favorable a BP recuerda hasta qué punto este tipo de litigios sigue siendo una fuente de volatilidad difícil de anticipar para el sector energético. Bankinter, pese a presentar unos resultados sólidos y de récord, con una rentabilidad sobre recursos propios cercana al 19%, corrigió ligeramente. No es tanto una lectura negativa de las cuentas como un ajuste tras el buen comportamiento previo y unas expectativas ya muy exigentes. Las recomendaciones también animaron el mercado. Santander volvió a situarse en el foco tras la mejora de valoración de Jefferies, que ve margen adicional tanto en precio como en política de retribución al accionista. En el extremo opuesto, Merlin Properties acusó el recorte de objetivo por parte de Barclays, en una señal de que el mercado inmobiliario cotizado sigue bajo escrutinio en un entorno de tipos todavía elevados.ç
El tono positivo fue generalizado en Europa y tuvo continuidad en Wall Street, donde la ausencia de ruido arancelario y unos datos macro bien recibidos sostuvieron las subidas. Allí, la temporada de resultados dejó mensajes mixtos, como en el caso de Procter & Gamble, mientras que movimientos corporativos y de insiders, como las compras del CEO de GameStop, siguen captando atención más por lo que dicen del ánimo del mercado que por su impacto fundamental inmediato. En conjunto, una sesión que refuerza la sensación de que, mientras no se rompa el equilibrio macro, el mercado sigue dispuesto a mirar hacia arriba.
Fuente: GVC Gaesco
Publicaciones Anteriores:
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
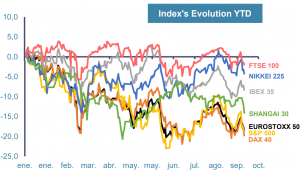
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
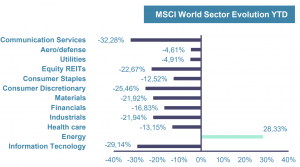
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
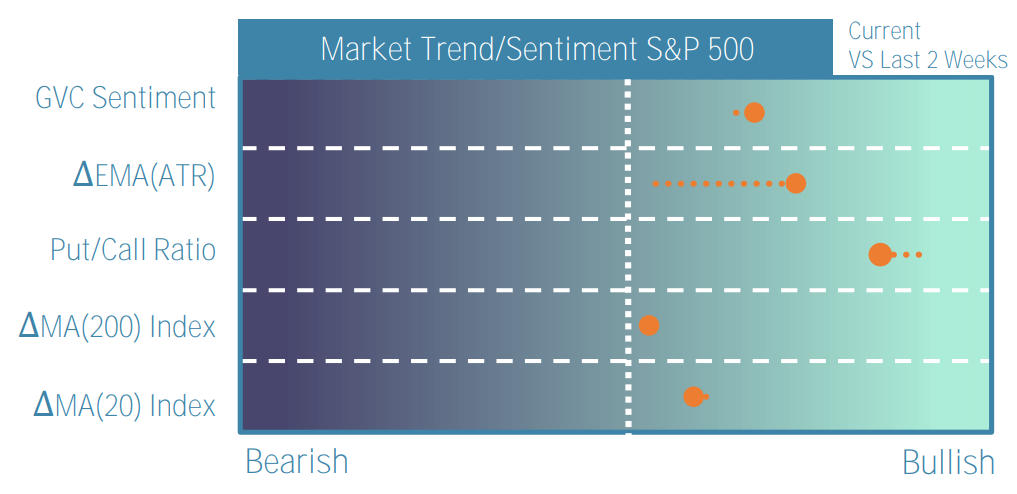
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
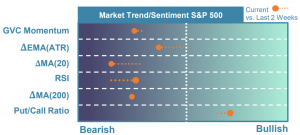
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
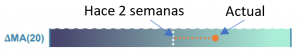
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
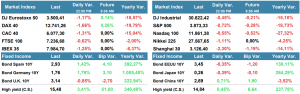
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
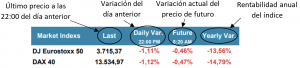
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
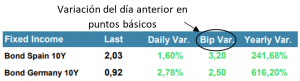
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
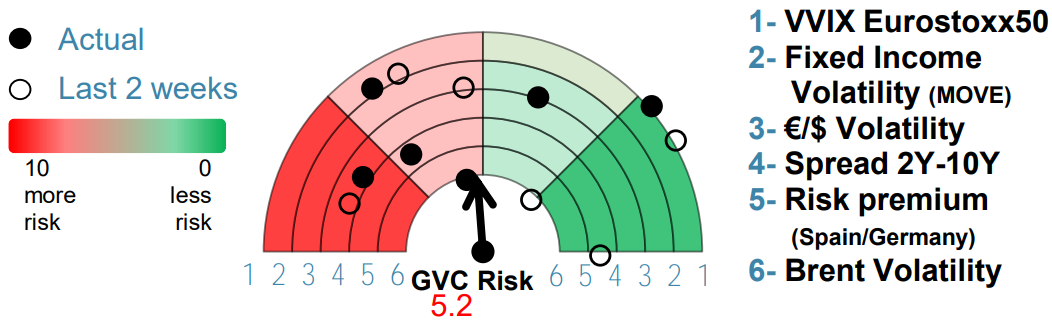
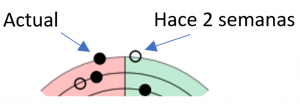
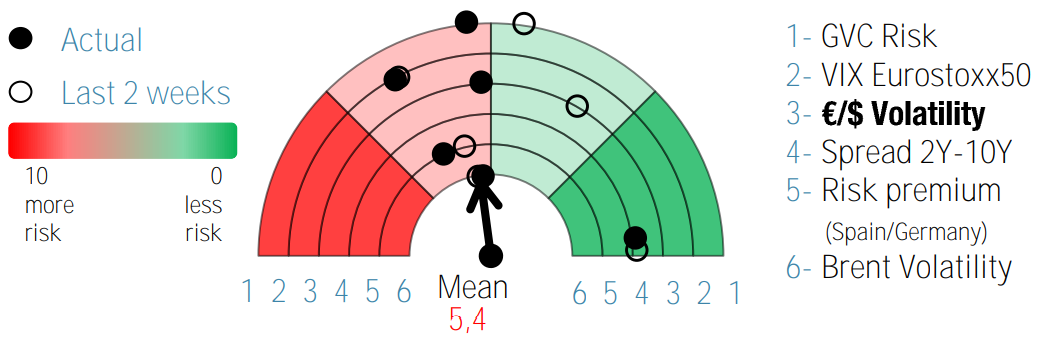
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
21/09/2022
El deterioro macro, el enquiste del conflicto, las expectativas de actualizaciones en BPAs y la rigurosidad de los bancos centrales hacen que los mercados hayan perdido la tendencia respetando rangos definidos en donde el mejor acople sería la estrategia táctica. La agenda de hoy estará centrada en la FED donde lo más probable será que aplique una subida de 0,75% seguido…
20/09/2022
Semana categorizada por los bancos centrales: Tras la bajada en los volúmenes negociados por el cierre de Londres, la semana se enfila hacia los movimientos de algunos de los principales organismos: Esta semana esperaremos fuertes subidas en la FED, BoE y Banco de Suecia mientras que también se tomarán decisiones en el BoJ, Suiza, Noruega a entre otro
19/09/2022
Los mercados seguirían moviéndose en rango mientras que no mejore la macro, tampoco se revisen al alza los BPAs para 2023 ni tampoco siga habiendo visibilidad sobre el inicio de la bajada de tipos que se estimaba para 2023. El “crash” provocado desde la reunión de banqueros centrales ha ido adquiriendo inercia según el dato de IPC US tendencial…
16/09/2022
Las bolsas asiáticas se aproximan a la quinta semana de caídas consecutivas siguiendo la debilidad de la bolsa americana y el resurgimiento en las yields, que reflejan en sí las macro-subidas de tipos de la FED. El S&P 500 alcanza su referencia más baja de los últimos dos meses…
15/09/2022
Tras el transcurso de la temporada de verano y según va avanzando la agenda macro, el mercado continúa sentando bases y retomando la normalización en volúmenes de negocio. La publicación del índice del productor en US (ago), donde acontecía un repliegue de precios del -0,1%…
14/09/2022
Los índices obedeciendo a la persistencia de la temática de fondo, principalmente inflación y crisis energética, borran las ganancias de las tres últimas sesiones. El dato de inflación de US en su lectura tendencial ha superado a su referencia anterior, 5,9%, también al consenso, 6,1%…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
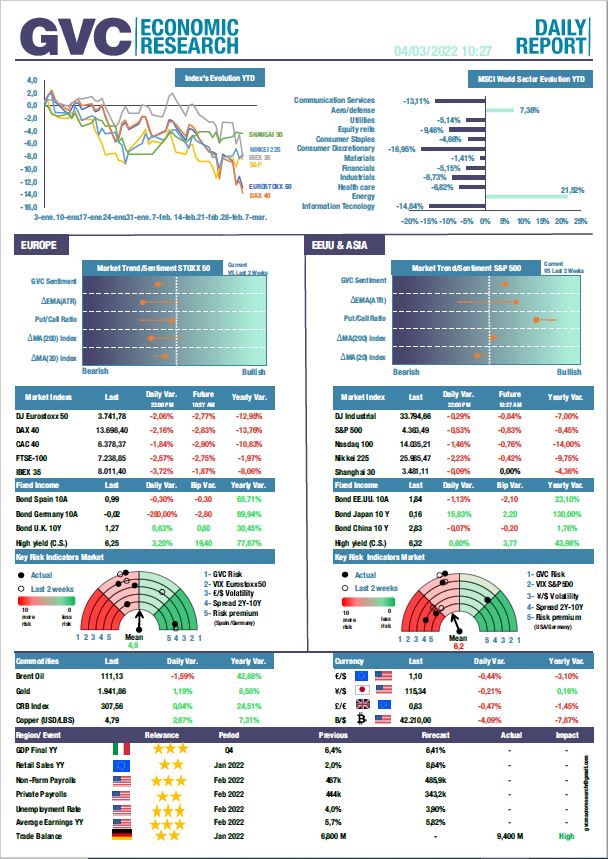
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein