20/08/2026: Mercados cautelosos ante tipos
Daily Report


La sesión volvió a dejar una sensación familiar para los inversores: la preocupación por el coste del dinero y la financiación de los Estados sigue pesando más que la evolución de los beneficios empresariales. El Ibex 35 se dejó un 0,44% y cerró en 19.847 puntos, encadenando ya seis jornadas consecutivas de descensos y alejándose de los máximos que alcanzó la semana pasada. La banca volvió a concentrar buena parte de las ventas, una dinámica habitual cuando el mercado empieza a preguntarse si unas rentabilidades de la deuda cada vez más elevadas pueden terminar convirtiéndose en un obstáculo para el crecimiento económico y para los activos de riesgo.
El foco de atención ha cambiado. Si durante las últimas semanas la inflación acaparaba todas las miradas, ahora la preocupación gira también en torno a la sostenibilidad de las cuentas públicas. Durante mucho tiempo los inversores asumieron que la deuda soberana era un activo relativamente sencillo de gestionar. Esa percepción está cambiando. Los mercados exigen hoy una mayor compensación para financiar a los gobiernos y eso eleva las tasas de descuento utilizadas para valorar prácticamente cualquier activo financiero. En ese contexto, no sorprende que las bolsas corrijan mientras las rentabilidades de los bonos continúan escalando. A ello se suma un escenario geopolítico que sigue lejos de aportar tranquilidad. Oriente Medio continúa siendo una fuente de incertidumbre y el petróleo mantiene una prima de riesgo cada vez más visible. El Brent avanzó un 1,16% y volvió a situarse por encima de los 92 dólares por barril. Aislado, el movimiento no tendría una relevancia excesiva, pero adquiere otra dimensión cuando coincide con una inflación persistente y un crecimiento económico que da señales de moderación. Esa combinación ayuda a explicar el fuerte comportamiento del oro, que se revalorizó más de un 3% en una sola sesión, un movimiento poco frecuente para un activo de su tamaño. En las bolsas europeas también predominó la prudencia. El Euro Stoxx 50 retrocedió un 0,37%, el DAX alemán cedió un 0,14% y el CAC francés perdió un 0,09%. Londres fue la excepción, con un avance del 0,14%. Más que una salida masiva del mercado, lo que se percibe es una disminución gradual del apetito por el riesgo. Los inversores siguen posicionados, pero con menos convicción y reaccionando con mayor sensibilidad a cualquier novedad relacionada con la inflación, la deuda o las tensiones geopolíticas.
Conviene señalar, además, que esta corrección no viene acompañada de señales claras de estrés financiero. Los movimientos observados encajan más con un ajuste de expectativas que con un episodio de pánico. De hecho, las medidas anunciadas para mejorar la liquidez del mercado de deuda estadounidense han ayudado a aliviar parte de la presión sobre las rentabilidades. El rendimiento del bono estadounidense a diez años retrocedió durante la sesión hasta situarse en torno al 4,653%. No es un movimiento suficiente para alterar la tendencia de fondo, pero sí para recordar que las autoridades siguen muy pendientes de la evolución del mercado de bonos. Esta operación de recompra de deuda pública a 10 y 30 años empezará el 9 de septiembre y durará hasta el 4 de noviembre. La sensación general es que el mercado está entrando en una fase distinta. Tras muchos meses respaldadas por un entorno especialmente favorable, las valoraciones empiezan a enfrentarse a unas condiciones macroeconómicas menos cómodas. El debate no parece centrarse en los beneficios empresariales ni en una recesión inminente. La cuestión clave es otra: cuánto tiempo podrán mantenerse unos tipos de interés reales elevados y cuál será el coste de financiar unos déficits públicos crecientes. Mientras el mercado no encuentre una respuesta convincente a esa pregunta, resulta complicado pensar en una recuperación sólida y sostenida de las bolsas en el corto plazo. En cuanto al cierre de los mercados estadounidenses, ayudados por esas medidas de mejora de la liquidez del mercado de deuda, todos los índices cerraron en positivos encabezados por el Dow Jones que subió un 0.22%, seguido de cerca por el S%P 500 que subió un 0.21% y finalmente el Nasdaq que subió un 0.16%. La publicación de las actas de la FED en la tarde de ayer desvelaron las diferencias entre los miembros que la componen y señalaron que muchos de ellos estarían a favor de endurecer la política monetaria si la inflación no disminuye. Asia está recogiendo el testigo de los índices norteamericanos y todos los índices con alguna pequeña excepción están, en el momento de hacer este comentario, en terreno positivo; el Kospi encabeza las ganancias subiendo un 5.73% y Hanh Seng y Nikkei suben ambos un 1.29%. A las 14:30 hora española, tendremos los datos del Índice manufacturero de la FED de Filadelfia y los datos de nuevas peticiones de subsidio por desempleo, como datos más destacados en el día de hoy. Los futuros, en estos momentos, no muestran una clara dirección que nos permitan augurar una dirección en la apertura de los mercados europeos.
Fuente: GVC Gaesco
Publicaciones Anteriores
Cargando publicaciones…
Cómo leer el Daily Report
Base 100 y Sectores MSCI
- A lo largo de distintos gráficos se detalla la situación actual de los mercados internacionales. Empezando por el gráfico de la evolución de los índices:
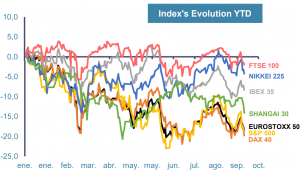
Calculado desde el 31/12/2021, se muestra la evolución de los distitntos índices del globo en base 100. A partir de este gráfico se puede comparar de forma eficaz el rendimiento de cada uno de ellos y comprarbar de un vistazo quienes son los perdederes y ganadores en el mundo.
- Junto al gráfico en base 100 de los índices se encuentra el gráfico de barras del rendimiento de los distintos sectores del MSCI:
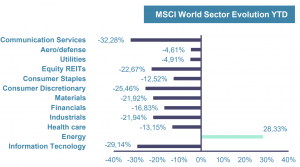
En función de la coyuntura económica que se encuentre el mundo se observa un mejor rendimiento en ciertos sectores concretos.
Gráfico Momentum
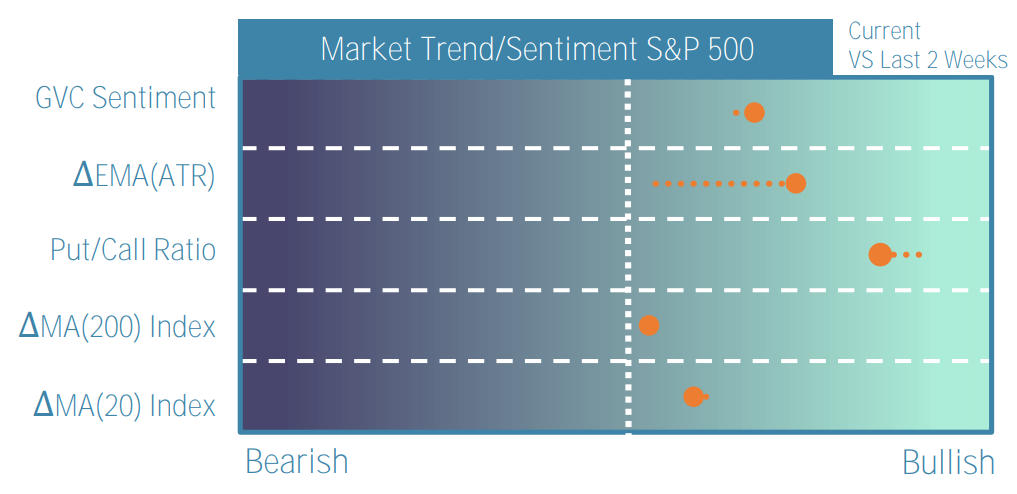
- En esta parte del informe se muestra el índicador GVC Momentum y sus distintos subindicadores:
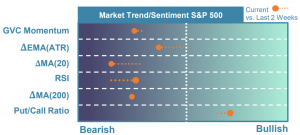
En cada franja horizontal se marca la posición actual de cada índicador (nombrado a la izquierda) con una bola naranja. En función de su situación se puede interpretar cada uno de ellos como una señal alcista (bullish) o bajista (bearish). Cuanto más a la derecha, más alcista será la descripción que aporten, y cuanto más a la izquierda más bajista. Hay una liniea blanca punteada en el centro del gráfico para diferenciar ambos escenarios.
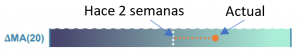
Por otro lado, además de la situación actual el gráfico también presenta el valor que mostraba cada indicador hace dos semanas. Esto viene representado por una cola punteada que une ambos instantes, es decir el extremo de la cola se corresponde al valor de hacer 2 semanas. Se ha de entender que si una bola se encuentra sin cola significa que el valor actual del indicador en cuestión coincide con el de hace dos semanas (tal y como ocurre en el gráfico de arriba con el subíndicador MA(200)).
Evolución de índices y bonos gubernamentales
- Justo abajo del gráfico de Momentum se encuentran un conjunto de 4 tablas que incorporan datos relevantes de la renta fija y variable del mundo:
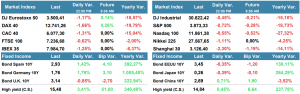
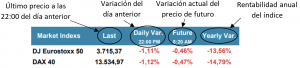
Las dos primeras tablas corresponden a datos relacionados con la renta variables. Cada una de ellas está divida en columnas que correponden a:
- Last: Último precio de cierre (22:00 del día anterior)
- Daily Var.: Rendimiento del día anterior
- Future: Rendimiento actual (respecto al valor de apertura) del futuro correspondiente al índice en cuestión
- Yearly Var.: Rendimiento anual
Las dos siguientes tablas corresponden a datos relevantes sobre la renta fija. Cada una de ellas está divida en columnas que correponden a las vistas arriba, a parte se añade una más:
- Bip Var.: Variación del día anterior en puntos básicos
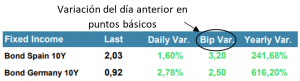
Para los bonos High Yield se ha utilizado como referencia el índice de Credit Suisse AG.
Velocímetro del Riesgo
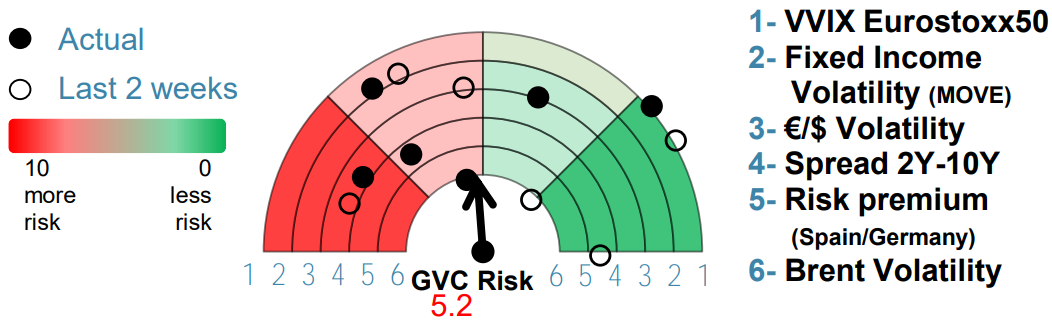
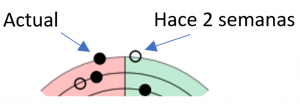
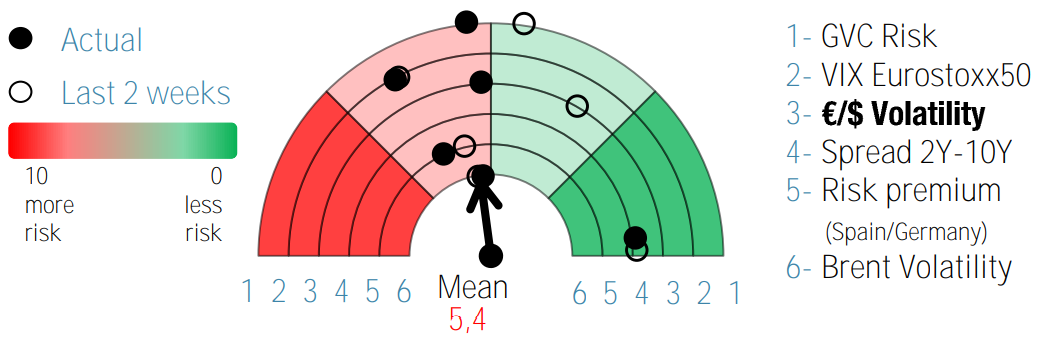
- Con todos los datos actuales ya presentados, pasamos a los riesgos que subyacen en cada mercado. En este gráfico semicircular se muestra tanto el índicador GVC Risk como otros índicadores de riesgo.
Últimos días
27/11/2025: FED impulsa expectativas de recorte
La sesión en la mayoría de los mercados europeos fue de menos a más, aunque en EE. UU. la apertura fue indecisa y el cierre positivo, pero en una sesión plana, por la cantidad de datos que se conocían y porque la semana va perdiendo fuerza en volumen allí, a medida que empieza el Thanksgiving Day. En todo caso, las…
26/11/2025: Paz en Ucrania gana tracción inicial
La sesión de ayer dejó un mercado español cómodo en las alturas, pero todavía sensible a cualquier giro de humor. El avance del IBEX por encima de los 16.100 puntos se apoyó en una combinación sana: recuperación en nombres castigados —ACS al frente—, buen tono del acero con ArcelorMittal y un aporte sólido del sector…
25/11/2025: Construcción lidera subidas en bolsa española
La sesión de ayer dejó la sensación de que el mercado español sigue dispuesto a escalar, pero sin renunciar a episodios de tensión que recuerdan que estamos en un tramo avanzado del ciclo. El IBEX avanzó cerca del 1%, apoyado sobre todo en nombres ligados a construcción e infraestructuras, mientras algunos valores más…
20/11/2025: El mercado avanza con cautela
La sesión dejó la impresión de un mercado que, sin necesidad de excesos ni gestos de confianza forzada, vuelve a apoyarse en los valores que mejor conocen el terreno doméstico. La banca mediana —CaixaBank y Bankinter al frente— sostuvo al IBEX con firmeza, beneficiándose tanto de la mejora del tono europeo…
20/11/2025: Rotación de carteras domina el rebote
El mercado español llegó a la sesión con un tono más calmado después de varios días de caídas. No hubo un catalizador claro, pero sí la sensación de que los inversores quieren volver a probar la zona de los 16.000 puntos, más por inercia que por verdadero apetito de riesgo. El avance del 0,4% ayuda a frenar la racha bajista…
19/11/2025: El mercado cierra filas sin convicción
La sesión dejó claro que el mercado no está desbordado, pero sí incómodo. Las caídas del IBEX, las más abultadas desde el episodio de aranceles de abril, encajan en un tramo en el que la tolerancia al riesgo se ha ido estrechando conforme avanza el ejercicio. Todos los valores del selectivo en rojo es un dato que habla por…
Últimas Semanas
No se encontraron resultados
La página solicitada no pudo encontrarse. Trate de perfeccionar su búsqueda o utilice la navegación para localizar la entrada.
El Mundo en una Página
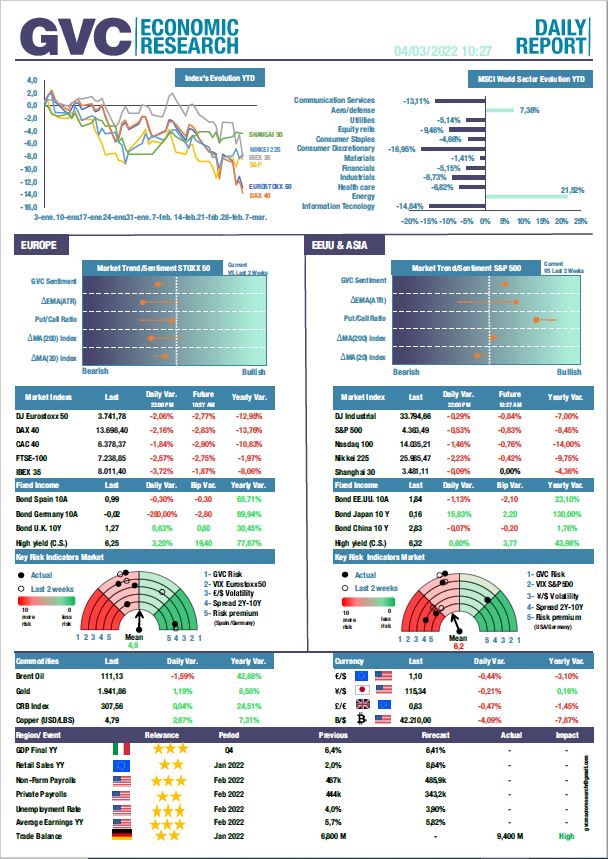
- Evolución de los índices mundiales más relevantes.
- Sectores del MSCI World YTD.
- Indicadores de Momentum para Europa y Estados Unidos.
- Incrementos diarios y anuales de los índices y sus futuros.
- Velocímetro de Riesgo de Europa y Estados Unidos.
- Variación de Commodities y Divisas.
- Indicadores Macroeconómicos de la jornada.
Future
La mejor visualización del Momentum
El Riesgo a simple vista
Si buscas resultados distintos no hagas siempre lo mismo
-Albert Einstein